Update2026.09.21 월

[버핏연구소=이연우 기자] NH투자증권은 한화솔루션(009830)에 대해 미국 태양광 모듈 판매가격 상승과 현지 생산에 따른 세액공제 확대가 내년 실적 개선을 이끌 것으로 전망하며 투자의견 '매수'와 목표주가 4만3000원을 유지했다. 한화솔루션의 지난 종가는 2만8400원이다.
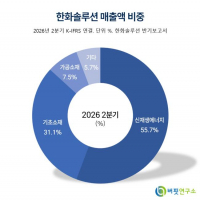
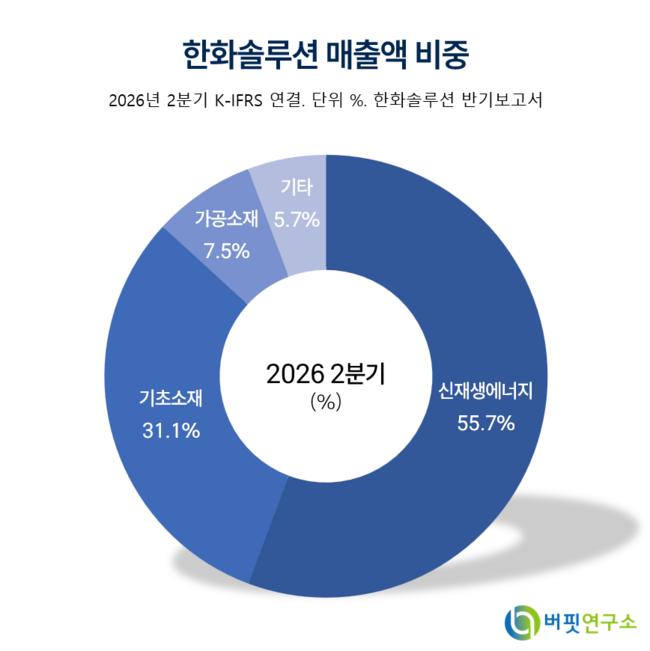 한화솔루션 매출액 비중. [자료=버핏연구소]
최영광 NH투자증권 연구원은 미국 신재생에너지 사업의 수익성 개선을 핵심 투자 포인트로 꼽았다. 내년 미국 태양광 모듈 가격 상승과 미국에서 청정에너지 제품을 생산하면 받는 세액공제(AMPC) 확대가 실적 개선을 이끌 것으로 전망했다.
미국의 태양광 수입 규제도 모듈 가격 상승 요인이 될 것으로 봤다. 오는 12월부터 수입 태양광 모듈에 최저수입가격이 적용되며 현재 20센트 중후반 수준인 가격이 정책 시행 이후 38센트 이상으로 높아질 것으로 예상했다. 가격 상승은 수익 개선에는 좋지만 단기적으로 수요가 둔화될 가능성도 있다. 다만 미국의 신규 전력 수요가 강하고 태양광은 다른 발전원보다 건설 기간이 짧아 대규모 발전용 수요는 비교적 견조할 것으로 판단했다.
미국 내 생산 확대에 따른 세액공제도 늘어날 전망이다. 미국에서 태양광 소재부터 완제품 모듈까지 생산할 수 있게 되면서 세액공제 규모가 커지고, 미국산 부품 비중이 높은 모듈 판매도 확대될 것으로 봤다.
이번 3분기 영업이익은 2061억원으로 전년동기대비 흑자 전환할 전망이다. 신재생에너지 부문 영업이익은 1635억원으로 예상했다. 지난 2분기 물류 차질로 줄었던 모듈 판매량이 이번 3분기 2.5GW로 회복되고, 세액공제액도 2297억원으로 전분기보다 154억원 늘어날 것으로 내다봤다.
NH투자증권은 올해 한화솔루션 매출액을 전년대비 36.8% 증가한 18조2330억원, 영업이익은 8830억원으로 흑자 전환할 것으로 전망했다. 내년 매출액은 19조2130억원, 영업이익은 1조3450억원으로 각각 5.4%, 52.2% 증가할 것으로 예상했다. 영업이익률도 올해 4.8%에서 내년 7.0%로 높아질 전망이다.
최 연구원은 "최근 유가 상승에도 수요 약세 여파로 가격 전가가 어려워 스프레드가 축소됐다"며 "3분기 케미칼 부문은 92억원의 영업적자가 예상된다"고 덧붙였다.
다만 중동 지역 위험과 석유화학 업황도 변수지만 기업가치 측면에서는 미국 신재생에너지 사업의 수익성 개선이 중요하다고 판단했다. NH투자증권은 신재생에너지 사업가치 등을 반영해 목표주가 4만3000원을 유지했다
한화솔루션은 화학제품과 태양광 셀·모듈을 생산하고 태양광 발전소 개발·시공 등 신재생에너지 사업을 영위하는 기업이다.
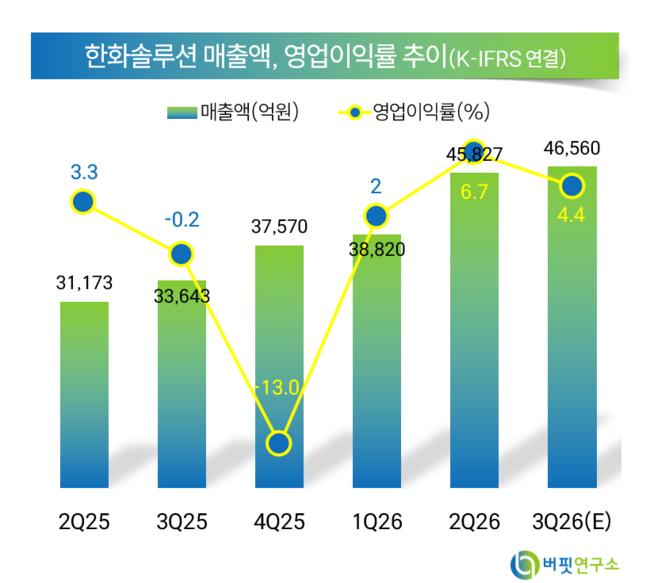 한화솔루션 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>