Update2026.10.07 수

KB증권은 삼성전자(005930)에 대해 HBM4가 업계 최고 가격에 계약되며 내년 HBM 판매 가격이 두 배 이상 오르고, 시장 기대를 넘어서는 주주환원이 주가 재평가의 촉매가 될 것이라고 전망했다. 삼성전자의 전일 종가는 27만2000원이다.
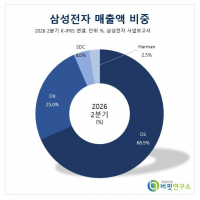
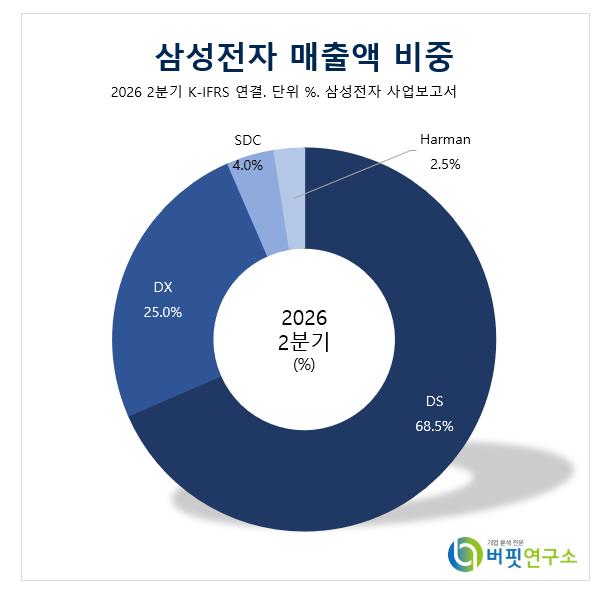 삼성전자 매출액 비중.[이미지=버핏연구소]
이창민 KB증권 연구원은 "내년 삼성전자 HBM 판매 가격은 전년대비 100% 이상 상승할 것으로 추정된다"며 "통상 1년 단위의 장기 고정가격 계약으로 판매되는 HBM은 그동안 범용 DRAM의 가파른 가격 상승을 충분히 반영하지 못했다"고 밝혔다.
이어 "삼성전자 HBM4는 D램 3사 가운데 가장 높은 가격 수준에서 계약이 체결될 가능성이 높아 향후 HBM 평균판매가격의 상승을 견인할 전망"이라며 "삼성전자의 HBM4 매출 비중은 올해 40%에서 내년 80%로 두 배 확대될 것"이라고 설명했다.
차세대 HBM 기술 로드맵도 확보했다는 평가다. 이 연구원은 "삼성전자는 1c 코어다이와 2nm 베이스다이를 적용한 HBM5 아키텍처를 비롯해 차세대 HBM인 zHBM까지 구체적인 기술 로드맵을 확보하고 있다"며 "zHBM은 대역폭을 획기적으로 높이는 동시에 발열 문제를 개선할 수 있는 차세대 솔루션으로 AI 가속기의 성능 고도화 과정에서 중요성이 더욱 부각될 것"이라고 분석했다.
그는 "삼성전자는 베이스다이, 인터포저, 패키징, HBM을 아우르는 토탈 공급 역량을 갖추고 있어 고객별 요구에 최적화된 다양한 솔루션 제공이 가능해질 전망"이라며 "이는 차세대 AI 메모리 플랫폼의 기술 주도권을 확보할 수 있는 핵심 경쟁력"이라고 평가했다.
주주환원은 주가 재평가의 촉매로 꼽혔다. 이 연구원은 "향후 삼성전자의 주주환원 정책은 시장 기대를 상회할 것으로 예상돼 기업가치 재평가의 강력한 촉매로 작용할 전망"이라며 "최근 3년간의 주주환원 잔여 재원을 110조원으로 가정할 경우 현금배당 70조~80조원과 자사주 소각 30조~40조원 규모의 환원이 가능할 것"이라고 전망했다.
이어 "차기 주주환원 정책에서는 기존 잉여현금흐름의 50% 수준을 넘어서는 환원 가능성도 열려 있다"며 "차기 3년 정책을 기존과 동일하게 잉여현금흐름의 50%만 환원한다고 가정하더라도 삼성전자의 주주환원 규모는 기존 대비 4배 이상 확대될 것"이라고 덧붙였다.
KB증권은 삼성전자의 내년 기준 P/E를 4.1배, P/B를 1.7배로 추정했다.
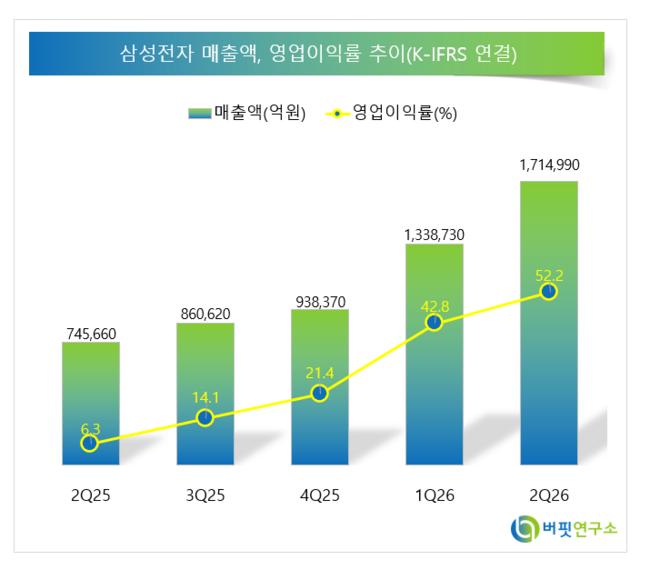 삼성전자 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>