
Update2026.10.25 일

하나증권은 삼성화재(000810)에 대해 이번 3분기 실적은 사업비 부담과 투자손익 악화로 컨센서스를 밑돌겠지만 높은 자본여력을 바탕으로 한 주주환원 확대 여력에 업종 내 투자 매력도는 여전히 높다며 투자의견 '매수'와 목표주가 78만5000원을 유지했다. 삼성화재의 전일 종가는 61만2000원이다.
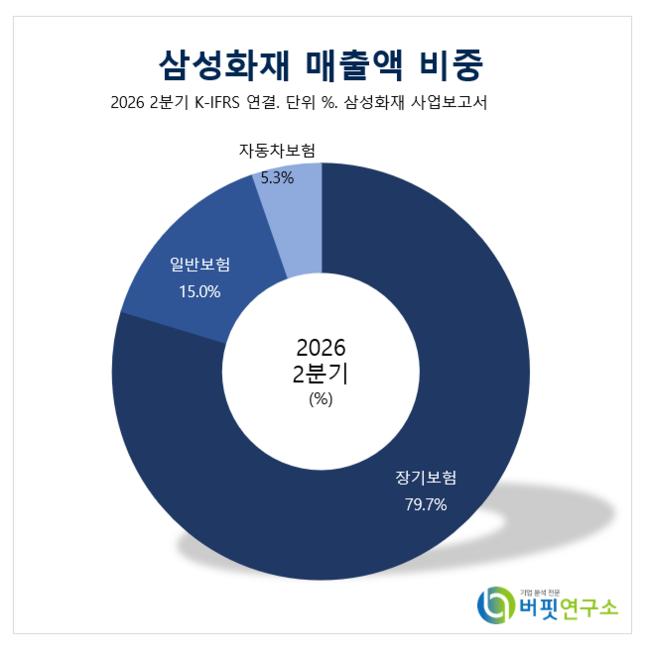 삼성화재 매출액 비중.[이미지=버핏연구소]
고연수 하나증권 연구원은 "삼성화재의 이번 3분기 연결 지배순이익은 4863억원으로 컨센서스 5825억원을 하회할 것"이라며 "장기보험손익이 사업비 부담 확대로 예상 대비 부진한 가운데 증시 부진과 금리 상승에 따른 투자손익 악화도 실적에 부담으로 작용할 것"이라고 밝혔다.
이번 3분기 연결 영업이익은 6667억원으로 전년동기대비 5.1%, 전분기대비 32.6% 감소할 전망이다.
보험손익은 4006억원으로 전년동기대비 8.6% 늘지만 전분기대비 27.5% 줄 것으로 추정됐다. 이어 "장기보험손익은 3560억원으로 전년동기와 전분기 대비 모두 감소할 것으로 예상하며 사업비 부담 확대가 주요 원인"이라며 "자동차보험손익은 전분기대비 감소하겠으나 전년동기대비 흑자전환하며 BEP 수준은 유지할 것"이라고 설명했다.
일반보험은 고액 사고 영향을 받을 전망이다. 그는 "일반보험손익은 395억원으로 전년동기대비 20.9%, 전분기대비 52.4% 감소할 것"이라며 "일부 고액 사고 발생 영향으로 손해율이 전년동기대비 3%p 상승할 것"이라고 분석했다.
신계약 CSM은 마진 방어가 관건으로 제시됐다. 고 연구원은 "신계약 CSM은 6270억원으로 전년동기대비 18.2% 줄지만 전분기대비 1.9% 늘 것"이라며 "보장성 인보험 신계약이 전분기대비 7% 증가하겠으나 계리가정 가이드라인 반영 이후 신계약 CSM 배수는 소폭 하락할 것"이라고 전망했다.
이어 "연간 신계약 CSM 목표 달성을 위해서는 신계약 물량 확대뿐만 아니라 마진 방어가 중요하다"고 평가했다.
투자손익은 2607억원으로 전년동기대비 21.5%, 전분기대비 38.7% 감소할 것으로 추정됐다. 그는 "유가증권 관련 평가손실이 발생할 것으로 예상되나 캐노피우스 지분법이익 확대를 감안하면 투자손익은 예상 대비 양호할 가능성이 높다"고 진단했다.
다만 오는 4분기 계리가정 변경은 부담 요인으로 꼽혔다. 고 연구원은 "증시 부진에 따른 유가증권 평가손실은 보험업종 전반에 공통적으로 나타나는 요인"이라며 "단기적으로 투자손익뿐만 아니라 오는 4분기 예정된 간편보험 관련 계리가정 변경이 CSM 및 마진에 미칠 영향에 대한 우려가 존재한다"고 말했다.
그는 "삼성화재는 높은 자본여력을 바탕으로 배당을 포함한 주주환원 확대와 M&A 등 신성장 동력 확보를 추진할 수 있다는 점에서 업종 내 투자 매력도는 여전히 높다"고 덧붙였다.
하나증권은 삼성화재의 올해 영업이익과 지배순이익을 각각 3조4960억원, 2조5270억원으로 추정했다. 영업이익은 전년대비 26.1% 증가하는 수준이다. 내년 영업이익과 지배순이익은 각각 4조5660억원, 3조2930억원으로 예상했다. 올해 주당배당금은 2만6000원으로 지난해 1만9500원보다 늘어날 것으로 내다봤다.
삼성화재는 장기보험과 일반보험, 자동차보험을 운영하는 손해보험사다. 이번 2분기 보험손익은 장기보험 4403억원, 일반보험 828억원, 자동차보험 296억원으로 구성됐다. 최대주주는 삼성생명보험 외 5인으로 지분 19.63%를 보유하고 있으며 국민연금공단이 7.22%를 갖고 있다. 외국인 지분율은 57.47%다. 시가총액은 27조3243억원, 52주 최고가와 최저가는 각각 73만원과 43만6500원이다.
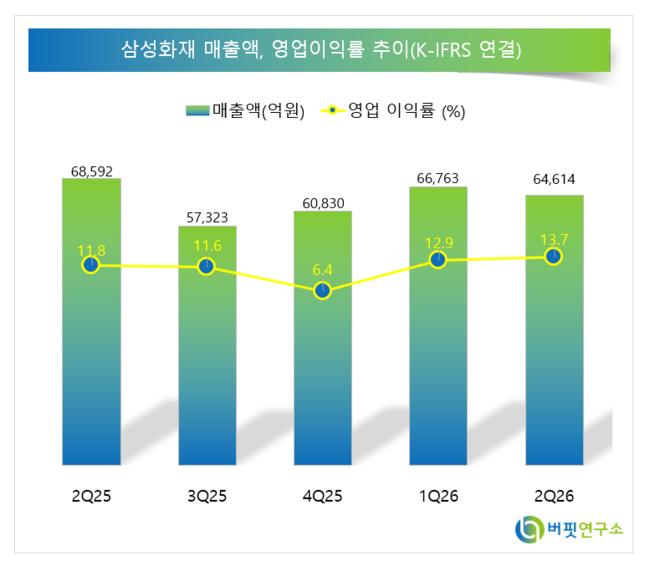 삼성화재 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














