Update2026.10.19 월

[버핏연구소=추승수 기자] 유안타증권은 현대건설(000720)에 대해 주택 부문의 원가율 개선과 양호한 신규 수주 흐름을 바탕으로 본업의 실적 회복이 이어질 것으로 전망했다. 다만 원자력발전소 관련 주요 프로젝트의 계약 시점은 다소 지연될 것으로 평가했다. 이에 투자의견 '매수'와 목표주가 20만5000원을 유지했다. 현대건설의 지난 종가는 9만3800원이다.
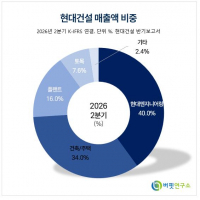
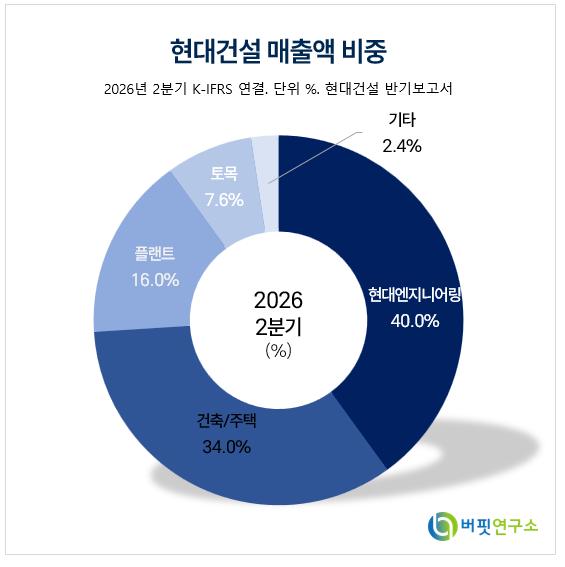 현대건설 매출액 비중. [이미지=버핏연구소]김도엽 유안타증권 연구원은 "현대건설의 올해 3분기 연결 매출액은 전년동기대비 16.4% 감소한 6조5433억원, 영업이익은 108.8% 증가한 2160억원으로 전망한다"며 "영업이익률은 3.3%로 시장 컨센서스인 영업이익 2096억원에 부합할 것"이라고 전했다.
이어 "주택 부문의 원가율 개선 흐름은 지난 2분기에 이어 3분기에도 지속된 것으로 추정한다"며 "토목 부문은 싱가포르 남북도로 고가도로 현장의 설계 변경과 투입 물량 증가로 인해 2분기 수준인 105.3%의 원가율이 이어질 것"이라고 설명했다.
김 연구원은 "플랜트 부문은 고원가 사우디 현장의 영향이 지속되고 샤힌 현장의 공정 촉진 비용이 반영됐다"며 "다만 샤힌 관련 비용은 지난 2분기에 상당 부분 선반영돼 3분기 원가율은 101.8%로 전분기보다 개선될 전망"이라고 전했다.
유안타증권은 현대건설의 올해 신규 수주 목표 달성 가능성을 높게 평가했다. 김 연구원은 "올해 3분기 누적 신규 수주는 연결 기준 약 29조원으로 연간 수주 목표인 33조4000억원의 87%를 달성한 것으로 추정한다"며 "별도 기준 신규 수주는 약 17조원 수준"이라고 설명했다.
이어 "4분기 파푸아뉴기니 LNG(액화천연가스) 프로젝트 약 2조1000억원과 완도 해상풍력 약 1조2000억원, 안산 데이터센터, 도시정비 본계약 전환분 등을 고려하면 연간 수주 목표 달성에는 무리가 없을 것"이라고 전했다.
다만 원전 사업의 계약 일정은 예상보다 늦어질 것으로 전망했다. 김 연구원은 "원전 프로젝트의 방향성에는 변화가 없지만 계약 시점은 전반적으로 이연되고 있다"며 "홀텍(Holtec)과 협업하는 팰리세이즈 SMR(소형모듈원자로)은 홀텍이 기존 원전 재가동에 자원을 집중하고 있어 부분계약 논의가 기존 원전 재가동 이후 본격화될 것"이라고 설명했다.
이어 "테라파워(TerraPower) SMR은 올해 4분기 입찰이 진행될 예정으로 현대건설의 참여가 기대된다"며 "EPC(설계·조달·시공) 계약은 오는 2027년에 이뤄질 것으로 전망한다"라고 전했다.
또 "불가리아 코즐로두이 원전은 ESC(엔지니어링 서비스 계약) 2차 계약의 업무 범위를 협의하고 있다"며 "본계약은 오는 2027년 말에 체결될 것으로 전망한다"라고 설명했다.
끝으로 "현대건설은 건설업종 내 원전 프로젝트 파이프라인이 가장 넓은 기업으로 판단한다"며 "향후 원전 본 EPC 수주와 착공이 본격화되면 기업가치 재평가 모멘텀을 가장 강하게 받을 것으로 기대한다"라고 전했다.
현대건설은 국내외 건설 사업을 영위한다. 주택·건축과 토목, 플랜트 등을 주요 사업으로 운영하며 원전과 해상풍력, LNG 플랜트 등 에너지 인프라 사업도 확대하고 있다.
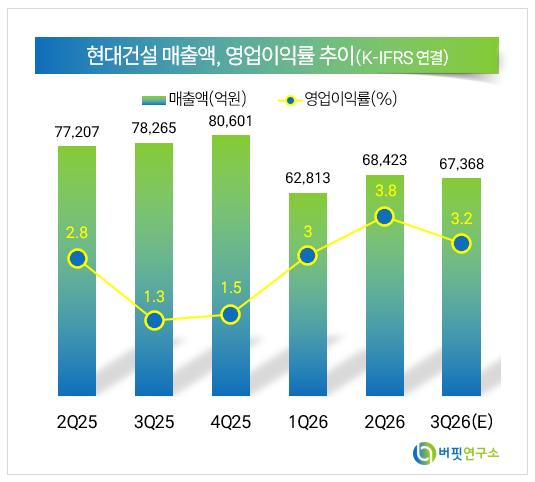 현대건설 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>