Update2026.10.19 월

[버핏연구소=홍승환 기자] 교보증권은 넷마블(251270)에 대해 기존작의 매출 하향을 상쇄할 신작의 등장이 필요한 시점이라고 평가했다. 투자의견 ‘매수’를 유지했지만 내년 실적 추정치와 밸류에이션을 반영해 목표주가는 기존 6만1000원에서 5만1000원으로 하향했다. 넷마블의 전일 종가는 3만4550원이다.
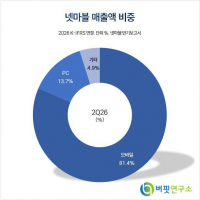
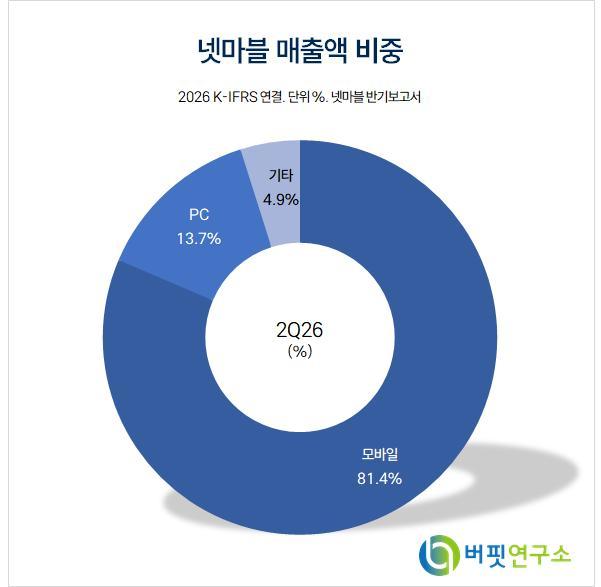 넷마블 매출액 비중. [이미지=버핏연구소]
김동우 교보증권 연구원은 “3분기 매출액과 영업이익은 각각 6881억원, 701억원으로 시장 예상치를 하회할 전망”이라고 밝혔다. 신작이 부재한 가운데 ‘마블 콘테스트 오브 챔피언스(MCoC)’, ‘세븐나이츠 리버스’, ‘일곱 개의 대죄’ 등 주요 기존작이 업데이트 비수기에 들어갔고 ‘SOL: enchant’도 9월 경쟁작 출시 이후 매출이 감소한 영향이다.
3분기 매출액은 전년동기대비 1.1%, 전분기대비 8.2% 감소할 것으로 전망됐다. 시장 컨센서스 7397억원과 비교하면 약 7% 낮은 수준이며, 영업이익 역시 시장 예상치 867억원을 밑돌 것으로 예상됐다.
영업이익은 전년동기대비 22.9% 감소하고 영업이익률은 10.2%를 기록할 전망이다. 전분기 영업이익 801억원과 영업이익률 10.7%와 비교해 수익성도 소폭 낮아질 것으로 봤다.
비용은 신작 부재 영향으로 마케팅비가 크게 줄어들 전망이다. 교보증권은 3분기 영업비용을 6180억원으로 예상했으며 이 가운데 마케팅비는 1445억원으로 전년동기대비 0.5%, 전분기대비 21.2% 감소할 것으로 추정했다.
인건비는 임금 인상에도 보수적인 채용 기조가 유지되면서 1820억원으로 전망됐다. 전년동기대비 6.8% 증가하지만 전분기대비로는 0.3% 감소하는 수준이다.
지급수수료는 2271억원으로 전년동기대비 1.0% 증가하고 전분기대비 3.6% 감소할 것으로 예상했다. 외부 지식재산권(IP)을 활용한 ‘SOL: enchant’의 매출 비중이 증가하면서 지급수수료율은 매출의 33.0%로 전분기보다 1.6%p 높아질 것으로 전망됐다.
기존작의 매출 하락은 당분간 이어질 것으로 봤다. 교보증권은 ‘MCoC’의 올해 매출액을 2404억원으로 예상했으며 내년에는 2127억원으로 감소할 것으로 전망했다.
‘나 혼자만 레벨업: ARISE’ 매출액은 올해 874억원에서 내년 564억원으로 줄어들 것으로 예상했다. ‘세븐나이츠 리버스’도 올해 1099억원에서 내년 551억원으로 감소할 것으로 봤으며, ‘RF 온라인 넥스트’는 같은 기간 1035억원에서 573억원으로 낮아질 것으로 추정했다.
기존작의 하향을 상쇄하려면 4분기 이후 신작 성과가 중요하다고 판단했다. 김 연구원은 “2027년과 이후 출시될 신작 라인업이 아직 공개되지 않았고 올해 주요 기대작의 성과도 시장 예상을 하회했기 때문에 공격적인 추정은 어려운 상황”이라고 평가했다.
신작 라인업 발표는 3분기 실적 발표 과정에서 이뤄질 가능성이 있다고 봤다. 김 연구원은 “결국 4분기 출시작의 성과 확인과 2027년 신작 라인업 공개가 가장 중요한 이벤트”라고 설명했다.
주요 기대작으로는 ‘샹그릴라 프론티어: 일곱 최강종’과 ‘나 혼자만 레벨업: KARMA’가 꼽혔다. 두 게임은 3분기 도쿄게임쇼 시연에서 긍정적인 반응을 얻은 뒤 9월부터 사전등록을 시작했으며, 교보증권은 두 작품의 출시 시점을 12월로 가정했다.
다만 올해 실적에 미치는 영향은 제한적일 것으로 예상했다. 교보증권은 ‘샹그릴라 프론티어: 일곱 최강종’의 올해 매출 기여를 210억원, ‘나 혼자만 레벨업: KARMA’를 180억원으로 추정했으며 본격적인 실적 기여는 내년에 나타날 것으로 봤다.
내년에는 두 신작의 매출 기여가 각각 1414억원, 1039억원까지 확대될 것으로 전망했다. ‘프로젝트 이지스’도 내년 968억원의 매출을 올릴 것으로 예상했으며, 이를 포함해 총 5종의 신작 출시를 가정했다.
신작 효과를 반영한 내년 매출액은 2조8798억원으로 올해보다 3.4% 증가할 것으로 전망했다. 영업이익은 3293억원으로 24.8% 증가하고 영업이익률도 올해 9.5%에서 내년 11.4%로 개선될 것으로 예상했다.
비용 효율화도 내년 이익 개선을 뒷받침할 것으로 전망했다. 김 연구원은 “인건비와 마케팅비가 타이트하게 관리되고 있으며 내년 지급수수료율 인하에 따른 구조적인 영업이익률 개선도 예정돼 있다”고 설명했다.
올해 실적은 기존작의 매출 감소 영향으로 다소 부진할 전망이다. 교보증권은 넷마블의 올해 연결기준 매출액과 영업이익을 각각 2조7844억원, 2638억원으로 예상했으며 매출액은 전년대비 1.8%, 영업이익은 25.2% 감소할 것으로 봤다.
올해 순이익은 5170억원으로 전년대비 123% 이상 증가할 것으로 예상됐다. 지배주주순이익은 5000억원으로 전망했으며, 이는 영업외손익 개선 영향이 반영된 수치다.
4분기 실적은 신작 출시 시점과 성과가 핵심 변수가 될 전망이다. 교보증권은 4분기 매출액과 영업이익을 각각 6954억원, 605억원으로 예상했으며 영업이익률은 8.7%로 전망했다.
4분기 매출액은 전년동기대비 12.8%, 영업이익은 45.4% 감소할 것으로 예상했다. 신작이 12월에 출시되는 것으로 가정돼 실적 기여가 제한적인 데다 기존작 매출 감소 영향이 이어질 것으로 봤다.
재무구조는 점진적으로 개선될 전망이다. 총차입금은 지난해 1조5910억원에서 올해 1조4480억원, 내년 1조4080억원으로 감소할 것으로 예상했다.
현금 및 현금성자산은 지난해 6890억원에서 올해 9300억원, 내년 1조290억원으로 증가할 전망이다. 순차입금비율도 지난해 19.7%에서 올해 17.3%, 내년 16.4%로 낮아질 것으로 봤다.
현금창출력도 개선될 것으로 전망했다. 교보증권은 올해 잉여현금흐름(FCF)을 2850억원으로 예상했으며 내년과 2028년에는 각각 3200억원, 3380억원으로 증가할 것으로 추정했다.
목표주가는 기존 6만1000원에서 5만1000원으로 16.4% 하향했다. 교보증권은 내년 지배주주순이익 3053억원에 목표 주가수익비율(PER) 13.9배를 적용해 적정 시가총액을 4조2530억원으로 산출했다.
목표 PER은 글로벌 게임사 12개월 선행 PER 평균 대비 20% 할인한 수준이다. 이를 발행주식수 8315만8000주에 적용해 적정주가 5만1142원을 산출하고 목표주가를 5만1000원으로 제시했다.
밸류에이션은 올해 예상 주당순이익(EPS) 6023원 기준 PER 5.7배로 전망했다. 내년 PER은 9.5배, 2028년은 8.7배로 예상했으며 주가순자산비율(PBR)은 올해부터 2028년까지 0.5배 수준으로 전망했다.
넷마블은 모바일·PC 게임을 개발하고 서비스하는 게임업체로 ‘MCoC’, ‘세븐나이츠 리버스’, ‘나 혼자만 레벨업: ARISE’ 등을 주요 게임으로 보유하고 있다. 최근에는 기존작 매출 감소를 상쇄할 신작 흥행 여부와 ‘샹그릴라 프론티어: 일곱 최강종’, ‘나 혼자만 레벨업: KARMA’의 초기 성과, 내년 신규 라인업 공개가 주요 투자 포인트로 꼽힌다.
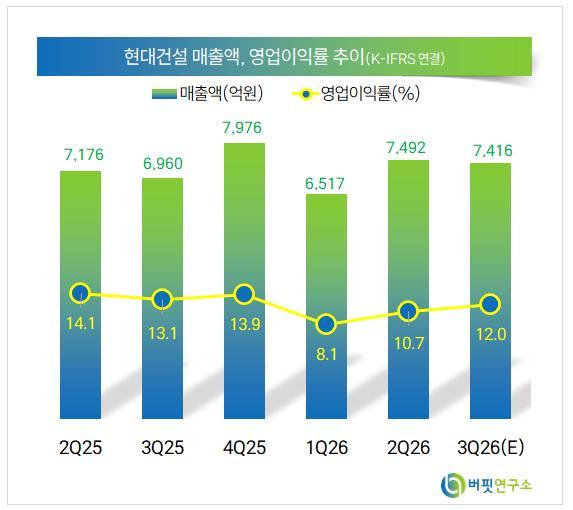 넷마블 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>