Update2026.10.16 금

[버핏연구소=이선우 기자] 다올투자증권이 16일 넷마블(251270)에 대해 3분기 신작 공백 속 무난한 실적이 예상되나 기존 게임의 하향 안정화와 일부 신작 부진으로 성장성이 아쉽다는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 5만5000원에서 5만원으로 하향 조정했다. 넷마블의 전일 종가는 3만4050원이다.
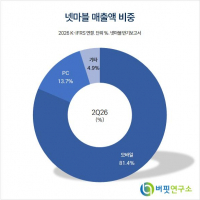
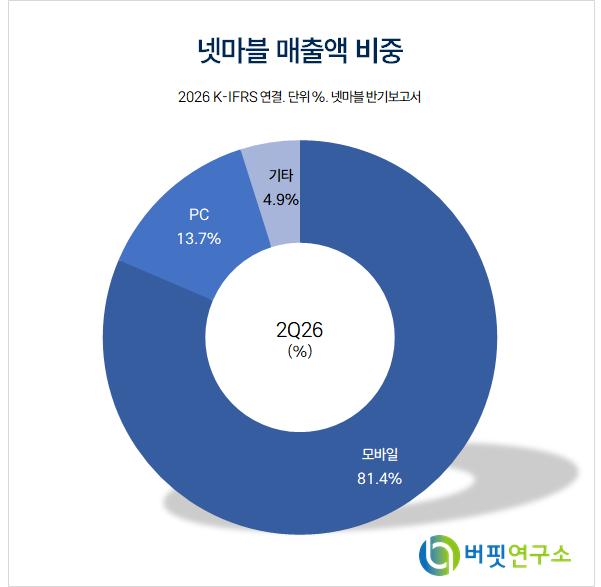 넷마블 매출액 비중. [자료=버핏연구소]김혜영 다올투자증권 애널리스트는 “3분기 매출액은 컨센서스에 부합하고 영업이익은 컨센서스를 하회할 전망”이라며 “3분기 평균 환율은 1418원으로 2분기 1502원 대비 하락했고 환율과 계절성으로 소셜 카지노 매출이 전분기 대비 감소할 것”이라고 밝혔다.
오는 3분기 매출액과 영업이익은 각각 6965억원, 700억원으로 추정됐다. 영업이익은 컨센서스 890억원을 밑도는 수준이다.
김혜영 애널리스트는 "소셜 카지노 매출은 1943억원으로 예상한다"며 “Lotsa Slots과 Cash Frenzy의 3분기 미국 매출 순위는 각각 35위와 43위로 2분기 32위, 40위 대비 소폭 하락했다”고 설명했다.
김 애널리스트는 "마블 콘테스트 오브 챔피언스는 비수기 영향으로 3분기 매출 순위가 78위로 2분기 74위 대비 하락했다"며 “SOL: enchant는 3분기 구글 플레이 평균 매출 순위가 3위로 2분기 1위 대비 하락했으나 여전히 견조하다”고 분석했다.
그는 “3분기에는 뱀피르 일본 지역 확장 외에 신작이 부재해 영업비용이 전분기 대비 감소할 전망”이라며 "다만 외부 퍼블리싱 게임인 SOL: enchant의 매출이 온기 반영되며 지급수수료가 상승해 전체 비용 하락 폭은 제한적"이라고 진단했다.
이어 "연내 나 혼자만 레벨업: KARMA를 포함해 3종의 게임을 출시할 예정"이라며 "아직 출시일이 확정되지 않았기 때문에 매출 반영 일수는 크지 않을 전망"이라고 전망했다.
끝으로 "다작 전략을 유지하고 있으나 기존 게임의 하향 안정화와 일부 신작의 저조한 성과로 성장성 측면에서 아쉬운 상황"이라며 "이에 따라 실적을 소폭 하향 조정했다"고 평가했다.
다올투자증권은 넷마블의 올해와 내년 매출액을 각각 2조8232억원, 2조9635억원으로 추정했다. 영업이익은 올해 2847억원, 내년 3891억원으로 예상했다.
넷마블은 모바일 게임을 개발하고 서비스하는 게임 업체다. 소셜 카지노 게임사 스핀엑스와 마블 콘테스트 오브 챔피언스 개발사 카밤 등을 자회사로 두고 있다.
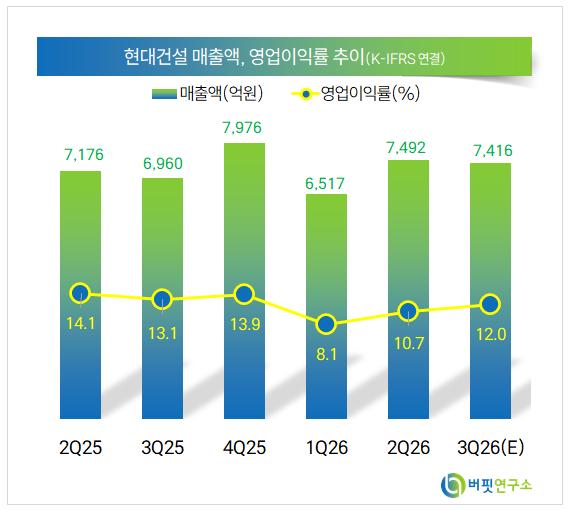 넷마블 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>