Update2026.10.20 화

[버핏연구소=손민정 기자] 대신증권이 20일 LG CNS(064400)에 대해 "3분기 실적은 대외 금융권 클라우드 관리 서비스(MSP)와 시스템 통합(SI) 성장에 힘입어 시장 기대치를 상회할 전망이며, 인공지능(AI) 팩토리 등 신사업 목적의 인프라 투자가 중장기 성장을 견인할 것"이라며 투자의견 '매수'와 목표주가 9만2000원을 유지했다. LG CNS의 전일종가는 6만9900원이다.
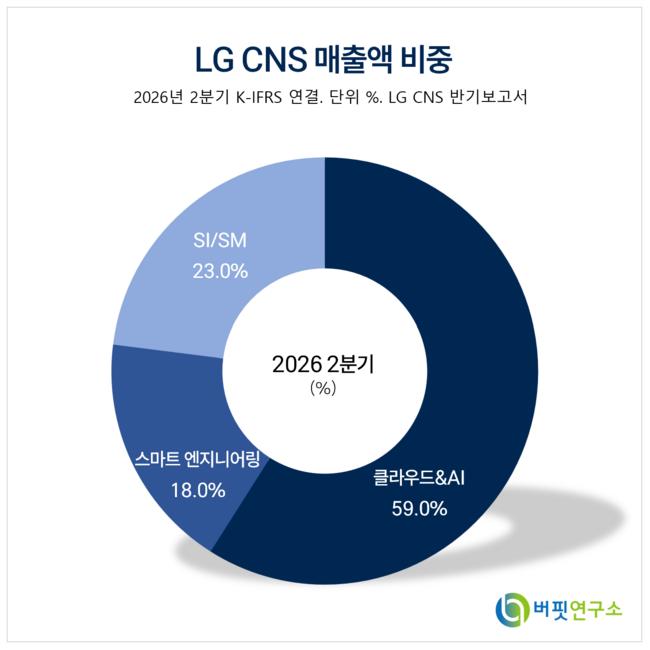 LG CNS 매출액 비중. [자료=LG CNS 반기보고서]
정해창 대신증권 애널리스트는 "LG CNS의 3분기 매출액은 전년 동기 대비 8.4% 증가한 1조6507억원, 영업이익은 18.1% 증가한 1419억원을 기록해 시장 전망치를 각각 1.1%, 4.8% 상회할 것으로 예상된다"며 "계열사 투자 둔화 우려에도 불구하고 금융 SI와 MSP 고객 확대가 성장을 견인하고, 대외 사업 확대에 따른 마진 희석 가능성도 고마진 사업의 선별 수주를 통해 효과적으로 방어하고 있다"고 분석했다.
정해창 애널리스트는 주요 부문별 동향에 대해 "부문별 예상 매출액은 클라우드 및 AI 9571억원, DBS 3949억원, 스마트 엔지니어링 2988억원 수준"이라고 분석했다.
이어 정 애널리스트는 "스마트 엔지니어링 부문은 계열사 설비 증설 축소 영향이 불가피하나, 대외 물류 프로젝트 수주 확대를 통해 감소분을 일부 상쇄하고 있다"고 설명했다.
끝으로 그는 "DBO(데이터센터 구축·운영) 사업은 고객 확보 이후 기존 데이터센터 가동률 상승에 따라 점진적 성장이 예상된다"며 "특히 3분기 AI 팩토리 신사업을 위해 구매한 약 5MW 규모의 GPU(2027년 하반기 취득 예정)와 2027년 구체화될 인도네시아 조인트벤처(JV) 데이터센터 가동 일정이 중장기 기업가치와 성장성을 결정지을 핵심 동력이 될 것"이라고 진단했다.
LG CNS는 클라우드, AI, 디지털 비즈니스 솔루션(DBS), 스마트 엔지니어링 등 고도화된 IT 기술 기반의 엔터프라이즈 솔루션을 제공하는 기업이다. 최근 대외 금융권 MSP 사업 비중을 빠르게 늘려가는 동시에 데이터센터 구축(DBO) 및 AI 인프라 투자를 통해 미래 신성장 동력을 적극 확보해 나가고 있다.
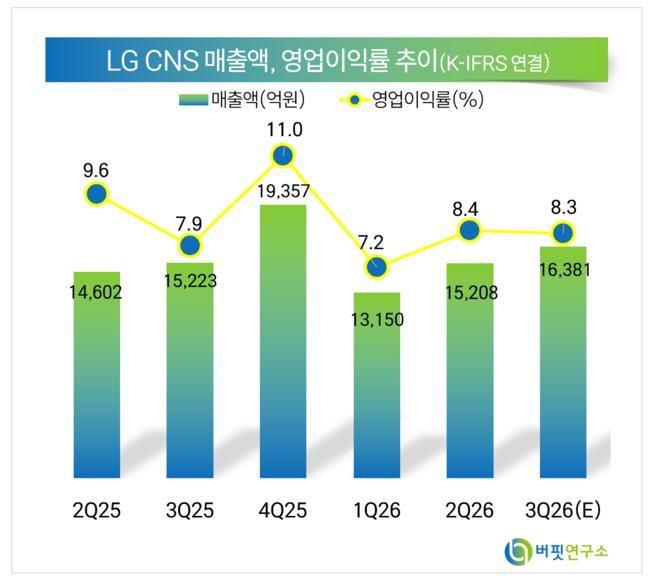 LG CNS 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>