Update2026.10.21 수

[버핏연구소=이승윤 기자] NH투자증권은 21일 LS에코에너지(229640)에 대해 전선 계열사와의 협업 확대로 중장기 성장이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 8만4000원으로 상향했다. LS에코에너지의 전일 종가는 4만9450원이다.
이민재 NH투자증권 애널리스트는 “3분기 연결 매출액 3515억원(+51%, 전년동기대비), 영업이익 222억원(+50%)으로 당사 추정치와 시장 예상을 상회했다”며 “베트남 내 한국 기업 투자 확대, 북미와 유럽 향 케이블 수출 확대로 베트남 생산 법인 ‘LS VINA’ 내 초고압 케이블과 중저압 케이블 부문 영업이익률은 각각 17%, 9%를 기록했다”고 전했다.
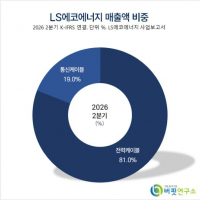
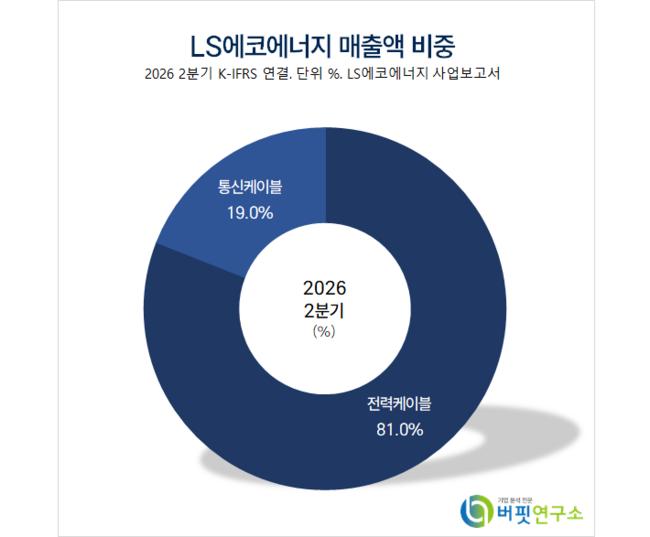 LS에코에너지 매출액 비중. [자료=버핏연구소]
이민재 애널리스트는 “버스덕트는 추가 투자(78억원)를 통해 생산능력을 확대(6000세트→1만4000세트)하고 데이터 센터에 납품 가능한 수준까지 품질을 끌어올릴 계획”이라며 “라이너스와의 전략적 파트너십을 통해 내년 중으로 베트남 내 희토류 생산 기반 구축 완료 예정”이라고 밝혔다.
이 애널리스트는 “울트라커패시터도 LS머트리얼즈 수요 확대에 공동 대응하기 위한 투자도 병행할 계획”이라며 “구조적 성장이 계속되는 본업과 함께 더해지는 신사업 실적(매출액 4000억원 이상)을 감안할 때 전선 업종 내 최선호주”라고 제시했다.
그는 “초고압 케이블의 북미 및 유럽 시장 진출과 베트남 내 버스덕트, 울트라커패시터, 희토류 사업 확대, 중장기 동남아시아 수요에 대응하기 위한 해저 케이블 설비 투자 가능성 때문에 투자의견을 유지한다”며 “베트남 중심의 본업 성장과 계열사와의 사업 확대도 본격화될 것”으로 전망했다.
끝으로 “내년부터 확대되는 신사업 매출액, 버스덕트 최대 1000억원, 희토류 3000억원을 반영해 목표주가를 올렸다”며 “향후 본격적인 해저 케이블 설비 투자 시 추가적인 성장도 가능하다”고 예상했다.
LS에코에너지는 전력·에너지 기업이다. 베트남 220킬로볼트급 초고압 케이블 시장 점유 80%를 차지한다.
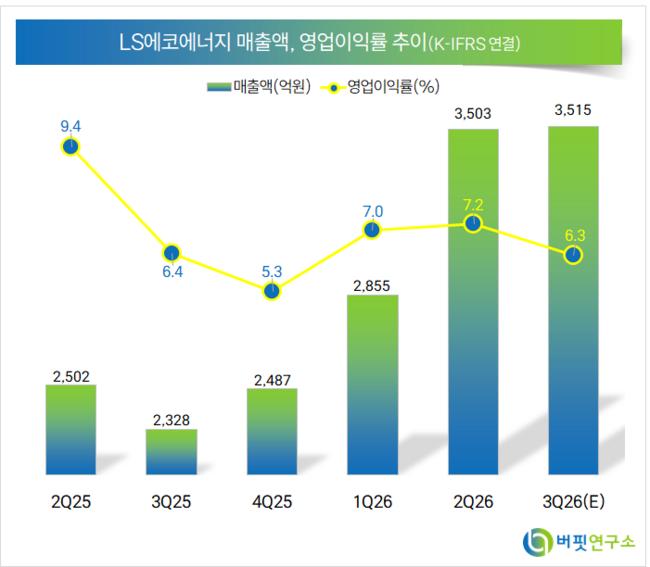 LS에코에너지. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>