Update2026.10.21 수

[버핏연구소=홍승환 기자] LS증권은 포스코퓨처엠(003670)에 대해 기존 삼원계 양극재 생산라인을 LFP(리튬인산철) 라인으로 전환하는 전략이 신규 증설보다 투자비 부담을 낮추면서 가동률을 높일 수 있다고 평가했다. 투자의견 ‘보유(Hold)’를 유지하면서 목표주가는 기존 14만원에서 15만3000원으로 상향했다. 포스코퓨처엠의 전일 종가는 17만8200원이다.
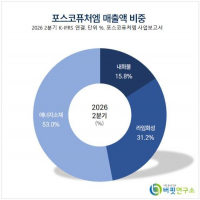
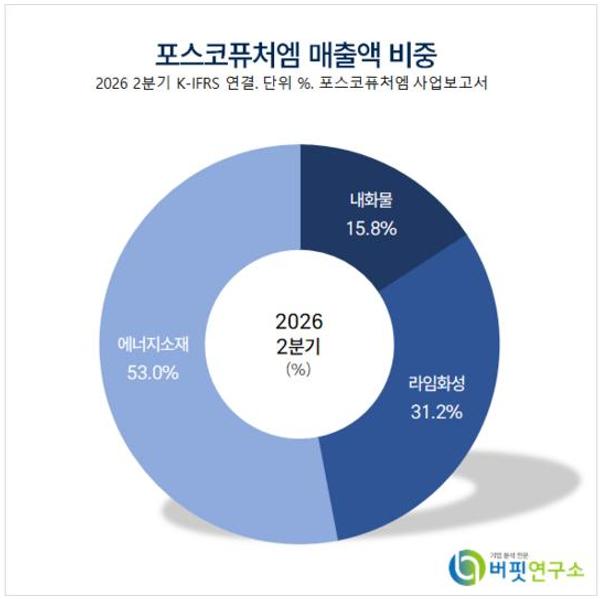 포스코퓨처엠 매출액 비중. [이미지=버핏연구소]
정경희 LS증권 연구원은 “포항 공장 기존 삼원계 소성라인 4개 가운데 1개 라인은 LFP 전환이 완료돼 양산 준비를 확인했고 추가 1개 라인도 개조를 진행하고 있다”고 밝혔다. 회사는 오는 2027년 5월께 4개 라인의 전환을 모두 완료할 계획이다.
포스코퓨처엠이 LFP 시장에 진입하는 배경에는 미국 ESS(에너지저장장치) 시장 확대가 있다. 국내 배터리 셀 업체들이 미국 ESS 시장 진출 과정에서 비중국산 LFP 양극재를 채택하는 상황을 기회로 보고 기존 설비를 활용해 시장에 빠르게 진입하겠다는 전략이다.
회사는 2030~2035년 전체 양극재 생산에서 LFP가 약 3분의 1을 차지할 것으로 전망하고 있다. 신규 공장을 짓는 대신 기존 삼원계 라인을 전환해 투자비 부담을 낮추면서 공장 가동률을 동시에 높이는 방향을 택했다.
LFP 생산공정은 원료 혼합과 습식 밀링, 분무건조로 구성된 상공정과 소성·해쇄로 구성된 하공정으로 나뉜다. 포스코퓨처엠은 기존 삼원계 설비를 활용할 수 있는 하공정을 우선 LFP로 전환하고 상공정은 이후 순차적으로 전환할 계획이다.
삼원계 설비의 LFP 전환이 상대적으로 용이하다는 점도 강점으로 꼽혔다. LS증권은 삼원계 공정에서 사용하는 소성 설비를 LFP 생산에 활용할 수 있지만 LFP 설비를 다시 삼원계로 전환하는 것은 사실상 어렵다고 설명했다.
중장기적으로는 원가 경쟁력 확보가 핵심 과제다. 포스코퓨처엠은 미국 첨단제조생산세액공제(AMPC)가 종료되는 2032년 이전까지 중국 업체와 경쟁할 수 있는 수준의 LFP 원가 경쟁력을 확보한다는 목표다.
이를 위해 기존 공장 라인 전환을 통한 고정비 부담 완화와 무전구체 공법 도입을 추진하고 있다. 무전구체 공법은 별도의 전구체 제조공정을 생략하는 방식으로, 상용화에 성공할 경우 원가 절감 효과가 기대된다.
정 연구원은 “공장 라인 전환을 통한 가동률 상승으로 신규 증설 대비 고정비 부담을 줄일 수 있다”며 “무전구체 공법을 성공적으로 적용해 원가를 낮추는 것이 핵심”이라고 평가했다.
반면 3분기 실적은 시장 기대치를 밑돌 것으로 전망됐다. LS증권은 포스코퓨처엠의 3분기 연결기준 매출액과 영업이익을 각각 6820억원, 130억원으로 예상했으며 영업이익률은 1.9%로 전망했다.
매출액은 전년동기대비 22% 감소하고 전분기와 유사한 수준을 기록할 것으로 예상됐다. 영업이익은 전년동기대비 81%, 전분기대비 52% 감소하면서 시장 컨센서스를 밑돌 것으로 봤다.
실적 부진의 핵심은 에너지소재 부문이다. LS증권은 3분기 에너지소재 매출액을 3010억원으로 전망했으며 전년동기대비 44%, 전분기대비 8% 감소할 것으로 예상했다.
에너지소재 부문은 70억원의 영업손실을 기록할 것으로 전망했다. 영업이익률은 -2.3%로 전분기 0.8%에서 다시 적자로 돌아설 것으로 예상됐다.
양극재 매출액은 2780억원으로 전망했다. GM향 물량 감소분을 중국향 소형 제품 판매로 보완할 계획이었지만 실제 판매가 예상보다 부진하면서 기존 가이던스보다 출하량이 낮아질 것으로 봤다.
환율과 원재료 가격도 수익성에 부담으로 작용할 전망이다. 원화 강세와 리튬 가격 하락이 동시에 나타나면서 양극재 부문은 적자를 기록할 것으로 예상했다.
음극재 역시 적자가 지속될 것으로 봤다. LS증권은 3분기 음극재 판매량을 약 5500톤으로 예상했지만 낮은 가동률로 인해 고정비 부담이 이어질 것으로 판단했다.
3분기 음극재 매출액은 230억원으로 전망했다. 전분기 280억원보다 감소하는 수준이며, 에너지소재 부문의 수익성 회복을 제한하는 요인으로 작용할 전망이다.
반면 기초소재 사업은 전체 이익을 방어할 것으로 전망됐다. 3분기 기초소재 매출액은 3810억원으로 전년동기대비 12%, 전분기대비 8% 증가할 것으로 예상했다.
기초소재 영업이익은 200억원으로 전망했다. 유가 강세에 따른 제품 가격 호조가 이어지면서 양극재와 음극재의 적자를 상쇄하고 전체 영업이익을 견인할 것으로 분석했다.
내화물 사업 매출액은 1360억원, 라임·화성 사업은 2460억원으로 전망됐다. 두 사업을 포함한 기초소재 부문의 영업이익률은 5.2%로 예상했다.
4분기에는 에너지소재 부문의 흑자전환이 예상됐다. LS증권은 4분기 에너지소재 매출액과 영업이익을 각각 3190억원, 30억원으로 전망했으며 영업이익률은 0.9%로 예상했다.
양극재 매출액은 2890억원, 음극재는 300억원으로 전망했다. 기초소재 매출액은 3610억원, 영업이익은 90억원으로 예상했다.
올해 연간 실적은 매출 감소에도 영업이익 개선이 예상됐다. LS증권은 포스코퓨처엠의 올해 매출액을 2조7990억원으로 전망했으며 지난해보다 4.7% 감소할 것으로 봤다.
영업이익은 690억원으로 지난해 330억원보다 111.4% 증가할 것으로 예상했다. 영업이익률도 지난해 1.1%에서 올해 2.5%로 높아질 전망이다.
올해 에너지소재 매출액은 1조3810억원으로 전년대비 12% 감소할 것으로 예상했다. 영업손실은 30억원으로 지난해 370억원 손실보다 적자 폭이 크게 축소될 것으로 봤다.
기초소재 매출액은 올해 1조4180억원으로 전년대비 4% 증가할 전망이다. 영업이익은 720억원으로 지난해와 유사한 수준을 유지하며 회사의 현금창출원 역할을 이어갈 것으로 예상했다.
내년에는 에너지소재 회복을 바탕으로 외형과 이익이 함께 성장할 것으로 전망했다. LS증권은 내년 매출액과 영업이익을 각각 3조310억원, 990억원으로 예상했으며 전년대비 각각 8.3%, 43.3% 증가하는 수준이다.
내년 영업이익률은 3.3%로 올해보다 0.8%p 개선될 전망이다. 에너지소재는 매출액 1조6880억원, 영업이익 250억원으로 흑자전환할 것으로 예상했다.
양극재 매출액은 내년 1조5810억원으로 올해보다 증가할 것으로 전망했다. 음극재 매출액도 1070억원으로 올해 960억원보다 확대될 것으로 예상했다.
다만 자기자본이익률(ROE)은 여전히 낮은 수준에 머물 것으로 봤다. LS증권은 올해 ROE를 1.3%로 예상했으며 내년에는 -0.8%로 다시 낮아질 것으로 전망했다.
정 연구원은 포스코퓨처엠이 국내 소재업체 가운데 상대적으로 재무 안정성이 높고 기초소재 사업을 보유해 실적 변동성을 낮출 수 있다고 평가했다. 다만 현재 약 3배 수준의 주가순자산비율(PBR)을 정당화하기에는 ROE가 낮은 수준이라고 판단했다.
재무구조는 비교적 안정적인 수준으로 전망했다. 부채비율은 지난해 102.7%에서 올해 101.4%, 내년에도 101.4% 수준을 유지할 것으로 예상했다.
총차입금은 지난해 3조9510억원에서 올해 4조510억원으로 증가하고 내년에도 같은 수준을 유지할 것으로 봤다. 순차입금은 지난해 2조4720억원에서 올해 2조8990억원, 내년 3조1850억원으로 늘어날 전망이다.
올해 영업활동현금흐름은 5860억원으로 지난해 340억원의 현금유출에서 큰 폭으로 개선될 것으로 예상했다. 유형자산 취득 규모도 지난해 1조4950억원에서 올해 7000억원, 내년 3500억원으로 줄어들 것으로 전망했다.
목표주가는 기존 14만원에서 15만3000원으로 9% 상향했다. LS증권은 12개월 선행 주당순자산가치(BPS) 5만1018원에 목표 PBR 3배를 적용해 적정주가 15만3054원을 산출했다.
목표 PBR 3배는 지난해 ROE 수준 등을 고려해 적용했다. 현 주가 17만8200원은 목표주가보다 14.1% 높은 수준으로, 투자의견은 ‘보유’를 유지했다.
정 연구원은 LFP 라인 전환이 신규 증설보다 자본적지출 부담이 낮고 가동률을 빠르게 높일 수 있다는 점을 긍정적으로 평가했다. 다만 높은 성장 기대가 이미 밸류에이션에 반영돼 있고 현재 이익을 견인하는 기초소재 부문이 철강 소재산업에 속한다는 점을 감안하면 현 주가를 저평가 구간으로 보기는 어렵다고 판단했다.
포스코퓨처엠은 양극재와 음극재 등 이차전지 소재와 내화물·라임·화성 등 기초소재 사업을 영위하고 있다. 최근에는 기존 삼원계 생산라인의 LFP 전환, 무전구체 공법을 통한 원가 절감, 미국 ESS 시장 진입, 에너지소재 부문의 수익성 회복 여부가 주요 투자 포인트로 꼽힌다.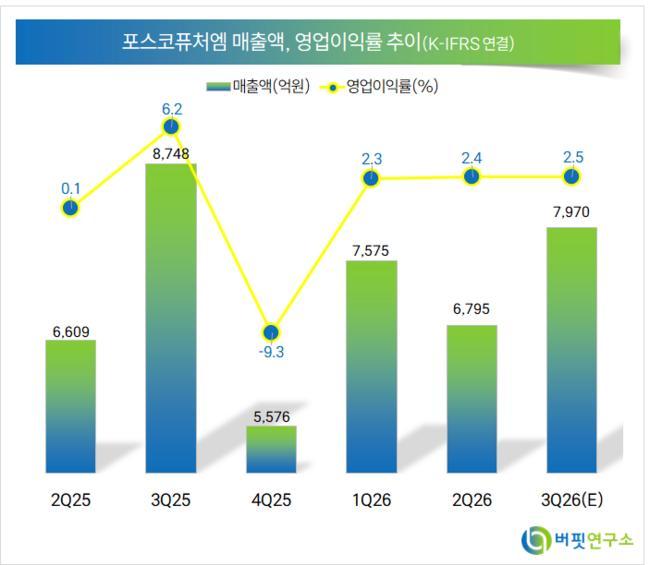 포스코퓨처엠 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>