Update2026.10.21 수

[버핏연구소=이선우 기자] LS증권이 21일 현대로템(064350)에 대해 글로벌 방산 업종 밸류에이션 하락을 반영하더라도 현 주가 수준에서는 신규 수주 지연 우려보다 계약 체결에 따른 주가 상승을 기대할 시점이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 33만원에서 15만5000원으로 하향 조정했다. 현대로템의 전일 종가는 8만6900원이다.
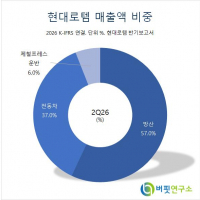
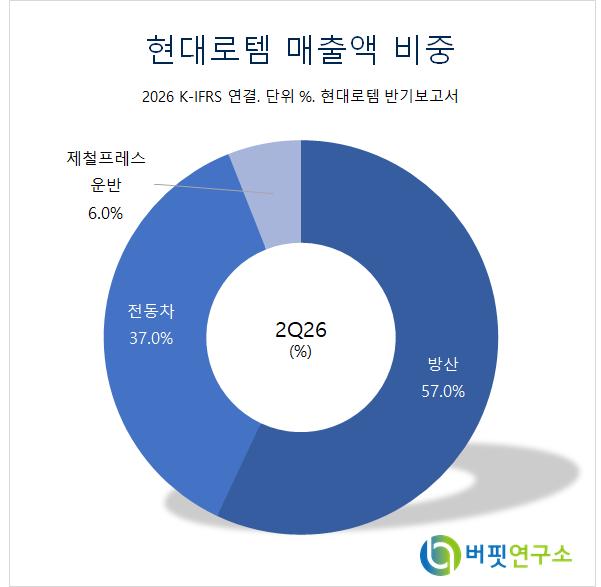 현대로템 매출액 비중. [자료=버핏연구소]
이재광 LS증권 애널리스트는 "주가는 고점인 지난 5월 4일 26만9000원 대비 67% 하락했다"며 "금리 상승에 따른 전반적인 방산주 밸류에이션 멀티플 축소가 영향이 컸다고 판단한다"고 밝혔다.
3분기 매출액과 영업이익은 각각 1조6210억원, 2470억원으로 잠정 집계됐다. 4분기 매출액과 영업이익은 각각 1조8610억원, 2520억원으로 추정됐다.
이재광 애널리스트는 "올해 상반기 20~25배였던 12개월 선행 주가수익비율(PER)이 10배 수준으로 하락했다"며 "물론 고밸류에이션을 유지할 만한 성장성, 즉 신규 수주도 보여주지 못했다"고 설명했다.
이 애널리스트는 "현재 페루와 이라크, 루마니아, 폴란드(3차), 동유럽 1~2개 국가, 싱가포르를 대상으로 K2 전차 영업활동을 하고 있다"며 "계약 체결이 지연되는 것은 계약 상대국의 상황에 따른 것이지 K2 전차의 경쟁력 하락에 의한 것은 아닌 것으로 판단한다"고 분석했다.
그는 "이미 총괄합의서를 체결한 페루는 연내 계약 체결이 예상된다"며 "미국의 군사 지원 축소에 대비해야 하는 이라크는 2027년 상반기, 폴란드 3차 계약은 2027년 하반기에 체결될 것"이라고 전망했다.
이어 "밸류에이션이 2024년 이후 최저 수준인 PER 10배로 하락한 현 시점에서는 향후 신규 수주 지연에 대한 우려보다 계약 체결에 따른 주가 상승을 기대해야 할 주가 수준"이라고 진단했다.
끝으로 "현대위아 특수사업부문 인수로 내년부터 수익성 향상도 기대된다"고 평가했다.
LS증권은 현대로템의 올해와 내년 매출액을 각각 6조5450억원, 7조4110억원으로 추정했다. 영업이익은 올해 9560억원, 내년 1조1100억원으로 예상했다.
현대로템은 K2 전차 등 방산과 철도차량, 플랜트 사업을 영위하는 현대자동차그룹 계열사다.
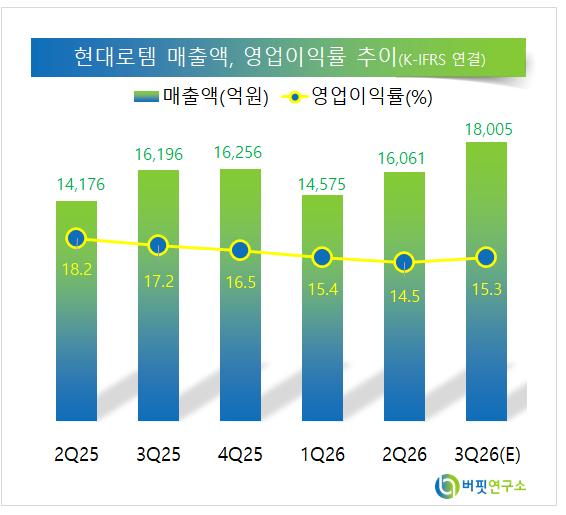 현대로템 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>