Update2026.10.22 목

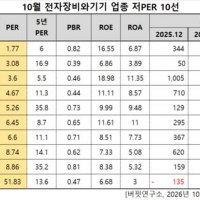
출처: 하나증권, 2026년 10월 22일
스웨덴 통신장비업체 에릭슨이 3분기 호실적에 힘입어 한 달째 주가 상승세를 이어가고 있다. 하나증권은 "에릭슨과 노키아의 주가 괴리는 글로벌 투자자들이 무선통신장비주 상승 가능성을 염두에 두고 있다는 신호"라며 "곧 국내 무선통신장비주에도 수급이 집중될 것"이라고 밝혔다.
 [이미지=버핏연구소|AI생성]
하나증권에 따르면 에릭슨의 3분기 매출액과 영업이익은 전 분기 대비 각각 13%, 50% 증가하며 계절적 요인을 크게 웃도는 호실적을 기록했다. 실적 발표를 전후로 주가 상승 탄력도 더해졌다.
본업인 네트워크 장비 매출은 지역을 가리지 않고 크게 늘었다. 인도가 87%로 가장 큰 폭으로 성장했고, 동아시아 26%, 유럽 7%, 북미 6% 순이었다.
하나증권은 이번 호실적이 전방 수요 회복보다 경쟁 구도 재편에 따른 결과라고 분석했다. 각국의 주파수 경매 일정이 모두 달라 모든 지역에서 동시에 매출이 늘기는 어려운 만큼, 친미 국가들의 중국산 장비 퇴출로 에릭슨의 점유율이 높아진 것이 가장 유력한 원인이라는 판단이다. 실제로 인도에서는 기존에 쓰던 화웨이·ZTE의 구형 장비까지 대거 교체하고 있으며, 인도 통신부가 중국산 장비 의존도를 조사하고 있는 것으로 알려졌다. 미국에서도 중국산 와이파이 퇴출, 광모듈 수입 금지 등 중국산 장비 제재가 이어지고 있다.
같은 무선장비 업체인 노키아의 주가는 오히려 한 달째 하락하고 있다. 하나증권은 노키아가 핵심 시장인 미국에서 입지가 약하고, 최근 주가 상승 동력이 무선이 아닌 데이터센터였기 때문이라고 설명했다. 노키아는 상반기 엔비디아와의 AI RAN 협력으로 주가가 급등했지만, 현재는 수급상 광·유선 업종에 묶여 있다. 루멘텀 등 관련 주도주가 모두 실적 검증 국면으로 넘어간 점이 부담이라는 것이다.
글로벌 수급 이동도 예상됐다. 하나증권은 금리 상승과 실적 검증으로 기술주 할인율이 높아지는 상황에서는 가까운 시일 내 재료가 많은 무선장비주로 글로벌 수급이 옮겨갈 수밖에 없다고 내다봤다. AI·데이터센터 붐에서 부문별 주도주들이 국가를 막론하고 글로벌 수급의 주목을 받은 만큼, 무선통신장비로 옮겨간 수급이 무선 아웃소싱 업체를 소외시킬 가능성은 낮다는 판단이다.
국내 업체가 사실상 유일한 대안이라는 분석도 나왔다. 무선 아웃소싱 분야의 대안은 중국·일본·한국 업체 정도인데, 미중 분쟁으로 중국 업체를 빼고 내수 위주인 일본 업체를 제외하면 남는 선택지는 국내 업체뿐이다. 국내 업체들은 RU(무선유닛)·필터·인빌딩 등에서 글로벌 점유율이 높아 명분도 충분하고, 향후 글로벌 벤치마크로 입지를 다질 가능성이 높다.
하나증권은 통신장비 업종 투자의견 '비중확대(Overweight)'를 유지하고 무선장비 주도주로 알에프에이치아이씨(목표주가 15만원), 케이엠더블유(7만원), 쏠리드(3만원), 오이솔루션(6만원), 에치에프알(5만원)을 추천했다. 관심종목인 LIG아큐버(8만원)를 포함해 모두 투자의견 '매수'를 제시하고 있다.
[관련 종목]
알에프에이치아이씨(218410), 케이엠더블유(032500), 쏠리드(050890), 오이솔루션(138080), 에치에프알(230240), LIG아큐버(073490)
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>