Update2026.10.22 목

[버핏연구소=손민정 기자] 신한투자증권이 22일 하나투어(039130)에 대해 "비우호적인 영업 환경 속에서도 고도화된 체질 개선을 바탕으로 시장 기대치를 상회하는 3분기 실적을 거둘 전망"이라며 투자의견 '매수'를 유지하고 목표주가를 4만5000원으로 하향했다. 하나투어의 전일 종가는 2만8050원이다.
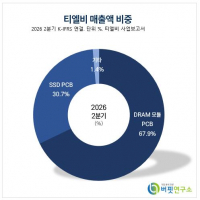
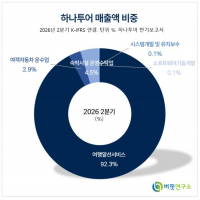
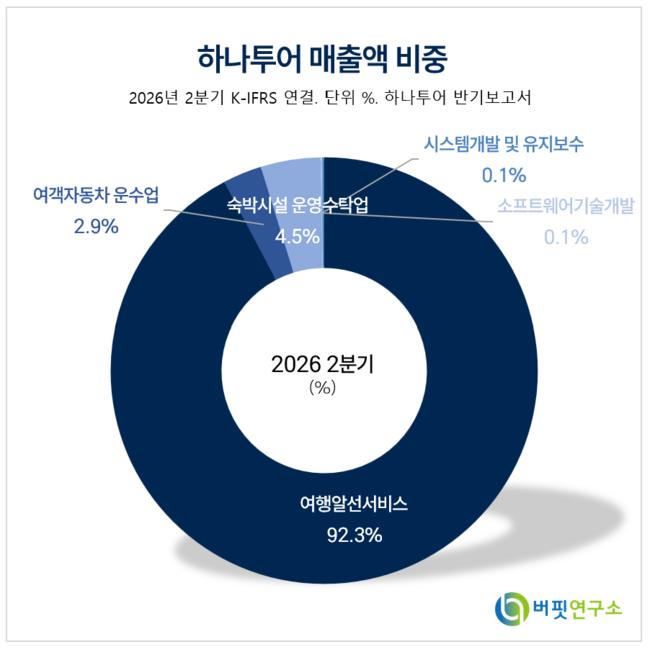 하나투어 매출액 비중. [자료=하나투어 반기보고서]
지인해 신한투자증권 애널리스트는 "하나투어의 3분기 매출액은 전년 동기 대비 4.4% 증가한 1288억원, 영업이익은 64억원(영업이익률 5.0%)을 기록해 시장 전망치를 상회할 것으로 추정된다"며 "자유여행(FIT)이 15% 성장하며 전체 수요를 견인한 가운데, 짧은 연휴 여파로 일본·중국 노선은 12% 늘어난 반면 유류비 부담이 큰 장거리 노선은 부진했다"고 분석했다.
지인해 애널리스트는 "고마진 패키지 모객 감소에도 불구하고 평균판매단가(ASP) 115만원 선의 중고가 중심 판매, 일본 자회사 기여도 확대, 인공지능(AI) 및 온라인 채널을 통한 비용 통제가 실적을 뒷받침했다"고 설명했다.
이어 지 애널리스트는 "과거 동일 수준의 패키지 모객수 대비 손익 체질이 크게 개선됐음을 이번 실적으로 증명했다"며 "4분기 역시 120만원대의 높은 단가를 유지한 가운데 예약률이 순항하고 있어 실적 안정성이 이어질 것"이라고 전망했다.
끝으로 그는 "높은 유류비 부담과 전쟁 여파 장기화를 반영해 순이익 추정치를 조정하며 목표주가를 하향했다"면서도 "현재 주가는 주가수익비율(PER) 10배 미만으로 수요 회복 전 바텀라인을 견고하게 다진 만큼, 패키지 수요 회복 시 가장 강력한 상승 탄력을 보여줄 것"이라고 진단했다.
하나투어는 국내 최대 규모의 종합 여행업체로, 패키지 여행 상품을 중심으로 항공권 판매, 숙박 예약, 자유여행(FIT) 솔루션 등 전방위 여행 서비스를 제공한다. 최근 온라인·모바일 채널 고도화와 AI 접목을 통한 체질 개선을 성공적으로 이뤄냈으며, 중고가 고부가가치 상품 라인업 확대를 통해 업황 변동성에 대응하고 있다.
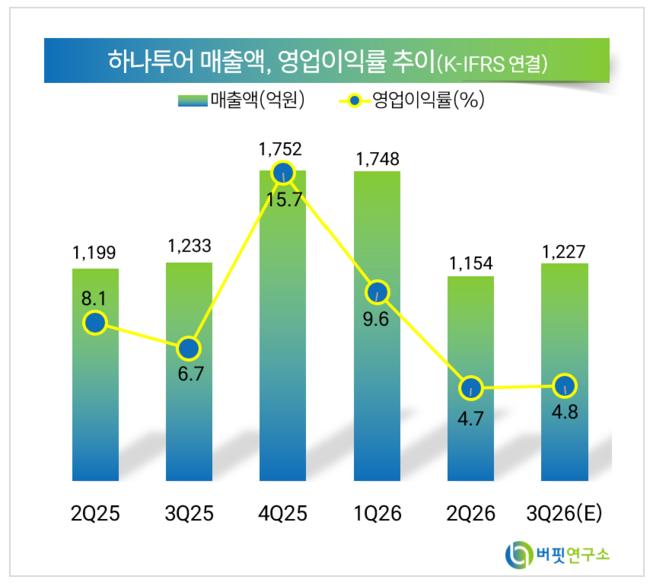 하나투어 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>