Update2026.10.29 목

출처: 하나증권, 2026년 10월 29일
HD현대 조선 그룹 3사의 3분기 실적이 조업일수 감소와 원화 강세에도 대체로 시장 기대에 부합했다. 하나증권은 "조선은 조업일수 감소와 환율 하락으로 마진이 둔화됐지만 해양, 특수선, 엔진기계는 양호한 추세를 나타내고 있다"고 밝혔다.
 [이미지=버핏연구소|AI생성]
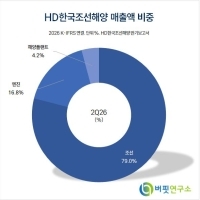
하나증권에 따르면 HD한국조선해양의 3분기 매출액은 8조2,862억원으로 전 분기 대비 7.2% 감소했다. 영업이익은 1조4,472억원으로 전 분기 대비 12.0% 줄었지만 컨센서스에는 부합했다. 전년 동기와 비교하면 매출액은 9.3%, 영업이익은 37.4% 늘었다.
실적 둔화는 일회성 요인이 겹친 영향으로 분석됐다. 조업일수 감소와 원화 강세로 매출이 줄었고, 환율 영향은 자회사를 포함해 약 700억원으로 추정됐다. 조업일수 감소와 관련된 일회성 비용이 반영됐고, 임금·단체협약 비용 추정치의 75%도 이번 분기에 선반영됐다.
수주는 순항했다. HD한국조선해양의 3분기 누적 수주는 176척, 191억달러로 이미 연간 목표를 초과 달성했다. 미국 그린필드 투자도 결정됐으며, 군수지원함 수주를 우선 목표로 삼고 있다.
HD현대중공업의 3분기 매출액은 5조7,536억원으로 전 분기 대비 9.1% 줄었고, 영업이익은 8,992억원으로 13.5% 감소해 컨센서스에 부합했다. 전년 동기 대비로는 매출액이 30.2%, 영업이익이 61.3% 늘었다. 조선 부문은 건조 믹스가 개선되고 있지만 환율 하락과 조업일수 감소로 마진이 축소됐다. 조업일수 감소로 약 500억원의 비용이 늘었고 성과급과 격려금도 반영됐다. 반면 해양플랜트는 Ruya 공정 진행률 확대와 Trion 체인지오더(C/O) 180억원 반영으로 이익이 크게 개선됐다. 엔진기계는 이익이 줄었지만 이중연료(D/F) 엔진 비중 상승으로 높은 마진을 유지했다.
HD현대마린엔진은 시장 기대를 웃돌았다. 3분기 매출액은 2,114억원으로 전 분기 대비 65.0% 늘었고, 영업이익은 603억원으로 92.7% 급증하며 컨센서스를 상회했다. 엔진 매출은 1,869억원으로 98.5% 증가한 반면 부품 매출은 245억원으로 27.8% 감소했다. 엔진 인도가 집중된 가운데 평균판매단가(ASP) 상승과 D/F 엔진 비중 확대로 외형이 가파르게 성장했고, 캡티브 물량도 실적에 본격 반영되기 시작했다. 부품은 크랭크샤프트와 터보차저의 인도 일정 영향으로 매출이 둔화됐지만 양호한 마진을 이어갔다.
하나증권은 조선 업종 투자의견 '비중확대(Overweight)'와 3사의 투자의견 '매수'를 유지했다. 다만 목표주가는 일제히 내렸다. HD한국조선해양은 자회사 지분가치 하락을 반영해 57만원에서 48만원으로 15.8% 낮췄다. HD현대중공업은 2028년 예상 BPS에 PBR 3.4배를 적용해 90만원에서 56만원으로 37.8% 내렸고, HD현대마린엔진은 PBR 2.6배를 적용해 12만원에서 8만원으로 33.3% 하향했다. 2027년 추정치 기준 PER은 HD한국조선해양 3.5배, HD현대중공업 7.1배, HD현대마린엔진 8.3배다.
[관련 종목]
HD한국조선해양(009540), HD현대중공업(329180), HD현대마린엔진(071970)
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>