Update2026.11.23 월

대신증권은 KT(030200)에 대해 이번 3분기 일회성 요인을 제외하면 전년동기대비 실적이 개선됐고 무선 사업이 지난 8월부터 순성장으로 전환한 가운데 AX 사업도 고성장하고 있으며 주주환원은 비교 불가 수준이라며 투자의견 '매수'와 목표주가 7만4000원을 유지했다. KT의 전일 종가는 5만1000원이다.
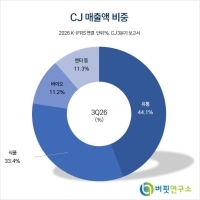
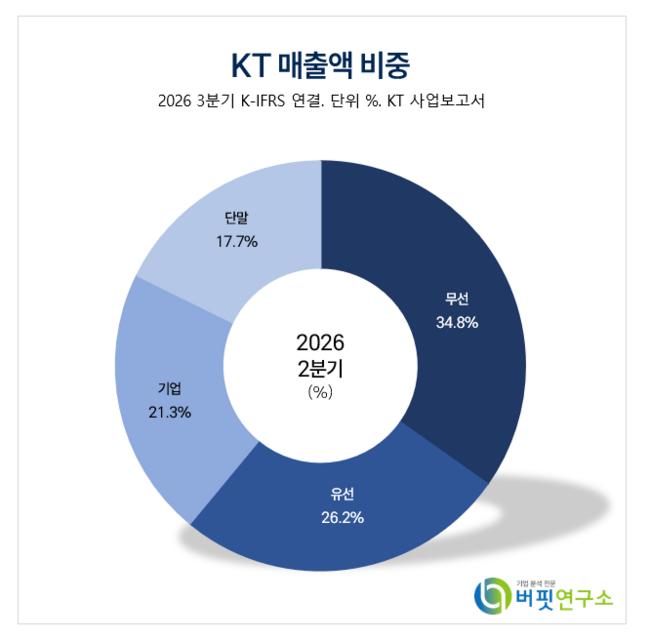 KT 매출액 비중.[이미지=버핏연구소]
김회재 대신증권 연구원은 “KT의 이번 3분기 연결 매출액은 7조원, 영업이익은 5100억원으로 전년동기대비 각각 2%, 6% 감소했다”며 "임단협 타결에 따른 소급분 약 400억원이 반영됐는데 당사는 이를 오는 4분기 이익 추정에 반영했기 때문에 이를 감안하면 당사 추정을 약 4% 상회한 양호한 실적"이라고 밝혔다.
이어 "지난해 3분기 부동산 이익을 제외한 약 4900억원 대비로도 4% 증가한 실적"이라며 "별도 영업이익은 3000억원으로 전년동기대비 12% 줄었고 연결 자회사 기여는 2100억원"이라고 설명했다.
무선 사업은 회복세로 돌아섰다. 그는 "무선서비스 매출은 1조7000억원으로 전년동기대비 4% 감소했고 ARPU는 3만4400원으로 3% 줄었다"며 "올해 2~7월 고객보답 프로그램과 위약금 면제기간 가입자 이탈 영향이 있었지만 지난 8월부터 가입자와 ARPU가 턴어라운드했고 9월 ARPU는 3만4700원으로 지난 1분기 수준을 회복했다"고 분석했다.
AX 사업은 고성장을 이어갔다. 김 연구원은 "이번 3분기 AX 매출은 3900억원으로 전년동기대비 10% 증가했고 3분기 누적으로는 1조1000억원으로 12% 늘었다"며 “AIDC는 실수요 기반으로 오는 2031년까지 1GW로 확대할 계획이며 오는 2028년까지 6개 사이트를 오픈할 예정”이라고 말했다.
이어 “AIDC 확보 파이프라인은 20개소, 약 900MW이며 이 가운데 확정은 200MW”라며 "연내 60MW가 추가돼 260MW가 확정될 예정"이라고 덧붙였다.
비용도 안정적으로 관리되고 있다. 그는 "판매비는 6500억원으로 전년동기대비 3% 줄었고 매출 대비 15.8%로 5G 도입 이후 평균인 16.4%를 하회했다"며 "감가비는 6700억원으로 8% 감소했으며 매출 대비 16.4%로 평균인 18.0%를 밑돌았다"고 진단했다.
주주환원은 강점으로 꼽혔다. 김 연구원은 "지난 2003년 이후 누적 배당성향은 별도 당기순이익의 58%이며 지난 2024년 공개한 기업가치 제고 계획에 기반해 착실한 주주환원을 이행하고 있다"며 "오는 2025~2028년 자사주 1조원 가운데 5000억원 취득을 완료했으며 비핵심자산 매각 진행 후 자사주 잔여 5000억원의 조기 집행 가능성도 있다"고 평가했다.
이어 “12개월 선행 기준 주당배당금은 2800원, 배당수익률은 5.5%이며 총주주환원은 8600억원, 수익률은 6.7%로 전망한다”고 전망했다.
대신증권은 KT의 올해 매출액과 영업이익을 각각 27조7030억원, 2조1580억원으로 추정했다. 매출액은 전년대비 1.9%, 영업이익은 12.6% 감소하는 수준이다. 지난해 부동산 이익 5000억원을 제외하면 올해 연결 영업이익은 10% 증가하는 것으로 봤다. 내년 매출액과 영업이익은 각각 28조5500억원, 2조1890억원으로 예상했다.
KT는 무선, 유선, 기업, 단말 사업을 영위하는 통신 기업이다. 이번 3분기 기준 사업별 매출 비중은 무선 35%, 유선 26%, 기업 21%, 단말 18%다. 주요주주는 현대자동차 외 1인으로 지분 8.07%를 보유하고 있으며 국민연금공단이 7.05%를 갖고 있다. 외국인 지분율은 48.74%다. 시가총액은 12조8530억원, 52주 최고가와 최저가는 각각 6만8900원과 4만4700원이다.
 KT 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>