
Update2026.11.15 일

[한경탐사봇] 효성화학(298000)이 증권사 보고서가 나온 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
한경탐사봇의 탐색 결과 최근 1주일 동안 발표된 증권사 리포트 가운데 효성화학의 목표주가 괴리율이 54.64%로 가장 높았다. 하나금융투자의 윤재성 애널리스트는 효성화학의 목표주가를 28만원으로 제시하며 전일 종가(12만7000원) 대비 54.64%의 괴리율을 기록했다.
효성화학이 목표주가 괴리율 1위를 기록한 가운데 인터로조(119610)(49.74%), 삼성전기(009150)(49.09%), HDC현대산업개발(294870)(47.88%) 등이 뒤를 이었다.
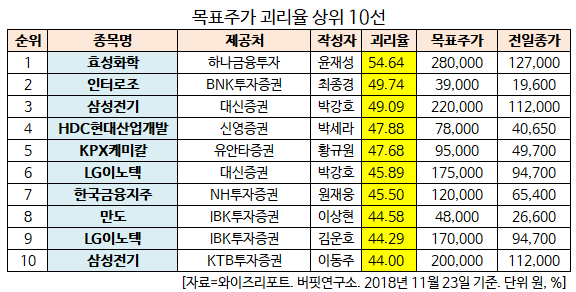
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
◆ 화학 업종 투자 심리 불안으로 주가 하락
효성화학은 인적분할로 설립된 신설회사로 2018년 7월 재상장했다. 분할전 회사인 효성의 사업 중 화학 사업부문을 영위하고 있다.
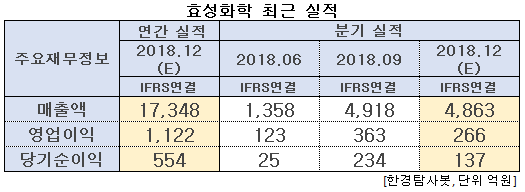
효성화학의 올해 매출액, 영업이익, 당기순이익은 각각 1조7348억원, 1122억원, 554억원으로 추정된다. 3분기 매출액, 영업이익, 당기순이익은 각각 4918억원, 363억원, 234억원이다.
이 회사가 생산하는 특수 가스 NF3(삼불화질소)는 반도체·디스플레이 등의 제조공정에서 발생하는 이물질들을 세척하는데 사용된다. 효성화학의 현재 NF3 가동률은 100% 수준으로 설비 규모 기준으로 글로벌 2위(NF3 4550톤/년)이다. 또 전체 글로벌 설비의 17%(2만6000~2만7000톤/년)를 보유하고 있다. 연간 NF3 매출액은 1500억원 내외, 영업이익률은 10% 안팎이다. 상반기 5%에 머물렀던 것에 비해서 수익성이 개선되고 있다.
효성화학은 내년 중으로 NF3 부산물을 통해 SF6(가스차단기), WF6(반도체향), 모노실란(태양광향) 등의 특수 가스 등의 생산을 계획하고 있다. 이들 특수가스는 추가적인 원재료 투입 없이 NF3의 부산물 투입만으로 생산이 가능하다는 장점이 있다. 활용도가 떨어지는 부산물들을 통해 수익성을 더할 수 있다면 현재 10% 수준인 NF3 부문의 영업이익률 역시 개선될 여지가 높다.
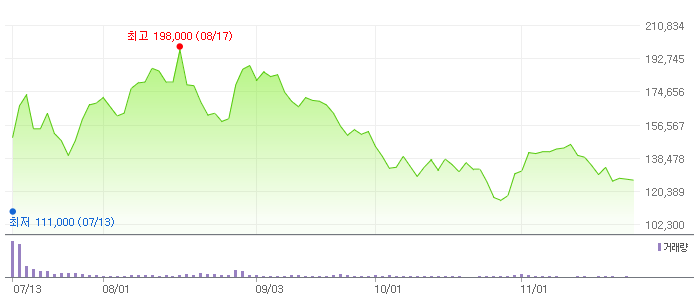
효성화학의 최근 주가 추이. [사진=네이버 증권]
그럼에도 효성화학의 주가는 하락세이다. 이는 화학 업종에 대한 투자자들의 불안감이 반영된 것으로 분석된다. 그러나 주력사업부인 PP/DH(폴리프로필렌/탈수소화), PTA(고순도테레프탈산), NF3 모두 실적 개선 가능성이 높다. PP/DH의 경우 프로판 하향 안정화에 따른 원가 경쟁력 개선이 기대되고 있다. PTA 경우 내년 원재료 PX 과잉공급에 의한 수혜를 받을 것으로 예상된다.
효성화학의 PP/DH. [사진=효성화학 홈페이지]
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[298000,효성화학]
#종목[119610,인터로조]
#종목[009150,삼성전기]
#종목[294870,HDC현대산업개발]
#종목[025000,KPX케미칼]
#종목[011070,LG이노텍]
#종목[071050,한국금융지주]
#종목[204320,만도]
#종목[009150,삼성전기]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














