
Update2026.11.15 일

[버핏연구소=이현일 기자] 하나금융투자는 15일 셀트리온(068270)에 대해 3분기 고성장이 진행 중이고 매년 신제품 출시와 꾸준한 생산 캐파(생산 능력) 확보로 지속적인 성장이 기대된다며 투자의견 「매수」와 목표주가 36만3000원을 유지했다. 15일 오전 9시 15분 현재 셀트리온의 주가는 26만3000원이다.
하나금융투자의 선민정 애널리스트는 “셀트리온의 3분기 연결기준 매출액은 전년비 약 64% 증가한 4741억원, 영업이익은 약 90% 증가한 1964억원(영업이익률 41.4%)으로 추정된다”며 “셀트리온헬스케어에 제품 공급 시 공시하는 단일판매 공급계약체결 공시에 따르면 3분기 공급계약 규모는 3705억원”이라고 밝혔다.
그런데 “3분기에는 테바사의 편두통치료제인 아조비 공급계약을 1156억원 규모로 체결하며 약 500억원의 매출이 추가로 발생할 것”이라며 “일반 판관비는 신종 코로나 바이러스 감염증(코로나19) 유행으로 각종 행사비 등이 감소하고, 비상경영체제 전환에 따른 비용 조절로 2분기에 이어 3분기 역시 전년비 감소할 것”이라고 내다봤다.
반면 “3분기 진행했던 코로나19 바이러스 항체치료제의 임상 1상 비용이 반영되며 경상연구개발비는 전년비 약 20%가량 증가할 것”이라며 “임상 2·3상이 9월 말 시작되며 4분기 임상비용의 증가가 예상되지만, 신약의 경우 임상 3상 비용은 자산으로 처리할 수 있기 때문에 큰 폭으로 증가하지는 않을 것”이라고 분석했다.
한편 “램시마SC(자가면역질환 치료제)는 올해 분기별로 평균 약 1000억원씩 지속적으로 공급될 것”이라며 “지난해부터 생산·공급하기 시작한 램시마SC는 올해 상반기까지 누적 4963억원 규모가 셀트리온헬스케어로 공급됐다”고 전했다.
그는 “셀트리온헬스케어가 발표한 램시마SC의 누적 매출액은 164억원으로 공급량의 상당 부분은 재고로 쌓여있는 셈”이라며 “그러나 의약품의 경우 약 9개월치 물량을 재고로 확보하는 것이 안전하게 제품을 공급할 수 있는 수준이라는 점을 고려할 때, 단순히 밀어내기라고 볼 수만은 없다”고 설명했다.
이어 “4분기부터는 이탈리아, 스페인, 프랑스 등 규모가 큰 국가로의 램시마SC 판매가 추가되고, 7월 염증성장질환적응증을 획득하며 램시마SC 판매가 유의미하게 발생할 것으로 기대된다”며 “의약품은 숏티지보다는 재고 축적이 오히려 낫다”고 덧붙였다.
선 연구원은 “올해 셀트리온의 탑라인 고성장은 이미 예정돼 있었다”며 “지난해까지 1공장 5만 리터, 2공장 9만 리터의 생산 캐파만을 보유하고 있던 셀트리온은 4분기 1공장 5만 리터를 추가 증설하고, 싱가폴 론자 CMO(위탁생산) 8만 리터를 확보하며 올해 27만 리터의 생판 캐파를 확보했기 때문”이라고 판단했다.
또한 “공장 비즈니스의 탑라인 증가는 캐파 증설과 직결된다”며 “램시마SC와 같은 기존 제품과 연내 생산을 시작할 휴미라 바이오시밀러 등 생산해야 할 품목의 숫자와 물량이 증가할 것이기 때문에 셀트리온의 꾸준한 캐파 증설 및 확보는 필수적”이라고 전망했다.
아울러 “셀트리온은 3공장을 국내에 건립할 예정으로 현재 인천시와 협의 중”이라며 “공장 완공까지 약 5년 정도의 시간이 소요되므로 미국에 위치한 CMO 추가계약도 검토 중”이라고 말했다.
셀트리온은 바이오의약품 제조업체로 생물학적 의약품 등의 제조, 수출 및 판매업을 영위하고 있다.
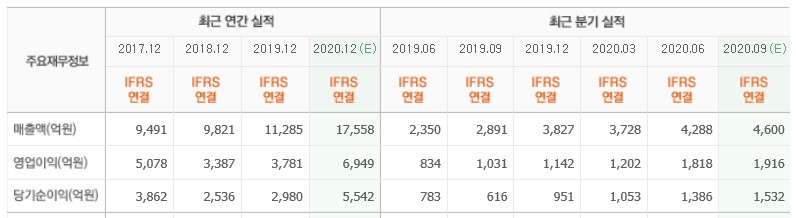
셀트리온 최근 실적. [이미지=네이버 금융]
alleyway99@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














