
Update2026.11.15 일

[버핏 연구소=김미성 기자] 하나금융투자는 22일 셀트리온헬스케어(091990)에 대해 1분기 부진한실적을 보였고 지난해 기저효과로 큰 폭의 성장을 기대하기 어렵지만 유럽과 렉키로나주 공급계약 체결가 기대된다며 투자의견 「매수」와 목표주가는 17만5000원으로 유지했다. 전일 셀트리온헬스케어의 종가는 12만4600원이다.
하나금융투자의 선민정 연구원은 “1분기 매출액은 연결 기준으로 전년비 1.2% 감소한 3528억원, 영업이익은 2.6% 감소한 543억원(영업이익률(OPM), 15.4%)으로 추정된다”며 “사유로는 마진율이 높은 미국향 비중이 감소했는데 지난해 2,3,4분기는 미국제품 비중이 50%에 이를 정도였지만 올해는 45%로 줄어들며 이익률이 낮아졌다”라고 설명했다.
이어 “신제품 효과가 발생하지 않았다”며 “램시마SC경우 1분기 판매 지역은 지난해와 유사해 큰 폭의 증가를 보이지 않았으며 올해 2월 유럽에서 승인받은 유플라이마(휴미라 바이오시밀러)의 경우 2분기 말에 출시될 것으로 예상한다”라고 밝혔다.
아울러 “4분기나 되서야 유의미한 매출 발생이 가능할 것으로 보인다”고 말했다
또 “미국향 트룩시마, 유럽향 트룩시마와 램시마와 같은 기존 제품의 실적 감소는 올해 내내 지속되고 내년에도 계속될 것”이라며 “성장을 위해서는 결국 신제품들이 일정 규모의 매출을 달성해야하는데 출시 시점 상 2분기까지는 신제품들의 매출이 일정 수준에 도달하기 어렵다”라고 분석했다.
그는 “램시마SC의 경우 프랑스에서 2월 말, 이탈리아와 스페인에서 3월 말에 출시, 1분기 대비 램시마SC의 판매가 증가하겠지만 큰 폭의 증가는 3분기에나 가능하고 이는 유플라이마도 마찬가지”라며 “2분기 말에나 런칭된다면 이들의 본격적인 판매는 4분기에나 가능하고, 만약 렉키로나주가 대규모로 유럽과 공급계약을 체결 못한다면 지난해 기저효과로 올해 큰 폭의 성장은 어렵다”고 전망했다.
한편 “3월 26일 렉키로나주가 유럽 EMA(유럽의약품청)로부터 rolling review(순차심사) 검토를 개시한 지 약 1달 만에 조건부허가를 획득했음에도 불구하고 셀트리온이나 셀트리온헬스케어의 주가에는 반영되지 않았다”며 “5월 재개될 공매도를 목전에 두고 투자 심리가 극도로 위축된 것도 있지만 유럽에서의 승인이 렉키로나주 공급계약 체결로 연결될 수 있을지에 대한 의구심은 높다”라고 언급했다.
또 “먼저 허가를 받은 리제네론과 일라이릴리 항체치료제가 있기 때문인데 리제네론은 지난 1월 12일 미국 정부와 125만 도즈 공급계약을 체결했고 일라이릴리는 2월 26일 총 120만 도즈의 공급 계약을 체결했다”며 “그러나 두 회사 모두 초기 공급 물량은 10~20만 도즈에 불과하다”라고 밝혔다.
이어 “리제네론은 올해 6월 30일까지 인도를 완료해야 하고 일라이릴리의 경우 11월 25일까지 공급을 완료해야 한다”며 “즉 리제네론과 일라이릴리의 경우 항체치료제를 만들면 현재 미국 정부에 공급하기도 바쁘고 유럽 국가들로 공급할 수 있는 항체치료제 재고가 없는 상황으로 유럽 정부들이 공급받을 수 있는 항체치료제는 셀트리온사의 렉키로나주가 거의 유일하다고 볼 수 있다”라고 분석했다.
마지막으로 “별다른 치료제가 부재한 코로나19의 특성상 다시 확진자가 증가하고 있는 유럽에서 항체치료제는 반드시 필요할 것”이라고 말했다.
셀트리온헬스케어는 주요 계열사인 셀트리온과 공동 개발 중인 바이오의약품(바이오시밀러, 바이오베터, 바이오 신약)들의 독점적인 글로벌 마케팅 및 판매를 영위하고 있다.
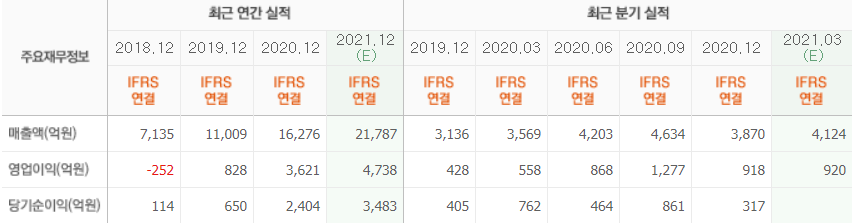 셀트리온헬스케어 최근 실적. [이미지=네이버 금융]
kbg0739@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














