Update2026.11.15 일

[버핏연구소=홍승환 기자] 키움증권은 신세계(004170)에 대해 국내 주식시장 강세에 따른 자산효과와 외국인 매출 증가 효과를 근거로 투자의견 ‘매수’를 유지하고 목표주가를 85만원으로 상향했다. 신세계의 전일 종가는 62만4000원이다.
 신세계 매출액 비중. [이미지=버핏연구소]
박상준 키움증권 연구원은 “신세계의 2분기 영업이익과 올해 연간 영업이익 전망치를 각각 1710억원, 8169억원으로 상향 조정한다”며 “국내 주식시장 강세에 따른 자산효과와 외국인 매출 증가 효과가 예상보다 강하게 나타나면서 백화점 매출이 기존 기대치를 상회할 것으로 전망된다”라고 밝혔다.
이어 “이에 따른 실적 추정치 상향 등을 감안해 목표주가를 85만원으로 상향 조정한다”고 설명했다.
키움증권은 신세계의 2분기 연결기준 영업이익을 1710억원으로 전망했다. 이는 전년동기대비 127% 증가한 수치다.
박 연구원은 “국내 주식시장 강세가 지속되면서 자산효과가 예상보다 강하게 나타나고 있다”며 “중국인 인바운드 증가 등에 힘입어 외국인 매출도 전년동기대비 2배 이상 성장할 것으로 전망된다”라고 분석했다.
이어 “특히 대형점 리뉴얼 효과와 명품 매출 고성장으로 경쟁사 대비 높은 성장세가 나타나고 있는 점을 감안해 2분기 백화점 기존점 매출 성장률 전망치를 관리기준 25%로 상향 조정했다”라고 평가했다.
주요 자회사 실적도 개선될 것으로 봤다. 박 연구원은 “백화점 업황 호조로 신세계인터내셔날과 센트럴시티도 견조한 이익 증가세가 지속될 것으로 기대된다”며 “면세점도 인천공항점 임차료 축소 등에 힘입어 전분기 대비 이익이 크게 개선될 전망”이라고 밝혔다.
올해 연간 실적 전망도 상향했다. 키움증권은 신세계의 올해 연결기준 매출액과 영업이익을 각각 7조4111억원, 8169억원으로 전망했다. 이는 전년대비 각각 6.9%, 70.2% 증가한 수준이다.
박 연구원은 “예상보다 강한 백화점 매출 성장 흐름을 반영해 올해 연간 영업이익 전망치를 8169억원으로 상향 조정한다”며 “백화점은 기존점 매출이 하반기에도 두 자릿수 성장률을 지속하면서 연간 영업이익이 전년대비 38% 증가한 5600억원으로 전망된다”라고 말했다.
중기적으로도 백화점 매출 호조가 이어질 것으로 내다봤다. 그는 “국내 주요 기업의 호실적으로 주가지수의 추세적인 상승세가 지속되고 있다”며 “올해 호실적을 바탕으로 내년 초 주요 기업들의 인센티브 지급과 임금 인상 효과가 크게 나타날 수 있다”라고 분석했다.
이어 “원화 약세와 한일령 영향으로 중국인을 중심으로 외국인 관광객이 크게 증가하고 있다”며 “외국인 매출 비중도 현재 7~8% 수준에서 구조적으로 상승할 것으로 전망된다”라고 덧붙였다.
박 연구원은 “신세계는 내수 소비경기 호조에 따른 주요 자회사의 실적 민감도도 높다”며 “전사 실적 개선 모멘텀이 강하게 나타날 것”이라고 평가했다.
목표주가 산정에는 2026년 예상 주당순이익(EPS) 25%와 2027년 예상 EPS 75%를 반영한 EPS 5만3789원, 목표 주가수익비율(PER) 15.8배를 적용했다.
그는 “내수 소비경기 호조에 인바운드 매출 모멘텀이 더해지는 점을 감안해 일본 백화점 3사 평균 PER에 10% 할인율을 적용했다”며 “신세계는 내수 소비경기 호조, 외국인 매출 증가, 대형점 리뉴얼 및 명품 고성장 등에 힘입어 업종 내에서 가장 강한 성장세를 보여줄 것”이라고 밝혔다.
신세계는 백화점, 면세점, 패션·라이프스타일, 호텔·부동산 임대 등 유통과 소비재 관련 사업을 영위하는 기업이다. 주요 사업은 신세계백화점, 신세계면세점, 신세계인터내셔날, 센트럴시티, 신세계까사, 신세계라이브쇼핑 등으로 구성돼 있다. 최근에는 백화점 대형점 리뉴얼 효과와 명품 매출 성장, 외국인 관광객 회복, 면세점 수익성 개선이 실적 개선 요인으로 부각되고 있다.
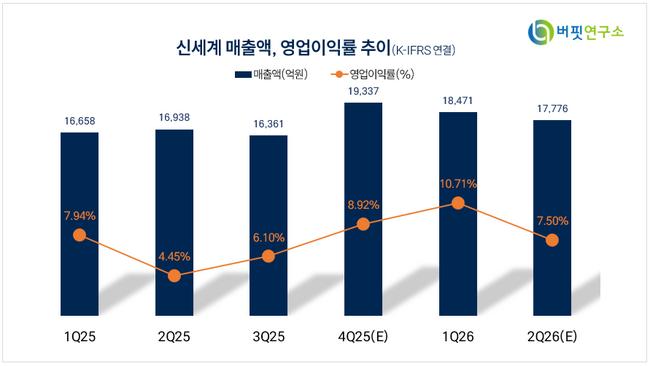 신세계 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>