Update2026.10.26 월

[버핏연구소=추승수 기자] 미래에셋증권은 셀트리온(068270)에 대해 신규 바이오시밀러 중심의 성장으로 실적과 수익성이 동시에 개선되고 있다며 투자의견 '매수'를 유지하고 목표주가를 28만원으로 상향했다. 셀트리온의 지난 종가는 17만8700원이다.
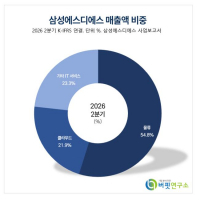
 셀트리온 매출액 비중. [이미지=버핏연구소]
김승민 미래에셋증권 연구원은 "목표주가는 12개월 선행 EBITDA(상각전영업이익) 2조2900억원에 목표 EV/EBITDA 28배를 적용해 산출했다"며 "고마진 신규 바이오시밀러 매출 비중 확대로 올해와 오는 2027년 실적을 상향 조정했고, 이에 따라 목표주가도 기존 26만원에서 28만원으로 올렸다"라고 밝혔다.
이어 "매출 확대보다 이익 성장 폭이 큰 것은 신규 바이오시밀러의 성장이 수익성 개선으로 이어졌기 때문"이라며 "글로벌 바이오시밀러 선두 업체인 산도즈와 비교하면 EV/EBITDA 20배 수준에서 거래되고 있어 프리미엄이 반영된 것으로 보일 수 있지만 사업구조를 고려하면 단순 비교는 적절하지 않다"라고 설명했다.
또 "산도즈는 매출의 약 65%가 제네릭에서 발생해 성장률과 바이오시밀러 비중이 각각 33%에 불과하다"며 "반면 셀트리온은 제네릭 없이 바이오시밀러 매출 비중이 10배를 상회하기 어려운 점을 감안하면 산도즈 시가총액 대비 20배 이상으로 추정되는 수익성을 확보하고 있다"라고 분석했다.
김 연구원은 "산도즈가 기존 CMO(위탁생산) 중심 생산구조에서 자체 생산설비를 본격적으로 확충하는 단계라면 셀트리온은 사업 초기부터 자체 생산체계를 구축해 생산 효율성과 원가 경쟁력을 확보하여 산도즈보다 높은 수익성을 보이고 있다"며 "이를 고려하면 현재 주가는 산도즈의 바이오시밀러 사업가치와 비교해도 저평가된 수준"이라고 판단했다.
또 "글로벌 바이오시밀러 시장은 개발과 허가, 생산 내재화, 공급 안정성, 영업 포트폴리오를 모두 갖춘 소수의 톱티어 업체 중심으로 재편되고 있다"며 "실제로 지난 2023~2025년 미국·유럽·한국 3개 업체가 시장을 과점하는 구조가 한층 뚜렷해지고 있으며, 오는 2028년부터 재개될 대규모 바이오의약품 특허 만료 시장에서도 기존 업체들의 성장세가 이어질 것"이라고 전했다.
김 연구원은 "올해 2분기 연결 기준 매출액은 1조3937억원, 영업이익은 4518억원, 영업이익률은 32.4%를 기록했다"며 "핵심은 고수익 신규 제품 중심의 믹스 개선으로 바이오 매출 1조2639억원 가운데 신규 제품 비중이 65%까지 확대됐고, 신규 5종 합산 매출은 3144억원으로 새로운 성장 동력으로 부상했다"라고 밝혔다.
이어 "램시마 SC(피하주사)는 유럽 점유율 확대와 일반 도매가격 인하(Low-WAC) 전략 효과로 성장세를 이어갔고, 지난해 이후 출시한 스테키마·옴리클로·스토보클로·오센벨트·앱토즈마 등 신규 제품도 유럽 시장에서 빠르게 안착하고 있다"라고 설명했다.
또 "특히 올리클로는 출시 3개 분기 만에 유럽 점유율 21%를 확보했고, 스토보클로와 오센벨트, 앱토즈마도 유럽 공급계약과 입찰 수주에 성공하며 매출 확대를 이끌고 있다"라고 밝혔다.
끝으로 "올해 연결 기준 매출액은 5조3874억원, 영업이익은 1조7761억원을 예상한다"며 "기존 시밀러인 램시마IV, 트룩시마, 허쥬마 매출 감소에도 신규 시밀러 성장세가 이를 상쇄할 것으로 보이며 화이자와의 파트너십을 통한 신제품 출시도 기대된다"라고 전망했다.
셀트리온은 바이오시밀러를 중심으로 항체의약품을 개발·생산하는 바이오 기업이다. 램시마를 비롯해 스테키마, 옴리클로, 스토보클로 등 신규 바이오시밀러를 앞세워 글로벌 시장 공략을 확대하고 있다.
 셀트리온 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>