Update2026.09.14 월

크린앤사이언스가 공기청정기와 자동차용 필터 시장 성장 둔화로 실적 부진을 겪고 있지만, AI 데이터센터와 반도체, 과불화화합물(PFAS) 규제 확대에 따른 신규 수요를 바탕으로 재평가 시점에 접어들었다는 분석이 나왔다. AI 인프라 투자 확대와 친환경 규제 강화가 맞물리면서 고부가가치 산업용 필터 비중이 확대될 것으로 예상돼 향후 실적과 기업가치가 함께 개선될 수 있다는 평가다.
기업분석 전문 버핏연구소는 지난 28일 '크린앤사이언스, AI 시대 개막으로 AI데이터센터 필터 신규 수요↑'라는 제목의 독립리서치를 발간했다. 버핏연구소 독립리서치는 국내 최초의 개인투자자를 위한 독립리서치로 2012년 9월 발행을 시작했다.
 버핏연구소 독립리서치가 발행한 '크린앤사이언스, AI 시대 개막으로 AI데이터센터 필터 신규 수요↑'. [자료=버핏연구소]
◆ 공기청정기 시장 둔화에 실적 부진…AI 시대 '턴어라운드' 기대
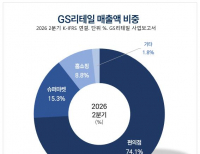
 크린앤사이언스 매출액 비중. [자료=버핏연구소]크린앤사이언스는 필터 전문 기업으로 공기청정기용 필터와 자동차용 필터, 산업용 필터 등을 생산하고 있다. 국내 필터 시장 점유율은 약 35%로 한국알스트롬과 함께 시장을 과점하고 있으며, 공기청정기용 필터 시장에서는 약 70%의 점유율로 1위를 기록하고 있다. 필터 원재료인 MB(Melt Blown)부터 완제품까지 직접 생산하는 수직계열화 체계를 구축한 것도 경쟁력으로 꼽힌다.
다만 공기청정기와 에어컨 시장이 성숙기에 접어들면서 실적은 악화됐다. 2025년 매출액은 861억원으로 2020년 대비 약 43% 감소했으며, 2024년과 2025년에는 2년 연속 영업손실을 기록했다. 코로나19 특수 종료에 따른 마스크 관련 매출 감소와 정읍공장 폭발사고에 따른 조업 중단도 수익성 악화 요인으로 작용했다.
이승윤 버핏연구소 연구원은 "AI 시대 개막으로 기존 사업의 한계를 극복할 수 있는 새로운 수요가 발생하고 있다"며 "크린앤사이언스가 자동차·가전용 필터 업체에서 AI 인프라 소재 기업으로 도약할 가능성이 있다"고 분석했다.
◆ AI 데이터센터·반도체 필터 진출…"고부가가치 사업 확대"
크린앤사이언스는 올해 초 글로벌 기업 A사가 운영하는 국내 AI 데이터센터에 프리필터와 미디엄필터를 공급하며 데이터센터 시장에 첫 발을 내디뎠다. 데이터센터용 필터는 서버실 내 미세먼지를 차단하는 핵심 부품으로 정기 교체가 필요한 MRO(유지·보수) 제품인 만큼 반복적인 수요가 발생하는 것이 특징이다. 향후 공급처 확대 시 일반 가전용 필터보다 높은 수익성을 기대할 수 있다는 평가다.
 크린앤사이언스 클린룸용 필터 제품. [자료=버핏연구소]
반도체 시장에서도 성장 동력을 확보하고 있다. 회사는 클린룸용 HEPA·ULPA 필터와 케미컬 필터를 공급하고 있으며, AI용 고사양 MLCC 생산에 필요한 핵심 공정 소재인 수처리 필터도 개발했다. 반도체용 필터는 기존 자동차용 필터보다 부가가치가 높아 수익성 개선에 크게 기여할 것으로 전망된다.
이 연구원은 "AI 데이터센터와 반도체 산업 확대는 크린앤사이언스에 새로운 성장 기회를 제공할 것"이라며 "고부가가치 산업용 필터 비중이 확대될수록 실적 개선 속도도 빨라질 것으로 기대된다"고 말했다.
◆ PFAS 규제 강화·PBR 0.20배…"실적 가시화 시 주가 재평가"
크린앤사이언스는 환경 규제 강화에 따른 PFAS 필터 시장도 선점하고 있다. 지난해 말부터 미국 글로벌 기업 P사에 PFAS 방지 공조용 필터를 공급하기 시작했으며, 100% PFAS 방지 기능을 갖춘 제품 개발이 완료되면 연간 100억원 이상의 매출도 기대되고 있다.
 크린앤사이언스 국가별 매출액 비중. [자료=버핏연구소]
버핏연구소는 현재 크린앤사이언스의 PBR이 0.20배 수준에 불과해 자산가치 대비 크게 저평가돼 있다고 분석했다. AI 데이터센터와 반도체, PFAS 등 신규 사업이 본격적으로 실적에 반영될 경우 기업가치 재평가 가능성이 높다는 설명이다.
이 연구원은 "크린앤사이언스는 AI 시대 개막과 함께 우호적인 사업 환경에 진입했지만 아직 실적은 초기 단계"라며 "신규 사업 성과가 본격적으로 실적에 반영되는 시점에는 실적과 주가가 함께 재평가될 가능성이 크다"고 평가했다.
 크린앤사이언스 연혁. [자료=크린앤사이언스]
045520:크린앤사이언스
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>