Update2026.09.15 화

[버핏연구소=추승수 기자] 신한투자증권은 한미약품(128940)에 대해 근육보존 비만 신약 HM17321의 제넨텍 기술이전을 계기로 비만 파이프라인 전반의 가치 재평가가 시작될 것으로 전망하였다. 이에 투자의견 '매수'를 유지하고 목표주가를 기존 대비 27.5% 상향한 65만원으로 제시했다. 한미약품의 전일 종가는 53만원이다.
 한미약품 매출액 비중. [이미지=버핏연구소]
이호철 신한투자증권 연구원은 "한미약품이 지난 24일 HM17321을 제넨텍에 기술이전했다"며 "차세대 비만 치료제에 대한 빅파마의 관심이 확인된 만큼 HM15275와 HM-500197 등 남아있는 비만 치료제에 대한 추가 기술이전 기대감도 지속될 전망"이라고 전했다.
이어 "이번 계약은 계약금 1억9000만달러(약 2700억원), 총 계약규모 23억500만달러(약 3조2000억원)의 대형 기술이전"이라며 "선급금 비율은 8.2%로 국내 제약사의 빅파마 기술이전 평균 선급금 비율인 4%를 2배 이상 상회한다"라고 설명했다.
또 "임상 1상 단계임에도 선급금 절대 액수가 역대 단일 에셋 기술이전 가운데 가장 높다는 점도 고무적"이라고 밝혔다. 해당 선급금은 올해 4분기 실적에 반영될 예정이며 한미사이언스와의 배분 없이 한미약품이 전액 수취한다.
HM17321은 CRF2 수용체를 타깃하는 UCN-2 유사체로 기존 비만 치료제에서 나타나는 근손실과 달리 근육량 증가와 체지방 감량을 동시에 구현하는 차세대 비만치료제다. 현재 글로벌 임상 1상을 진행하고 있으며 오는 2027년 3월 종료할 예정이다. 한미약품은 진행 중인 임상 1상까지 완료하고 2상부터 제넨텍이 개발을 승계한다. 이번 계약으로 한국을 제외한 글로벌 권리를 이전했다.
이 연구원은 "근육감소라는 GLP-1 계열 비만치료제의 한계가 부각되면서 빅파마들이 차세대 비만치료제로 근육보존형 약물을 경쟁적으로 개발하고 있다"며 "비만치료제 매출 1위인 릴리는 베르사니스 인수를 통해 비마그루맙을 확보했고 리제네론과 로슈 등 여러 빅파마도 근육보존형 약물을 자체 개발하고 있다"라고 설명했다.
이어 "로슈가 HM17321에 우호적인 조건을 제시한 배경에는 비만 시장 후발주자로서의 시급성이 있고 현재 개발 중인 에니세파타이드와 RG6652 모두 기존 비만치료제 대비 차별점이 부족한 상황"이라며, "차세대 근육보존 기전으로 개발하던 RG6237마저 올해 희귀 근육질환 임상 2상 2건에서 효능 부족으로 실패하면서 기대감이 이전보다 낮아졌다"라고 설명했다.
이 연구원은 "통상 임상 1상 단계 에셋의 선급금 비율이 6%, 국내 에셋은 역사적으로 4% 수준인 데 비해 이번 계약은 8.2%에 달한다"며 "이는 역대 국내 제약사와 빅파마 간 기술이전 선급금 비율 가운데 두 번째로 높은 수준이며 지난 6월 한미약품과 릴리가 체결한 소네페글루타이드 계약보다도 높은 수치"라고 전했다.
또 "로슈가 기존 보유한 RG6237과 다른 기전의 근육보존형 약물을 확보한 만큼 장기적으로 자사 비만치료제와 병용요법을 통해 경쟁사 대비 늦은 시장 진입을 차세대 기전으로 만회할 전망"이라고 설명했다.
끝으로 "HM17321의 신약가치를 1조7000억원으로 반영해 한미약품의 신약가치 총합을 4조9000억원으로 변경하고 오는 2027년 로슈가 글로벌 임상 2상에 진입할 경우 대규모 마일스톤 유입이 예상된다"며 "H.O.P 비만 프로젝트에 대한 빅파마의 검증이 시작된 만큼 글로벌 임상 2상을 진행 중인 HM15275와 지난 6월 미국당뇨병학회(ADA)에서 전임상 결과를 발표한 HM-500197의 추가 기술이전 가능성도 높아졌다"라고 밝혔다.
한미약품은 전문의약품을 중심으로 사업을 영위하는 국내 제약사다. 대표 제품으로 고혈압 치료제 '아모잘탄', 고지혈증 치료제 '로수젯', 위식도역류질환 치료제 '에소메졸' 등을 보유하고 있으며, 비만·항암 분야 혁신신약 개발과 글로벌 기술수출을 성장 축으로 확대하고 있다.
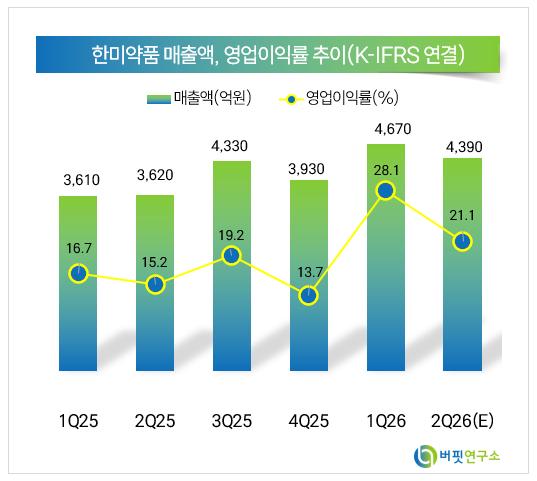 한미약품 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>