Update2026.09.15 화

유안타증권은 SK이노베이션(096770)에 대해 투자의견 '매수'를 유지하고 목표주가를 기존 17만원에서 20만원으로 상향했다. SK이노베이션의 지난 종가는 13만6700원이다.
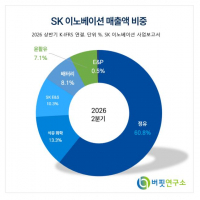
 SK 이노베이션 매출액 비중.[이미지=버핏연구소]
황규원 유안타증권 연구원은 "2026년 실적 횡재가 예상보다 훨씬 클 것"이라며 "연간 예상 실적은 매출액 102조2000억원, 영업이익 10조원(영업이익률 9.8%), 지배주주 순이익 3조6000억원 등"이라고 밝혔다.
이어 "이란 전쟁 지연에 따른 원유공급 차질(4~6%), 중동 석화설비 파손 후 재가동 지연(2~3%), 러-우 전쟁으로 에너지설비 파손(3~4%) 등으로 글로벌 수급 14% 차질이 이어지고 있다"라고 설명했다.
부문별로는 석유정제 6조2000억원(전년 3499억원), 윤활유 2조2000억원(전년 6076억원), E&S 9544억원(전년 6811억원), 배터리 -964억원(전년 -9235억원) 등이다.
다만 구조조정 변수는 남아있다고 짚었다. 그는 "2026년 하반기부터 2027년까지 3가지 구조조정이 남아있다"며 "8월 SK아이테크놀로지(분리막 자회사) 합병절차가 발표됐고, 4분기에는 SK시티가스홀딩스(도시가스 담당)를 글로벌 PE인 KKR에 매각할 전망"이라고 말했다.
그는 "SK이노베이션은 소규모 합병으로 발행주식수가 2.6% 희석된다"며 "2027년에는 SK지오센트릭(화학 자회사)에서 NCC 66만톤 설비를 박스업 또는 폐쇄할 수 있으며, 이는 정부에서 진행되는 울산 범용석화 구조조정으로 장부가 1조원 규모에 해당한다"라고 설명했다.
그럼에도 목표주가는 상향했다. 그는 "정유·윤활유 실적 효과가 구조조정에 따른 기업가치 감소보다 클 것으로 예상돼 2026년 적정주가를 20만원(기존 17만원)으로 상향 조정한다"라고 말했다.
재무구조 개선도 기대했다. 그는 "영업활동을 통한 잉여현금 창출 규모는 2026년 4조5000억원, 2027년 1조5000억원으로 추정된다"며 "5년 만에 흑자로 전환하는 것으로 재무구조 개선으로 이어질 것"이라고 밝혔다.
이어 "연결 순차입금 규모를 2024년 29조원에서 2025년 24조원, 2026년 20조원, 2027년 18조원으로 낮출 수 있다"라고 전망했다.
유안타증권은 SK이노베이션의 올해 3분기 매출액을 2조6134억원, 영업이익을 2440억원으로 추정했다. 이는 컨센서스 대비 매출액은 0.1%, 영업이익은 43.0% 높은 수준이다. 올해 연간 매출액과 영업이익은 각각 102조2974억원, 10조553억원으로 추정했다.
SK이노베이션은 SK그룹 계열의 에너지·화학 기업으로 정유, 석유화학, 윤활유, 배터리(SK온), 발전·도시가스(SK E&S) 사업을 영위하고 있다. 올해 매출 비중 전망은 정유 60.9%, 석유화학 13.3%, SK E&S 10.3%, 배터리 8.1%, 윤활유 7.1%, 자원개발(E&P) 0.5% 순이다. 최대주주는 SK 외 12인이며, 외국인 지분율은 15.76%다. 시가총액은 23조1095억원, 52주 최고가와 최저가는 각각 15만3500원과 8만9500원이다.
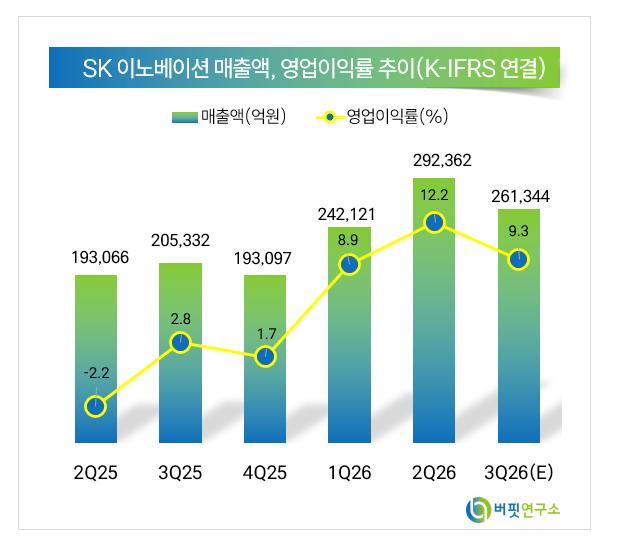 SK이노베이션 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>