Update2026.09.16 수

[버핏연구소=이승윤 기자] NH투자증권은 16일 엘앤에프(066970)에 대해 불안정한 재무구조로 자금조달 리스크가 존재하지만 조달을 통한 LFP 확장 기회가 더 크다며, 투자의견 ‘매수’를 유지하고 목표주가를 16만원으로 상향했다. 엘앤에프의 전일 종가는 11만4700원이다.
주민우 NH투자증권 애널리스트는 “내년 테슬라향 양극재 이원화(점유율 100%→65% 가정)를 가정하고 있다”며 “그럼에도 신규 직납(4680) 물량 확보(연 3만톤 이상 추정)와 북미 신규 공급 2건(리비안+현대/LG JV)을 통해 오히려 NCM 판매 전망치는 상향했다”고 전했다.
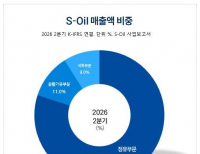
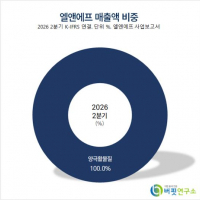
 엘앤에프 매출액 비중. [자료=버핏연구소]
주민우 애널리스트는 “LFP는 내년 생산능력 6만톤 체제에서 2028년 9만톤으로 확장을 가정했다”며 “국내 배터리 3사 모두 탈중국 LFP를 확보하려고 노력하는 가운데 미리 확보한 삼성SDI 외 신규 고객 확보 가시성이 높아졌다”고 판단했다.
주 애널리스트는 “불안정한 재무구조 탓에 자본 조달 리스크가 존재하지만 희석률보단 LFP 확장을 통한 실적 상향이 더 크다”며 “단기적으로는 포스코퓨처엠의 LFP 제품 승인 및 계약이 엘앤에프에 대한 단기 차익실현으로 이어질 수 있고 결국 매수 기회가 될 것”으로 예상했다.
그는 “3분기 매출액은 9662억원(+48%, 이하 전년동기대비), 영업이익 -116억원(영업이익률 -1%)으로 시장 예상(9782억원/340억원)을 하회할 것”이라며 “급격한 원화 강세(10원당 영업이익 20억원대 영향)가 주 원인”이라고 설명했다.
끝으로 “양극재 판매량은 전분기대비 2%, 판가는 10% 오르며 분기 최대 판매량을 또 경신했다”며 “북미 신규 고객용 4695셀 생산라인이 고객측 이슈로 생산을 일시 중단했으나 영향은 매우 미미할 것”으로 전망했다.
엘앤에프는 하이니켈과 LFP 양극재를 함께 생산하는 이차전지 소재 기업이다.
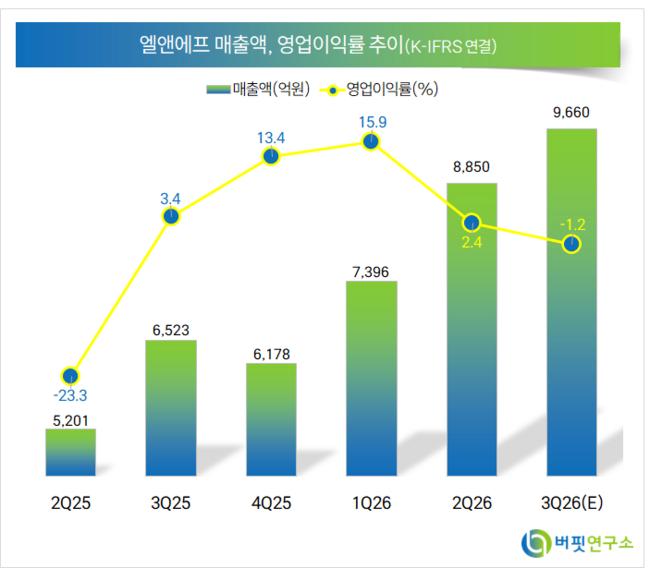 엘앤에프. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>