Update2026.11.08 일

[버핏연구소=홍승환 기자] NH투자증권은 달바글로벌(483650)에 대해 러시아 리테일러의 재발주와 북미·유럽·일본 아마존 매출 체력 확대를 근거로 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 투자의견 ‘매수’와 목표주가 30만원을 유지했다. 달바글로벌의 전일 종가는 17만2700원이다.
 달바글로벌 매출액 비중. [이미지=버핏연구소]
정지윤 NH투자증권 연구원은 “러시아 리테일러 재발주와 국내 재고 쇼티지 해소로 3분기 매출은 우려 대비 양호할 전망”이라며 “비우호적인 환율 영향에도 불구하고 마케팅 효율성 제고를 통해 안정적인 실적을 이어갈 것”이라고 밝혔다.
이어 “현 주가는 올해와 내년 예상 주가수익비율(PER) 각각 16.8배, 13.0배에 불과하다”며 “저가 매수 영역에 진입했다고 판단한다”고 평가했다.
오는 3분기 실적은 시장 기대치에 부합할 것으로 전망됐다. NH투자증권은 달바글로벌의 3분기 연결기준 매출액과 영업이익을 각각 1743억원, 320억원으로 예상했다. 이는 전년동기대비 각각 52.7%, 92.3% 증가하는 수준이다.
영업이익률은 18.4%로 전망했다. 전년동기 14.6%보다 3.8%p 개선되는 수준이지만, 전분기 25.3%보다는 낮아질 것으로 봤다. 국가별로는 대부분 지역에서 성장세가 이어질 전망이다. 정 연구원은 “3분기 북미 매출액은 330억원으로 전년동기대비 87%, 유럽은 195억원으로 215%, 일본은 331억원으로 80% 증가할 것”이라고 밝혔다.
이어 “아세안은 215억원으로 49%, 러시아는 139억원으로 21%, 중화권은 90억원으로 164%, 기타 지역은 49억원으로 172% 성장할 것”이라고 설명했다. 국내 매출은 394억원으로 전년동기대비 3% 감소할 것으로 예상됐다. 다만 재고 이슈가 해소되면서 4분기로 갈수록 정상화될 것으로 전망했다.
정 연구원은 “국내의 경우 7월 말 용기 쇼티지가 해소되면서 4분기로 갈수록 안정화될 것”이라고 밝혔다.
상반기 부진했던 러시아 매출도 회복세가 나타날 것으로 봤다. 그는 “상반기 러시아 매출이 크게 역성장했으나 최근 골드애플 발주가 재차 유입되고 있다”며 “3~4분기 내 약 200억원 상당의 매출이 인식될 예정”이라고 말했다.
북미·유럽·일본은 아마존 매출 체력이 강화된 점이 긍정적으로 평가됐다. 정 연구원은 “북미, 유럽 및 일본은 평월 아마존 매출 체력 증대로 큰 행사 없이도 전분기와 유사하거나 소폭 감소하는 수준으로 방어가 가능할 전망”이라고 분석했다.
아세안과 중화권에서는 인플루언서 기반의 마케팅을 통한 외형 확대가 이어질 것으로 내다봤다. 그는 “아세안과 중화권은 KOL 기반 판촉 강화를 통해 외연 확대를 이어갈 것”이라고 밝혔다.
환율 영향은 제한적일 것으로 판단했다. 최근 원화 강세가 매출총이익률에는 일부 부담으로 작용할 수 있지만, 해외 비용이 현지 통화로 발생하는 구조가 자연 헤지 역할을 한다는 설명이다.
정 연구원은 “광고판촉비, 운반비, 수수료 등 해외 지역 비용은 현지 통화로 발생해 자연 헤지가 되는 구조”라며 “다른 변수가 동일하다면 연평균 환율이 5% 하락할 경우 이익률 민감도는 약 -0.5%p로 추정돼 영업이익에 미치는 환율 영향은 제한적”이라고 평가했다.
올해 실적도 큰 폭의 성장이 전망됐다. NH투자증권은 달바글로벌의 올해 연결기준 매출액과 영업이익을 각각 7525억원, 1661억원으로 전망했다. 이는 전년대비 각각 44.8%, 63.7% 증가하는 수준이다.
내년 매출액과 영업이익은 각각 9440억원, 2145억원으로 추정했다. 영업이익률은 올해 22.1%에서 내년 22.7%로 개선될 것으로 봤다. 지역별로는 올해 북미와 유럽의 성장세가 두드러질 것으로 전망했다. 북미 매출액은 1334억원으로 전년대비 106%, 유럽 매출액은 795억원으로 200% 증가할 것으로 예상했다.
일본 매출액은 1466억원으로 50%, 아세안은 804억원으로 44%, 중화권은 380억원으로 90% 늘어날 것으로 전망했다. 러시아 매출액은 545억원으로 2% 증가하고, 국내 매출액은 1984억원으로 2% 늘어날 것으로 추정했다.
내년에도 해외 비중 확대가 이어질 것으로 예상됐다. NH투자증권은 내년 북미 매출액을 1921억원, 유럽 1415억원, 일본 1686억원, 아세안 953억원으로 전망했다. 국내 매출액은 2093억원으로 예상했다.
수익성도 안정적으로 유지될 것으로 봤다. NH투자증권은 올해 매출총이익률을 76.9%, 영업이익률을 22.1%로 전망했다. 내년에도 매출총이익률 76.9%, 영업이익률 22.7%를 예상했다. 현금창출력도 개선될 전망이다. NH투자증권은 달바글로벌의 올해 잉여현금흐름(FCF)을 880억원으로 추정했다. 내년에는 1310억원, 2028년에는 1700억원으로 늘어날 것으로 봤다.
순현금 규모 역시 확대될 것으로 예상됐다. 순차입금은 지난해 -1010억원에서 올해 -1610억원, 내년 -2590억원, 2028년 -3880억원으로 순현금 기조가 강화될 전망이다. 배당도 이어질 것으로 전망됐다. NH투자증권은 올해 주당배당금(DPS)을 2400원으로 예상했다. 내년에는 3200원, 2028년에는 3600원으로 확대될 것으로 봤다.
밸류에이션은 빠르게 낮아질 것으로 예상됐다. NH투자증권은 달바글로벌의 올해 예상 주당순이익(EPS)을 1만254원으로 전망했다. 올해 PER은 16.8배, 내년은 13.0배, 2028년은 11.0배로 추정했다. 자기자본이익률(ROE)은 올해 51.7%, 내년 46.3%, 2028년 39.3%로 높은 수준을 유지할 것으로 전망했다.
성장 동력은 글로벌 지역 다변화와 SKU 확대다. NH투자증권은 달바글로벌의 주요 투자포인트로 글로벌 수출 지역 다변화, 프리미엄 브랜드로서의 가격 경쟁력, 높은 직접판매 비중을 바탕으로 한 해외 국가 진출, 미스트와 선크림 이후 SKU 확장 등을 제시했다.
반면 해외 수출 성장성 둔화, 국내외 마케팅 비용 증가, 화장품 산업 내 경쟁 심화, 높은 단일 품목 매출 비중은 리스크로 꼽았다.
달바글로벌은 지난 2016년 비모뉴먼트로 설립돼 달바 브랜드를 론칭한 화장품 기업이다. 지난 2024년 달바글로벌로 사명을 변경했으며 러시아·일본·미국 등에 현지 법인을 두고 있다. 화장품 ‘d’Alba’를 중심으로 건강기능식품, 홈뷰티 디바이스, 식음료 사업도 운영하고 있다. 최근에는 러시아 발주 회복, 북미·유럽·일본 아마존 매출 확대, 아세안·중화권 성장, SKU 다변화가 주요 투자 포인트로 꼽힌다.
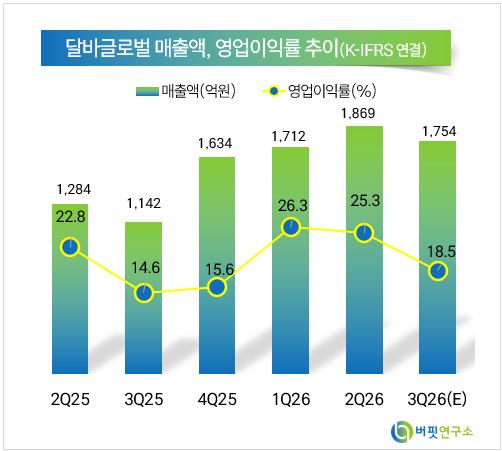 달바글로벌 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>