Update2026.09.24 목

[버핏연구소=이승윤 기자] DS증권은 23일 포스코퓨처엠(003670)에 대해 SK온과 LFP 양극재 수주 계약을 맺어 연평균 양극재 판매량이 전년대비 29.5% 증가할 전망이라며, 투자의견 ‘매수’와 목표주가 29만원을 유지했다. 포스코퓨처엠의 전일 종가는 18만4200원이다.
최태용 DS증권 애널리스트는 “포스코퓨처엠은 지난 22일 SK온과 내년부터 2029년까지 1조742억원의 LFP 양극재를 공급하기로 계약했다”며 “계약 물량은 판가 1만4000원/kg 기준 총 7만7000톤, 연 2만6000톤이고 지난달 국내 배터리사와 합의한 19만톤은 3분기 중 본계약이 진행될 예정”이라고 전했다.
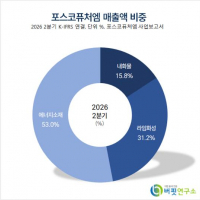
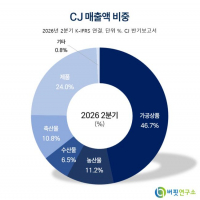
 포스코퓨처엠 매출액 비중. [자료=버핏연구소]
최태용 애널리스트는 “두 건을 합치면 연평균 5만7000톤으로, 지난해 양극재 판매량 4만4000톤을 웃돈다”며 “이로써 양극재 고객은 LG에너지솔루션, 삼성SDI에 SK온이 더해져 음극재(3사 기존 공급)와 함께 국내 3사 전부가 된다”고 밝혔다.
최 애널리스트는 “SK온의 LFP 양극재 조달 계약은 다른 공급사와 맺은 1617억원을 합쳐 1조2359억원”이라며 “이번 계약은 최소 구매 조항이 없는 예상 물량 계약”이라고 설명했다.
그는 “공급량은 SK온의 미국 ESS 수주 성과에 따라 정해지므로 SK온의 수주 공시가 실적 확인 지표”라며 “두 공급사 계약 연 12GWh는 SK온 확정 수주 3~4GWh의 3배로, 협의 중인 수주까지 포함한 규모”라고 전했다.
이어 “추가 수주 후보인 삼성SDI는 시너지셀즈를 단독 운영해 북미 ESS 잠재 생산능력을 최대 66GWh로 늘렸다”며 “삼성SDI의 추가 조달은 지분 20% 합작사 씨앤피신소재가 1차적 경로이고 포스코퓨처엠 자체 라인 직수주 가능성도 상존한다”고 추정했다.
또 “포항 삼원계 5만5000톤은 LFP 전환 시 87000만톤이 되므로 추가 수주도 증설 없이 대응할 수 있다”며 “내년 추정에는 두 계약(19만톤+SK온) 물량의 60%만 반영해 잔여 40%가 상방 요인”이라고 판단했다.
한편 “3분기 매출액 7970억원(-8.9%, 이하 전년동기대비), 영업이익 199억원(-63.4%)”이라며 “원/달러 환율이 2분기 1502원에서 3분기 1415원으로 내렸다”고 설명했다.
끝으로 “판가는 즉시 낮아지고 원가에는 전분기 환율의 재고가 남는다”며 “얼티엄 셀즈 향 N86은 3분기 출하가 없고 4분기 1000톤 수준에서 재개되며 내년 추정치는 매출액 3.7% 상향, 영업이익 3% 하향”이라고 밝혔다.
포스코퓨처엠은 양극재와 음극재를 생산하는 이차전지 소재 기업이다. 기존 제철·제강용 기초 소재에서 이차전지 핵심 소재로 사업 비중을 넓혔다.
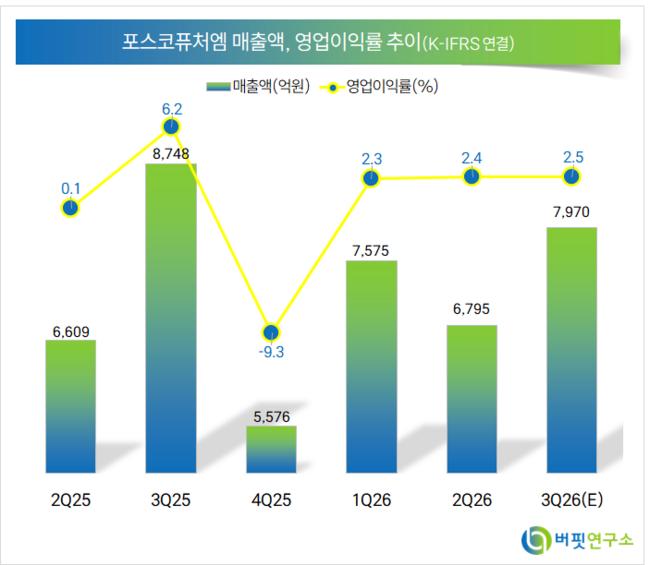 포스코퓨처엠. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>