Update2026.10.01 목

[버핏연구소=이연우 기자] 대신증권은 제일기획(030000)에 대해 주요 광고주의 마케팅비 축소로 올해 실적 전망은 낮아졌지만 전년 수준의 배당은 유지될 것으로 전망하며 투자의견 '매수'를 유지했다. 목표주가는 기존 2만7000원에서 2만5000원으로 7.4% 하향했다. 제일기획의 지난 종가는 1만7880원이다.
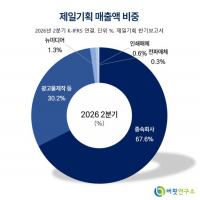
 제일기획 매출총이익 비중. [자료=버핏연구소]
김회재 대신증권 연구원은 이번 3분기 매출총이익을 전년동기대비 2.5% 감소한 4460억원, 영업이익을 21.5% 줄어든 752억원으로 전망했다. 주요 광고주의 가전 사업 부진과 모바일 사업의 원가 부담으로 마케팅비가 줄어든 영향이다.
주요 광고주의 마케팅 집행도 예년보다 낮은 수준이다. 무선 사업 매출 대비 마케팅비 비중은 이번 1분기 8.8%, 2분기 9.5%로 최근 5년 평균인 11.3%를 밑돌았다. 대신증권은 이를 반영해 올해와 내년 영업이익 전망치를 기존보다 각각 12.5%, 13.1% 낮췄다.
다만 이번 4분기부터 주요 광고주 관련 실적은 회복될 가능성이 있다고 봤다. 애플 폴더블폰 출시에 대응한 마케팅 강화와 삼성 글래스 출시로 마케팅 대상 제품이 늘어날 전망이다. 오는 2028년 LA 올림픽을 앞두고 내년 하반기부터 관련 마케팅 준비가 시작되는 점도 향후 실적 회복 요인으로 꼽았다.
대신증권은 올해 제일기획의 매출총이익을 전년대비 0.5% 증가한 1조8690억원, 영업이익을 10.9% 감소한 3000억원으로 예상했다. 내년에는 매출총이익 1조9600억원, 영업이익 3210억원으로 각각 4.8%, 7.0% 늘어날 것으로 전망했다.
실적 전망을 낮추면서 목표주가도 조정했다. 대신증권은 향후 12개월 예상 주당순이익(EPS) 1963원에 최근 5년 평균 주가수익비율(PER) 13배를 적용해 목표주가를 2만5000원으로 산출했다.
실적 감소에도 배당은 방어될 것으로 봤다. 올해 영업이익은 전년대비 약 11% 감소하지만 당기순이익 감소 폭은 3% 수준에 그칠 전망이다. 대신증권은 배당성향을 일시적으로 약 62%까지 높여 올해 주당배당금(DPS)을 지난해와 같은 1230원으로 유지할 것으로 예상했다. 현재 주가 기준 배당수익률은 6.9%다.
김 연구원은 "지난 2015년까지 22년간 평균 25%였던 배당성향이 2017년부터 60%로 상향됐다"며 "2026년 이후에도 최소 60% 수준은 유지될 것"이라고 전망했다.
제일기획은 국내외에서 광고 기획·제작과 디지털 마케팅 등 광고·마케팅 사업을 영위하는 삼성 계열 광고회사다.
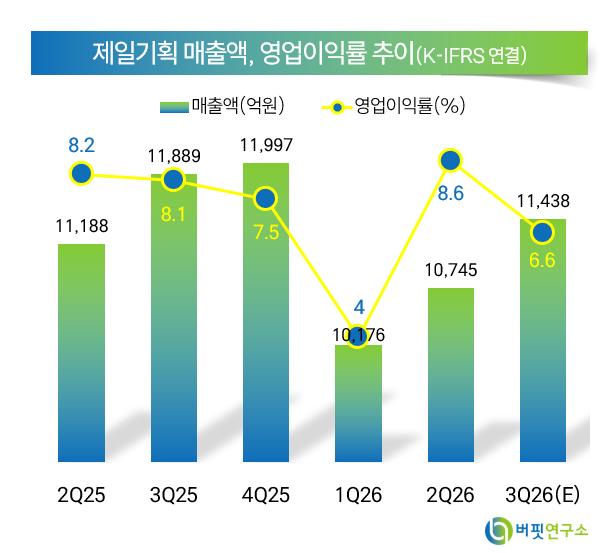 제일기획 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>