Update2026.10.01 목

하나증권은 세나테크놀로지(061090)에 대해 산업현장용 제품 수요 증가로 실적 성장이 이어지고 피지컬 AI 통신 문제의 해법으로 메쉬 기술이 부상할 것이라며 투자의견 '매수'와 목표주가 8만원을 유지했다. 세나테크놀로지의 전일 종가는 3만6200원이다.
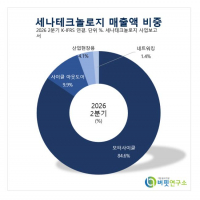
 세나테크놀로지 매출액 비중.[이미지=버핏연구소]
이상훈 하나증권 연구원은 "하반기 계절성 비수기에도 불구하고 데이터센터를 비롯한 산업현장용 제품 수요가 증가해 실적 성장이 이어질 전망"이라며 "내년 1분기부터 자율주행 골프캐디 로봇을 국내 골프장에 공급해 본격적인 피지컬 AI 기업으로 입지를 확보 중"이라고 밝혔다.
이어 "피지컬 AI 실증 작업을 추진하면서 발생할 로봇간, 로봇-사용자간 통신문제의 해법으로 세나의 메쉬 기술이 부상할 것"이라며 "이 과정에서 여러 건의 주가 상승 재료가 발생할 여지가 크다"고 설명했다.
로봇을 통신 단말기로 봐야 한다는 시각도 제시했다. 이 연구원은 "앞으로의 로봇은 본질적으로 스마트폰이나 PC와 동일한 단말기"라며 "자율적으로 생각하기 위해선 트래픽이 생성되고 망에 연결돼야 하기 때문에 로봇과 통신을 별개로 구분해선 안되고 어떤 통신 인프라가 구축되는지가 관건"이라고 분석했다.
다만 5G SA/6G만으로는 한계가 있다고 봤다. 그는 "고주파수는 대역폭이 넓어서 로봇이 생성할 막대한 트래픽을 감당하기에 효과적이라 경제성이 높은 도시권에서 운용하기에 좋다"며 "반면 피지컬 AI의 또다른 활용처가 될 농업, 군사, 건설현장 등은 주파수 장애물이 많고 환경 가변성이 높아 망구축 경제성이 낮다"고 진단했다.
메쉬 통신이 음영지대를 보완할 것으로 내다봤다. 이 연구원은 "메쉬 통신은 국소 네트워크 안에서 코어와 기지국 없이 각 단말이 자체 중계기 역할을 수행할 수 있다"며 "도시권 전반 및 인구희박지역의 백본을 5G SA/6G가 담당하고 그 외 음영지대를 메쉬 통신이 보완하는 그림을 그려볼 수 있다"고 전망했다.
메쉬 산업의 개화 시점도 앞당겨지고 있다고 봤다. 그는 "최근 오픈AI와 앤트로픽이 로보틱스 관련 인력을 대거 채용 중이고, 국내에서도 기획예산처가 오는 2030년까지 자율제조, 중소제조, 농업, 건설, 물류, 항만, 돌봄, 국방 8대 분야에서 피지컬 AI 실증을 마칠 방침"이라며 "세계 각국에서 피지컬 AI 경쟁이 활발해짐에 따라 메쉬 산업 개화시점도 앞당겨지고 있다"고 평가했다.
과거 통신 인프라 사례도 근거로 들었다. 이 연구원은 "과거 IT 버블시대 대규모 케이블망이 부설되고 시스코가 한때나마 시가총액 1위를 차지했던 사례나, 최근 AI가 부상하며 반도체주에 이어 광통신주까지 주목받은 사례를 복기해볼 필요가 있다"며 "단말기 생태계가 활성화되려면 인프라가 전제돼야 하고, 주가 역시 트래픽과 병목을 따라 물 흐르듯 연계된다"고 말했다.
하나증권은 세나테크놀로지의 올해 매출액과 영업이익을 각각 2332억원, 403억원으로 추정했다. 매출액은 전년대비 30.1%, 영업이익은 147.2% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 2728억원, 544억원으로 예상했다. 오는 2028년에는 매출액 3797억원, 영업이익 977억원을 기록할 것으로 내다봤다.
주가 측면에서는 장기 보유 전략을 제시했다. 그는 "아직 로봇과 연계된 메쉬 기술이 생소한 개념이란 점을 감안하면 실증 과정에서 주가 상승 재료로 작용할 공산도 크다"며 "장기적으로 봤을 때 세나테크놀로지 매수 후 보유전략은 유효하다"고 덧붙였다.
세나테크놀로지는 메쉬 통신 기술을 보유한 코스닥 상장사로 데이터센터를 비롯한 산업현장용 제품을 공급하고 자율주행 골프캐디 로봇 사업을 추진하고 있다. 최대주주는 케이오일호투자 외 2인으로 지분 45.30%를 보유하고 있으며 카카오게임즈가 14.63%를 갖고 있다. 외국인 지분율은 2.15%다. 시가총액은 1979억원, 52주 최고가와 최저가는 각각 8만200원과 2만7650원이다.
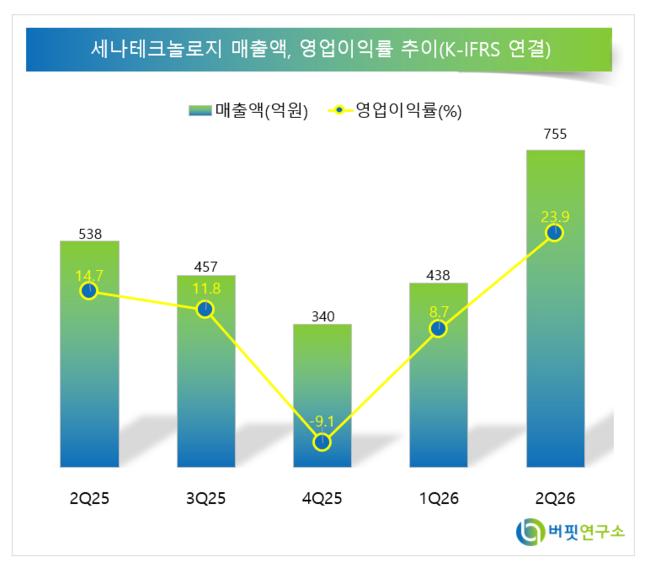 세나테크놀로지 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>