Update2026.10.01 목

[버핏연구소=추승수 기자] 하나증권은 팬오션(028670)에 대해 고운임 환경이 이어지는 가운데 SK해운에서 매입한 VLCC(초대형원유운반선)의 실적 기여가 본격화되면서 이익 체력이 한층 강화될 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 9000원을 유지했다. 팬오션의 전일 종가는 5770원이다.
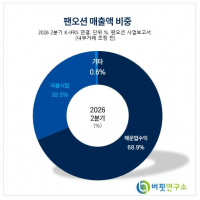
 팬오션 매출액 비중. [이미지=버핏연구소]
안도현 하나증권 연구원은 "팬오션의 올해 3분기 매출액은 전년동기대비 41% 증가한 1조7850억원, 영업이익은 48% 늘어난 1849억원으로 전망한다"며 "고운임 상태가 유지되며 전 사업부가 2분기 못지않은 실적을 기록할 것으로 예상하는 가운데 SK해운으로부터 매입한 VLCC가 3분기부터 본격적으로 기여를 시작할 예정"이라고 전했다.
이어 "벌크선 영업이익은 전년동기대비 45% 증가한 800억원으로 추정한다"며 "올해 3분기 평균 BDI(발틱운임지수)는 3000포인트로 지난 2022년 이후 최고 수준에 도달했기 때문에 벌크선 수익성도 당분간 높은 수준을 유지할 전망"이라고 설명했다.
안 연구원은 "3분기 컨테이너선 영업이익은 150억원으로 예상한다"며 "컨테이너선도 전쟁 이후 시황이 양호하고 전쟁이 종식된다고 가정해도 피더선 수요가 견조하기 때문에 수익성은 과거 대비 높여 봐야 하는 상황"이라고 전했다.
또 "LNG선 영업이익도 전분기와 유사한 450억원으로 예상한다"며 "3분기 탱커선 영업이익은 전년동기대비 122% 증가한 450억원으로 추정하는데 주력인 MR탱커의 운임은 2분기 대비 낮아졌으나 SK해운으로부터 매입한 VLCC가 추가될 예정"이라고 설명했다.
하나증권은 VLCC 사업 확대가 내년 이후 팬오션의 이익 증가를 이끌 것으로 전망했다. 안 연구원은 "팬오션은 최근 VLCC 1척에 대한 대선 계약을 일간 운임 10만달러에 체결했다고 공시했다"며 "VLCC 원가가 하루 2만5000달러 미만으로 추정되기 때문에 오는 2027년에는 최소 연간 370억원의 영업이익이 추가되는 계약"이라고 전했다.
이어 "SK해운으로부터 매입한 10척의 VLCC와 오는 2027년 신조 인도되는 2척의 VLCC까지 포함하면 2027년 연간 VLCC 사업부의 영업이익은 1280억원에 달할 것으로 추정한다"며 "벌크선 시장이 올해 대비 하향 안정화된다고 가정해도 여전히 증익 가시성이 매우 높다"라고 설명했다.
그는 "중동 전쟁이 해상 운임 상승의 트리거로 작용했으나 전쟁이 종식된다고 하더라도 운임 하락은 제한적일 가능성이 높다"며 "특히 에너지 재고를 보충하기 위해 원유선 강세는 이어질 가능성이 높다"라고 전망했다.
끝으로 "해운 시장 변동성에 대비하는 측면에서 VLCC로의 포트폴리오 확장은 매우 긍정적인 변화"라며 "올라간 수익력에 기반해 배당금도 증액 기조를 이어갈 전망이며 오는 2027년부터 새롭게 수립될 배당 정책도 기대되는 요인 중 하나"라고 전했다.
팬오션은 해상운송 사업을 영위한다. 벌크선을 중심으로 컨테이너선과 탱커선, LNG선 등을 운영하며 최근에는 VLCC 선대를 확대해 에너지 운송 사업을 강화하고 있다.
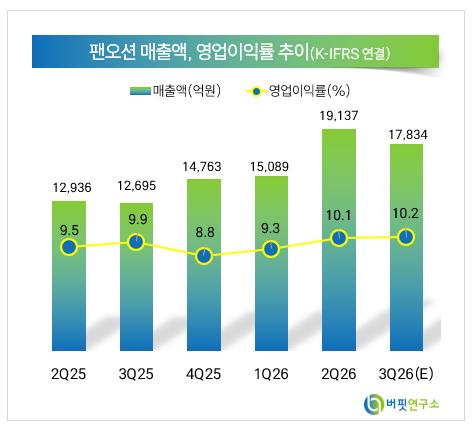 팬오션 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>