Update2026.10.02 금

상상인증권은 와이지엔터테인먼트(122870)에 대해 베이비몬스터의 공연 규모 확대와 MD 매출 성장이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 기존 6만원에서 6만3000원으로 상향 조정했다. 와이지엔터테인먼트의 전일 종가는 4만1250원이다.
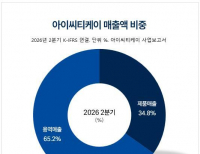
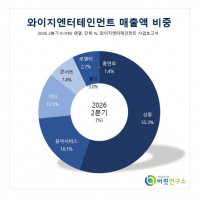
 와이지엔터에인먼트 매출액 비중.[이미지=버핏연구소]
이나라 상상인증권 연구원은 "베이비몬스터의 두 번째 월드투어 추가 일정을 반영해 오는 2027년 공연 매출 추정치를 상향했다"며 "공연 지역이 유럽, 북미, 남미 등으로 확대되면서 약 35만명의 추가 모객이 예상된다"고 밝혔다.
이어 "첫 월드투어에 이어 서구권 공연이 확대되며 글로벌 팬덤의 성장이 공연 매출 증가로 이어질 전망"이라고 설명했다.
일본 공연에서 견조한 수요가 확인됐다. 그는 "베이비몬스터는 두 번째 월드투어 '춤(CHOOM)'의 일본 교세라돔 공연에서 이틀간 9만명을 모객하며 견조한 공연 수요를 보여줬다"며 "향후 추가 일정과 공연장 규모에 따라 내년 상반기 공연 매출 추정치의 상향 여지도 남아 있다"고 평가했다.
이번 2분기 매출액은 1278억원, 영업이익은 110억원으로 영업이익률은 8.6%를 기록했다. MD 실적은 팬덤의 소비력을 보여줬다. 이 연구원은 "이번 2분기 MD 매출은 282억원으로 예상치를 상회했으며, 이 중 상당 부분이 베이비몬스터에서 발생한 것으로 파악된다"며 "활동 비수기에도 팬덤의 소비력이 실적으로 확인된 만큼 본격적인 활동기에 접어든 하반기에는 투어와 연계한 현지 판매의 기여가 확대될 것"이라고 분석했다.
현지 팝업도 MD 판매 채널을 넓혔다. 그는 "지난 9월 19일부터 27일까지 오사카와 도쿄에서 운영된 팝업에서 높은 MD 수요가 확인됐고, 공연장에서도 기존 판매 상품에 도시 팝업 MD를 추가해 판매 품목을 확대했다"며 "일본에서는 현지 MD 판매가 로열티 매출에 기여하고, 기타 지역에서도 투어 확대에 따른 MD 매출 증가가 예상된다"고 말했다.
다만 빅뱅의 앨범 판매는 내년으로 밀릴 가능성이 제기됐다. 이 연구원은 "빅뱅은 콘서트 흥행을 이어가고 있으나 앨범 발매 일정이 아직 발표되지 않았다"며 "기존에 오는 4분기로 반영했던 앨범 판매는 내년 1분기로 이연될 가능성이 높다"고 진단했다.
저연차 IP 중심의 성장 모멘텀도 강조했다. 그는 "베이비몬스터는 5세대 주요 걸그룹 가운데서도 빠르게 공연 수익화 단계에 진입했다"며 "내년에는 빅뱅의 앨범 판매가 실적에 기여하는 가운데 베이비몬스터의 추가 공연과 신규 보이그룹의 데뷔로 저연차 IP의 활동도 확대될 전망"이라고 전망했다.
이어 "베이비몬스터의 체급 상승과 신규 IP의 합류는 와이지엔터테인먼트의 제한적인 IP 풀을 보완하는 동시에 저연차 중심의 성장 모멘텀을 강화할 것"이라고 덧붙였다.
상상인증권은 와이지엔터테인먼트의 오는 3분기 매출액과 영업이익을 각각 1711억원, 244억원으로 추정했다. 올해 연간 매출액과 영업이익은 각각 6198억원, 762억원으로 전년대비 13.6%, 6.8% 증가할 것으로 예상했다. 내년 매출액과 영업이익은 각각 5786억원, 788억원으로 내다봤다.
와이지엔터테인먼트는 빅뱅과 블랙핑크, 베이비몬스터, 트레저 등의 아티스트 IP를 보유한 엔터테인먼트 기업이다. 이번 2분기 매출은 상품 707억원, 음악서비스 231억원, 콘서트 94억원 등으로 구성됐다. 최대주주는 양현석 외 7인으로 지분 27.3%를 보유하고 있으며 외국인 지분율은 9.4%다. 시가총액은 7710억원, 52주 최고가와 최저가는 각각 10만5500원과 3만7050원이다.
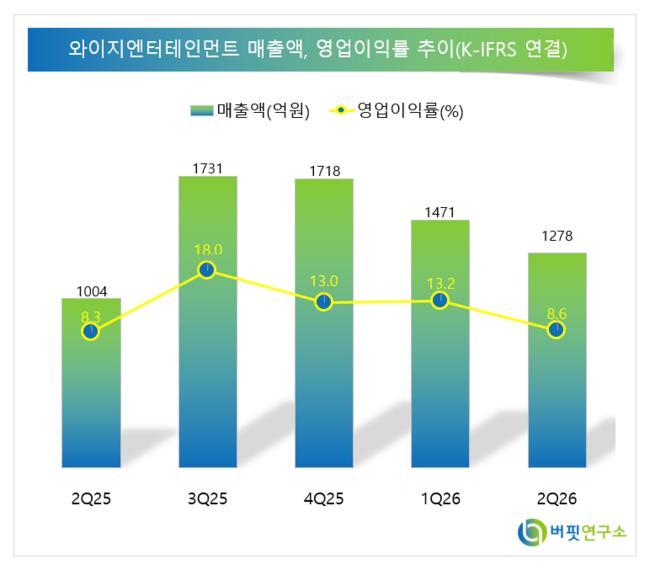 와이지엔터테인먼트 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>