Update2026.10.02 금

[버핏연구소=손민정 기자] 삼성증권이 2일 삼성전자(005930)에 대해 "연속적인 증익과 밸류에이션 매력, 주주 환원을 통해 주가의 하방 경직성이 돋보일 것이며, 모멘텀 플레이에서 밸류 플레이로 접근해야 한다"며 투자의견 '매수'와 목표주가 40만원을 '유지'했다. 삼성전자의 전일종가는 26만8500원이다.
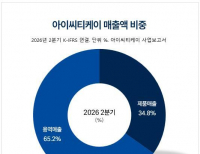
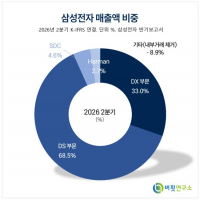
 삼성전자 매출액 비중. [자료=삼성전자 반기보고서]
이종욱 삼성증권 애널리스트는 "삼성전자의 3분기 매출액은 전 분기 대비 20.2% 증가한 217조7000억원, 영업이익은 17.4% 증가한 104조9000억원으로 100조원대 이익 개막을 전망한다"며 "특히 반도체 부문의 영업이익이 106조9000억원을 기록해 전사 이익을 소폭 상회할 것으로 예상되며, D램의 복합 평균판매단가 22% 상승과 비트그로스(Bit growth) 4% 성장이 전사 이익 성장을 견인할 것"이라고 분석했다.
이종욱 애널리스트는 "환율 가정 하향으로 2027년 영업이익을 511조원으로 소폭 조정했으나, 서버향 제품군의 가격 인상 속도가 가팔라 내년 1~2분기 디램 가격 상승률 전망치는 상향했다"며 "에이전트형 AI 서비스(OpenAI Bots, Meta Muse 등) 부상으로 일반 서버 D램과 eSSD 소모가 늘어나는 가운데, 3분기 HBM4 본격 양산에 힘입어 HBM 매출이 전 분기 대비 60% 성장하고 2027년 HBM ASP는 80% 상승할 것"이라고 설명했다.
이 애널리스트는 "삼성전자는 고객 분산, HBM 수익성 개선, 우호적 장기계약(LTA) 옵션을 바탕으로 메모리 3사 중 유리한 수익 구조를 갖추고 있다"며 "파운드리 수율과 가동률 개선 흐름은 테슬라 AI6 프로젝트 양산이 가파르게 확대될 2028년까지 유지될 전망이며, 우려했던 MX(스마트폰) 사업부의 적자폭 확대 역시 모바일 메모리 가격 상승 둔화로 추가 악화가 제한적"이라고 진단했다.
끝으로 그는 "2027년 주주 환원 재원은 약 160조원에 달할 전망이며, 이 중 약 60조원이 자사주 매입 및 소각에 사용될 것으로 기대한다"며 "과거 메모리를 모멘텀 플레이로만 접근하던 관습적 전략에서 벗어나, 엔비디아나 TSMC처럼 자극적인 모멘텀 없이도 연속적인 증익이 주가 상승으로 이어지는 '이익 지속성 국면'에 주목해야 한다"고 분석했다.
삼성전자는 일반 서버 및 모바일용 DRAM, 낸드플래시(eSSD 등), 고대역폭메모리(HBM)를 아우르는 메모리 반도체 사업과 베이스다이 생산 내재화 역량을 갖춘 파운드리 사업을 영위하고 있다.
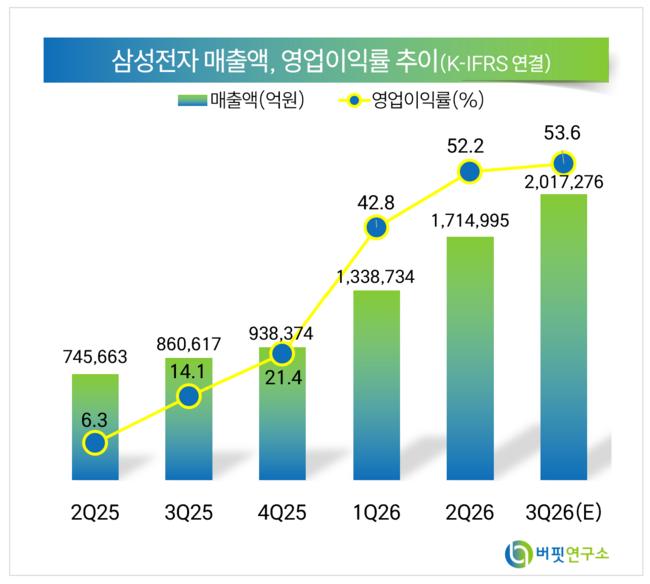 삼성전자 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>