Update2026.10.02 금

[버핏연구소=이승윤 기자] 메리츠증권은 2일 인텍플러스(064290)에 대해 공장 매입으로 생산 능력을 확대했고 강력한 펀더멘탈과 시가총액 확대도 더해져 매수하기 좋은 시점이라며, 투자의견 ‘매수’를 유지하고 목표주가를 9만5000원으로 상향했다. 인텍플러스의 전일 종가는 5만8000원이다.
김동관 메리츠증권 애널리스트는 “3분기 매출액 231억원(+133%, 이하 전년동기대비), 영업이익 10억원(흑자전환), 영업이익률 4.5%을 기록할 것”이라며 “기보유한 수주잔고의 점진적인 매출 인식이 시작되며 3개 분기만에 흑자 전환에 성공할 것”으로 예상했다.
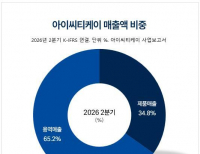
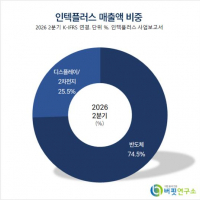
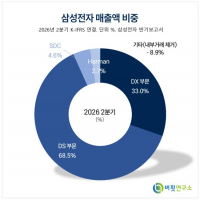
 인텍플러스 매출액 비중. [자료=버핏연구소]
김동관 애널리스트는 “3분기 중 발표된 수주공시 총액은 332억원이고 국내외 반도체 및 기판 투자 확대 시황을 감안 시 실제 수주금액은 이를 크게 상회할 것”이라며 “11월 발표될 3분기 말 수주잔고는 1700억원 수준으로 전분기대비(1261억원) 확대될 것”으로 추정했다.
김 애널리스트는 “내년 매출액과 영업이익 추정치를 직전 대비 각각 36%, 79% 상향 조정한다”며 “북미 IDM 고객사의 패키징 검사장비 발주가 견조한 가운데 기판 검사장비 수요도 기존 예상대비 강할 것으로 판단되기 때문”이라고 설명했다.
따라서 “4분기 신규 장비 수주 금액은 1000억원에 달하며 수주잔고가 전분기대비 확대될 것”이라며 “FC BGA 전방 시장은 AI CPU/GPU발 수요 급증 속 극심한 공급 부족이 진행 중”이라고 전했다.
이어 “지난달 28일 삼성전기는 4조3000억원 규모 패키지기판 증설 공시를 발표했다”며 “해당 고객사 외에도 Unimicron, Zhen Ding 등 해외 기판 업체들의 내년 투자가 추가 상향될 것”으로 전망했다.
한편 “올해 말부터 내년 초에 걸쳐 일본 고객사로의 파일럿 장비 납품이 이뤄질 예정”이라며 “패키지 및 기판의 대면적화에서 일본 경쟁업체 대비 인텍플러스의 기술력이 우위에 있는 것으로 판단되는 만큼 점유율 확대에 따른 추가 성장도 가능할 것”이라고 밝혔다.
그는 “인텍플러스는 최근 본사 인근 공장 매입을 통해 매출액 기준 생산 능력을 기존 2000억원에서 3500억원까지 확대했다”며 “최근 환율 하락으로 수출 실적에 대한 우려가 있다”고 전했다.
다만 “인텍플러스의 공시된 수주잔고는 사업계획 환율(1300억원) 기준으로 산정돼 있어 리스크는 제한적”이라며 “강력한 펀더멘탈에 더해 최근 시가총액 확대를 감안 시 예상되는 해외 투자자의 관심도 상승도 긍정적(외국인 보유율 지난달 10일 0% → 지난 1일 4.3%)”이라고 판단했다.
인텍플러스는 반도체, 디스플레이, 이차전지 외관 검사장비를 제조한다.
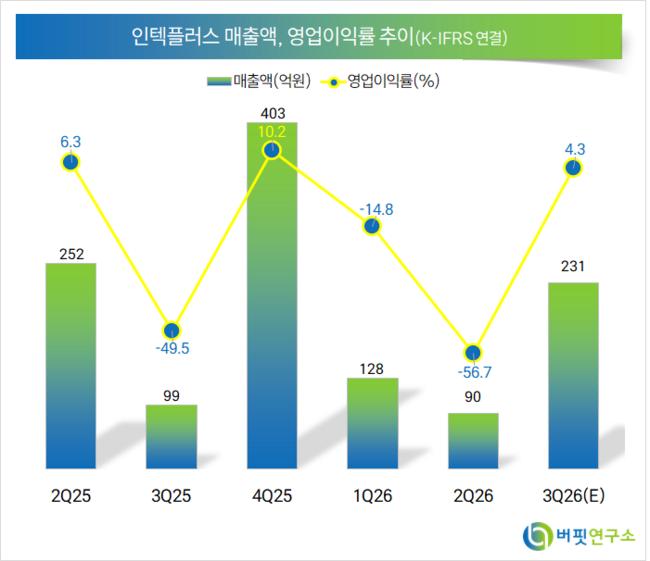 인텍플러스. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>