Update2026.10.23 금

[버핏연구소=손민정 기자] iM증권이 23일 SK이노베이션(096770)에 대해 "이란 전쟁 여파로 글로벌 윤활기유(LBO) 공급망이 훼손된 가운데, 생산 거점을 다변화한 자회사 SK엔무브가 중동 업체들의 대안으로 부상하며 2027년 이후 본격적인 물량 확대 수혜를 누릴 것"이라며 투자의견 '매수'와 목표주가 25만원을 유지했다. SK이노베이션의 전일 종가는 14만500원이다.
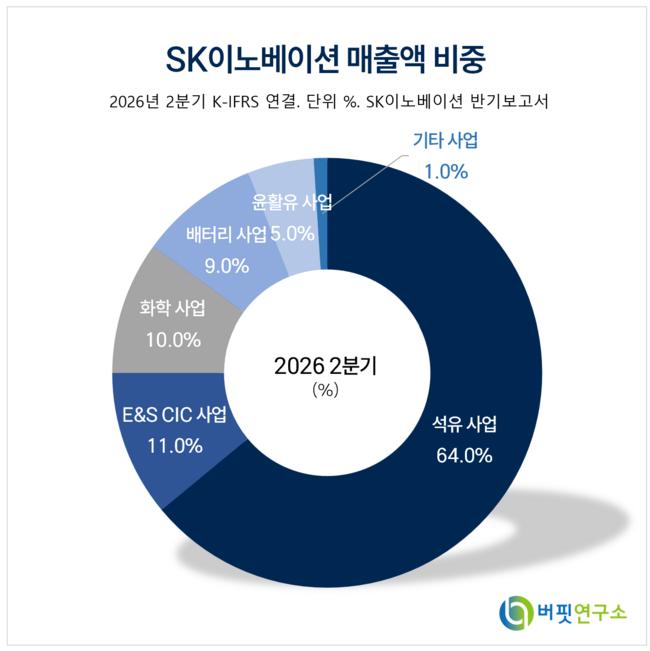 SK이노베이션 매출액 비중. [자료=SK이노베이션 반기보고서]
전유진 iM증권 애널리스트는 "지난 3월 쉘(Shell)의 카타르 설비 피격 및 바레인·UAE 정제설비 타격으로 글로벌 Group3 기유 생산의 약 30%를 차지하는 중동 공급망에 차질이 생겼다"며 "불가항력 선언과 호르무즈 해협 봉쇄가 겹치며 연초 대비 윤활기유 가격이 170%나 급등했다"고 분석했다.
이어 전유진 애널리스트는 "윤활유 시장은 안정적 공급이 핵심인데, 한국·인니·스페인으로 생산 거점을 분산 운영 중인 SK엔무브의 신뢰도가 크게 높아졌다"며 "특히 스페인 ILBOC 공장은 비중동 원유를 주로 사용해 지정학적 리스크에서 자유로우며, 최근 중동 대체 물량에 대한 고객사들의 문의가 급증하고 있다"고 설명했다.
전 애널리스트는 "윤활기유 배합의 배타성과 장기 계약 구조상 단기적인 공급선 전환은 어려워 당장의 물량 증가 효과는 제한적"이라면서도 "기존 계약이 순차적으로 만료되는 2027~2028년부터 고객사 이탈에 따른 신규 수주 유입이 본격화될 것"이라고 전망했다.
끝으로 그는 중장기 실적 업사이드에 대해 "현재 SK엔무브의 가동률은 60% 수준으로 신규 계약 유입 시 즉각적인 물량 대응이 가능하다"며 "종전 이후 단기적인 유가 급락 우려가 존재하지만, 2028년까지 신규 고객사 유입 규모에 따라 향후 SK엔무브 매출과 영업이익 추정치가 대폭 상향 조정될 여지가 충분하다"고 진단했다.
SK이노베이션은 정유, 화학, 배터리, 에너지 사업을 영위하는 글로벌 종합 에너지 기업이다. 자회사 SK엔무브를 통해 자동차용 고급 윤활기유(Group3) 시장을 선도하고 있으며, 스페인 렙솔(Repsol)과의 합작 법인 ILBOC 등을 통해 글로벌 공급망 다변화와 친환경 고효율 윤활유 시장 확대를 주도하고 있다.
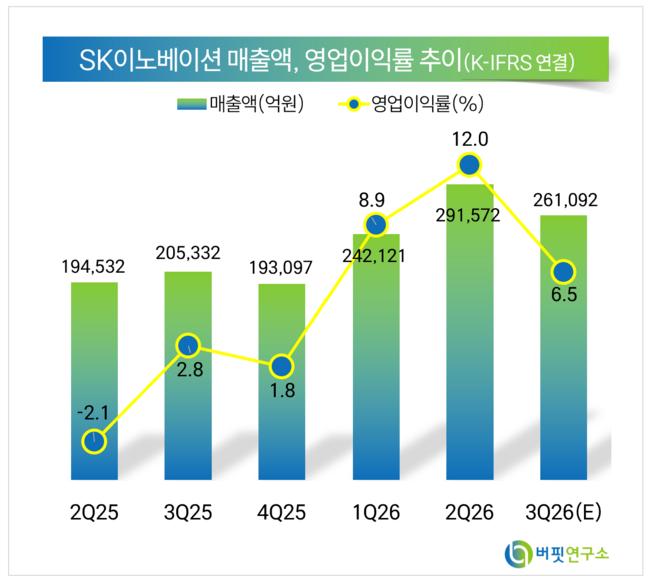 SK이노베이션 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>