Update2026.10.28 수

[버핏연구소=이선우 기자] LS증권이 28일 HD현대일렉트릭(267260)에 대해 3분기 영업이익이 기대치를 밑돌았지만 실적과 수주, 증설 등 여러 요인을 감안해도 밸류에이션 할인이 과도하다는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 94만원에서 75만원으로 하향 조정했다. HD현대일렉트릭의 전일 종가는 45만원이다.
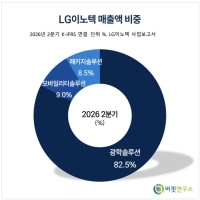
 HD현대일렉트릭 매출액 비중. [자료=버핏연구소]
성종화 LS증권 애널리스트는 “3분기 실적의 예상 대비 부진은 북미 매출 비중 급락에 따른 수익성 악화, 원화 강세 영향 등에 따른 것”이라며 "북미 매출 비중 급락은 분기별 납품일정 변동성에 따라 간헐적으로 발생하는 것으로 일부는 구조적, 일부는 과도기적 요인"이라고 밝혔다.
3분기 매출액과 영업이익은 각각 1조1799억원, 2845억원으로 잠정 집계됐다. 영업이익은 컨센서스 3050억원을 밑돌았다.
성종화 애널리스트는 “3분기 수주는 9억8000만달러로 부진이 아닌 통상적인 하반기 속도조절”이라며 “1~3분기 누계 수주는 42억1700만달러로 올해 수주 가이던스는 충분히 달성할 전망”이라고 설명했다.
성 애널리스트는 "청주 배전 캠퍼스에 배전변압기 신규 설비를 구축해 연간 매출 2500억원 규모의 신규 생산능력을 확보할 계획을 발표했다"며 "증설 강도는 국내 3사 중 가장 약하나 증설에 가장 인색했던 동사가 오랜만에 신규 증설을 발표했다는 점은 유의미하다"고 분석했다.
그는 "빅테크 A사와 2027~2028년 납품 조건의 1조1000억원 규모 데이터센터 전력공급용 전력·배전변압기 장기공급계약에 이어 2029~2030년 납품 조건으로 이보다 더 큰 규모의 계약을 협의 중"이라며 “HD현대중공업으로부터 AI 데이터센터 전력공급용 자가발전(BTM) 발전소 엔진 관련 발전기를 4분기에서 내년 1분기 사이 수주할 것으로 예상된다”고 전망했다.
이어 "펀더멘털 지표는 실적과 수주, 증설 강도 등 여러 측면에서 국내 3사 중 상대적으로 가장 열위"라며 "다만 2027~2028년 전망치 기준으로는 글로벌 경쟁사 평균 대비 상당 수준 우위에 있어 밸류에이션도 상당 수준 할증이 합당하다"고 덧붙였다.
끝으로 "주가의 과도한 하락이 지속되면서 목표주가 산출 배수는 글로벌 경쟁사 평균 대비 오히려 상당 수준 할인이 적용된 상태"라고 평가했다.
LS증권은 HD현대일렉트릭의 올해와 내년 매출액을 각각 4조6726억원, 5조3982억원으로 추정했다. 영업이익은 올해 1조1768억원, 내년 1조4429억원으로 예상했다.
HD현대일렉트릭은 변압기와 차단기 등 전력기기와 회전기기, 배전기기를 생산하는 전력설비 업체다. HD현대그룹 계열사다.
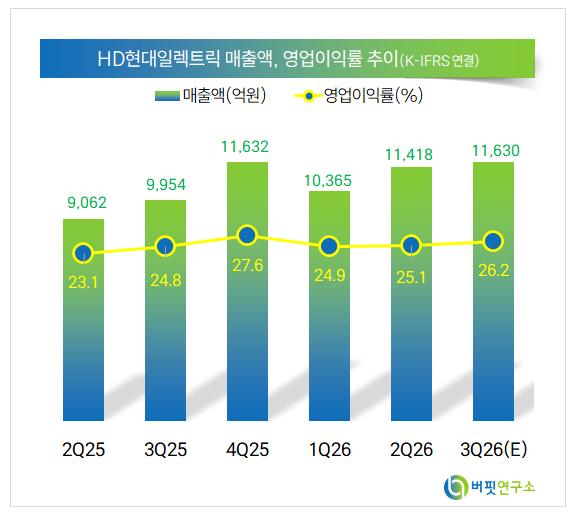 HD현대일렉트릭 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>