Update2026.10.06 화

[버핏연구소=이선우 기자] 하나증권이 6일 현대제철(004020)에 대해 3분기 판매 감소와 고로 스프레드 축소로 영업실적 회복이 예상보다 더딘 상황에도 불구하고 4분기 판매 증가와 스프레드 확대로 실적이 개선될 것이라는 평가를 내리며 투자의견 '매수'와 목표주가 5만원을 유지했다. 현대제철의 전일 종가는 3만원이다.
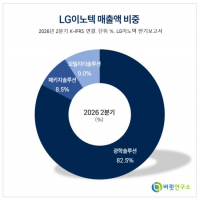
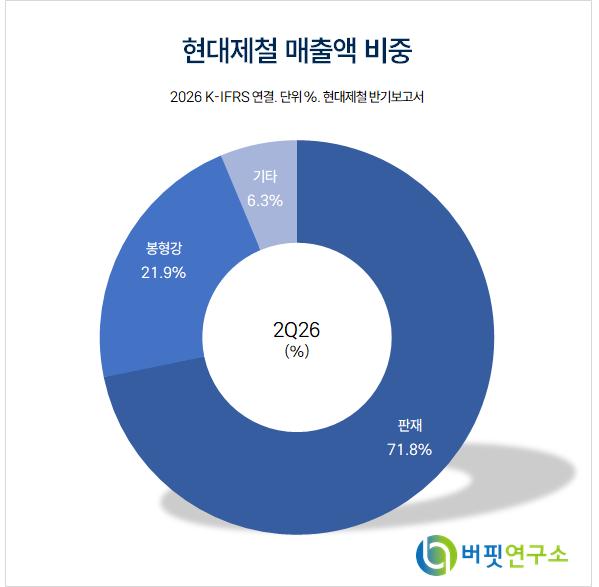 현대제철 매출액 비중. [자료=현대제철 반기보고서]
박성봉 하나증권 애널리스트는 "계절적 비수기와 추석 연휴 영향 등으로 3분기 철강 판매는 402만톤에 그치며 고정비 부담이 확대될 것으로 예상된다"며 "동시에 자동차 강판을 비롯한 판재류 중심의 제품 감소로 제품 믹스도 악화된 것으로 추정된다"고 밝혔다.
오는 3분기 매출액과 영업이익은 각각 5조6948억원, 752억원으로 추정됐다. 영업이익은 컨센서스 1160억원을 밑돈다.
박성봉 애널리스트는 "고로 평균판매단가(ASP)가 상승했으나 원/달러 환율 하락 영향으로 당초 예상을 하회한 반면 원재료 투입단가 상승분이 이를 상회하면서 고로 스프레드는 톤당 대략 5000~1만원 축소될 전망"이라며 "그에 반해 전기로의 경우 공격적인 가격 인상 정책으로 스프레드가 톤당 대략 2만원 확대된 것으로 추정된다"고 설명했다.
박 애널리스트는 "4분기는 부진했던 3분기 판매를 만회하기 위한 공격적인 영업전략을 펼칠 계획으로 철강 판매는 450만톤을 기록할 전망"이라며 "국내 양대 제강사들이 가을부터 H형강 가격 인상을 발표한 상황으로 4분기 봉형강 스프레드는 재차 확대될 것"이라고 분석했다.
그는 "판재류는 자동차용 강판과 조선용 후판 등 국내 대형 수요가들과의 가격 인상이 온기로 반영될 예정인 동시에 POSCO의 고로 대규모 개수 공사에 따른 열연제품 공급 차질로 유통가격 상승이 예상된다"며 "이를 감안하면 4분기 영업이익은 1564억원을 기록할 전망"이라고 진단했다.
이어 "올해 3분기까지는 영업실적이 다소 부진했지만 내년에는 원/달러 환율 하락과 산업용 전기요금 인하 등이 실적 개선에 긍정적으로 작용할 전망"이라고 덧붙였다.
끝으로 "현재 주가는 12개월 선행 기준 주가순자산비율(PBR) 0.2배로 밴드 최하단 수준이어서 밸류에이션 부담도 제한적"이라고 평가했다.
하나증권은 현대제철의 올해와 내년 매출액을 각각 23조8588억원, 25조460억원으로 추정했다. 영업이익은 올해 3050억원, 내년 7028억원으로 예상했다.
현대제철은 고로와 전기로를 운영하는 철강 업체다. 자동차 강판과 조선용 후판 등 판재류와 철근, H형강 등 봉형강을 생산한다.
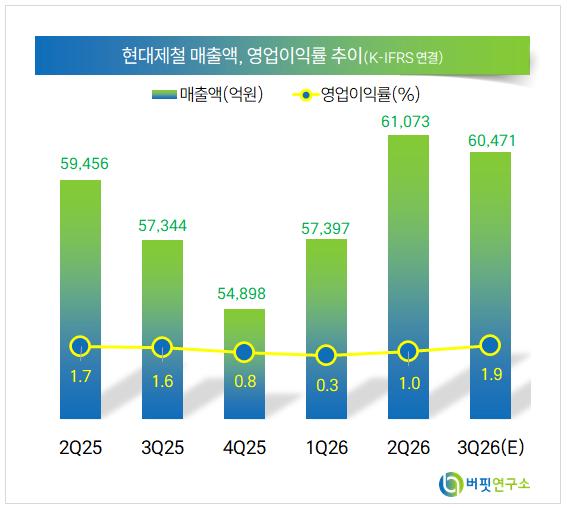 현대제철 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>