Update2026.10.06 화

[버핏연구소=이승윤 기자] NH투자증권은 6일 기아(064290)에 대해 유럽 저가형 EV(전기차) 판매 호조와 미국 HEV(하이브리드차) 판매 확대로 도매 판매가 확대됐다며, 투자의견 ‘매수’와 목표주가 19만원을 유지했다. 기아의 전일 종가는 11만2900원이다.
하늘 NH투자증권 애널리스트는 “글로벌 도매판매가 둔화하는 가운데 기아는 유럽의 저가형 EV 판매 호조와 미국 HEV 경쟁력을 바탕으로 도매 판매가 확대됐다”며 “연간 주당배당금은 약 7000원으로 예상하며 종가 기준 배당수익률은 6.2%까지 상승했다”고 전했다.
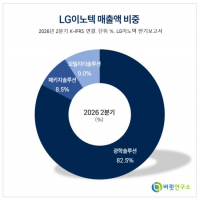
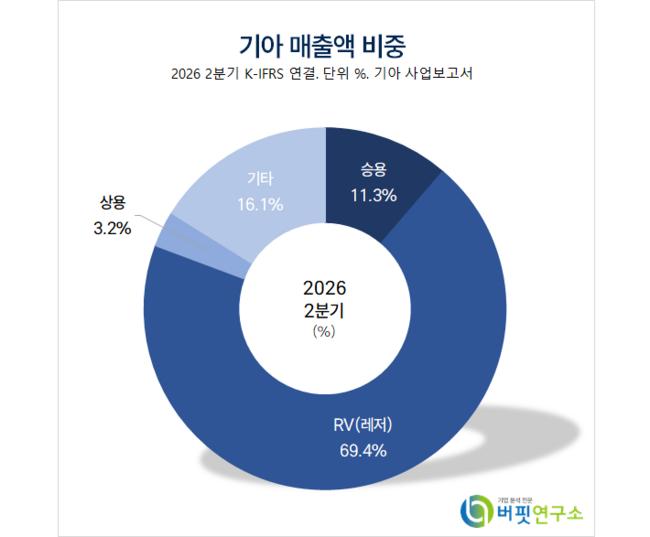 기아 매출액 비중. [자료=버핏연구소]
하늘 애널리스트는 “배당주로서의 매력이 높아지는 구간에 진입해 주가 하방을 지지할 것”이라며 “향후 로보틱스 사업의 외부 고객 확보와 CAPEX(자본적 지출) 투자 확정 여부가 추가 리레이팅 요소”라고 밝혔다.
하 애널리스트는 “3분기 매출액 32조510억원(+11.7%, 이하 전년동기대비), 영업이익 2조3327억원(+59.5%)으로 시장 예상을 하회할 것”이라며 “국내 명절 연휴로 3분기 영업일수가 감소한 가운데 상반기 원자재 가격 상승분이 제조원가에 반영되기 시작하며 단기 수익성 부담이 확대될 것”으로 예상했다.
다만 “3분기 평균 환율 상승은 수출 채산성 개선에 기여하고 기말 환율 하락에 따른 판매보증충당금 환입도 있을 것”이라며 “판매 감소와 원가 상승에도 영업이익 감소폭은 제한적일 것”으로 전망했다.
한편 “미국에서는 HEV 판매 확대가 믹스 개선을 견인했고 생산량 증가로 HEV의 대당 수익성도 지속적으로 개선되는 추세”라며 “반면 유럽 EV 판매 확대는 고부가 제품 비중 증가에 부담으로 작용했다”고 설명했다.
이는 “EV의 수익성이 여전히 ICE(내연기관)와 HEV보다 낮고 판매 경쟁 심화로 유럽 인센티브가 전년대비 30% 이상 늘며 비용 부담도 커졌기 때문”이라며 “다만 유럽 전기차의 수익성은 향후 물량 확대에 따라 점진적으로 개선될 것”으로 판단했다.
기아는 반도체, 디스플레이, 이차전지 외관 검사장비를 제조한다.
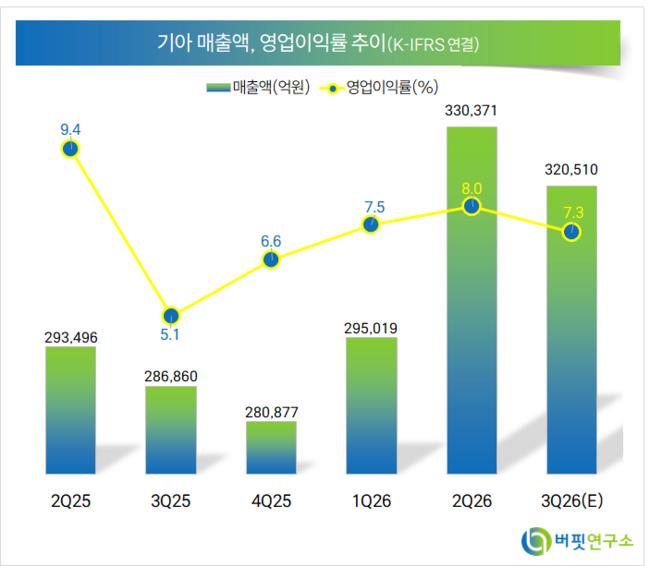 기아. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>