Update2026.10.12 월

[버핏연구소=이연우 기자] 삼성증권은 12일 LG화학(051910)에 대해 이번 3분기 배터리 자회사 실적이 시장 기대치를 크게 웃돌고, 오는 2027년에는 양극재 판매 회복을 중심으로 첨단소재 수익성이 개선될 것으로 전망했다. 투자의견 '매수'와 목표주가 38만원을 유지했다. LG화학의 지난 종가는 28만6500원이다.
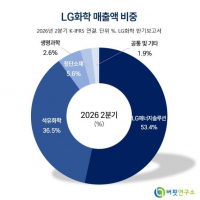
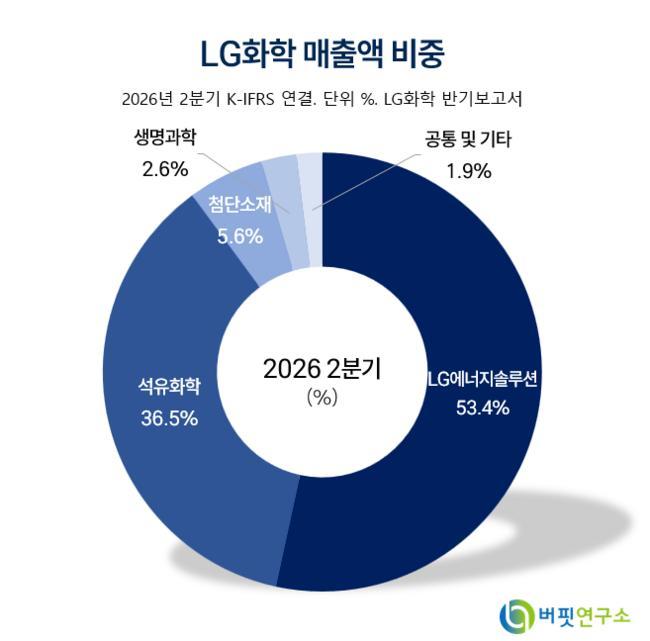 LG화학 매출액 비중. [자료=버핏연구소]
조현렬 삼성증권 연구원은 이번 3분기 LG화학의 매출액을 전년동기대비 39.0% 증가한 15조5620억원, 영업이익을 9.7% 감소한 6136억원으로 전망했다. 영업이익은 시장 전망치 1870억원을 228% 웃도는 수준이다.
실적 호조는 배터리 자회사가 이끌 것으로 봤다. 배터리 자회사는 지난 8일 잠정 실적을 통해 이번 3분기 영업이익 7560억원을 기록했다고 밝혔다. 전분기대비 567% 증가했으며 시장 전망치 3217억원도 135% 웃돌았다. 완성차업체로부터 받은 보상금과 에너지저장장치(ESS) 판매 호조가 영향을 미쳤다.
반면 기초소재 부문은 원료 가격 변동에 따른 시차 효과가 부정적으로 작용하면서 1541억원의 영업손실을 기록할 것으로 예상했다. 전분기 4270억원의 영업이익에서 적자 전환하는 수준이다.
첨단소재 부문 영업이익은 501억원으로 전분기보다 302억원 늘어날 전망이다. 양극재 매출액은 전분기대비 51% 증가한 3000억원, 판매량은 45% 늘어날 것으로 봤다. 다만 평균 판매가격은 5% 하락하고 일부 프로젝트의 공급 재개가 지연되면서 양극재 영업이익은 12억원의 적자를 예상했다.
본격적인 양극재 수익성 회복은 오는 2027년으로 전망했다. 주요 전기차업체에 대한 아시아·북미 판매가 본격화되면서 양극재 판매량이 전년대비 134% 증가하고, 양극재 영업이익은 올해 1650억원 적자에서 내년 830억원 흑자로 전환할 것으로 예상했다. 이에 따라 첨단소재 영업이익도 1170억원에서 4150억원으로 256% 늘어날 전망이다.
삼성증권은 올해 LG화학의 매출액을 전년대비 23.7% 증가한 56조7970억원, 영업이익을 45.2% 늘어난 1조7150억원으로 예상했다. 내년에는 매출액 61조9420억원, 영업이익 4조4700억원으로 각각 9.1%, 160.7% 증가할 것으로 전망했다.
조 연구원은 양극재 외 첨단소재 사업에서는 분리막 수익성이 개선됐지만 엔지니어링 플라스틱(EP) 수익성 둔화로 부진했다고 덧붙였다.
LG화학은 석유화학·첨단소재·생명과학을 비롯해 LG에너지솔루션과 팜한농을 주요 사업으로 두고 있다.
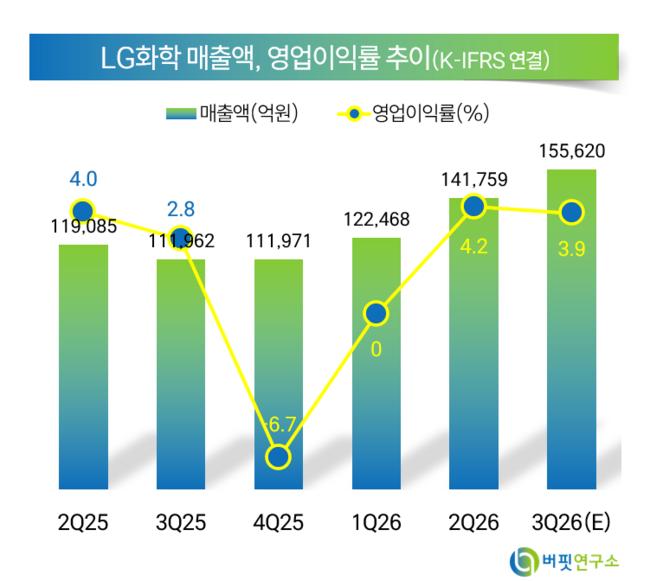 LG화학 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>