Update2026.10.13 화

[버핏연구소=손민정 기자] 유안타증권이 13일 크래프톤(259960)에 대해 "3분기 실적은 PC 대형 이벤트 공백과 비용 증가로 시장 기대치를 하회할 전망이나, 4분기 PUBG 매출 회복과 2027년 다수의 신작 모멘텀에 주목해야 한다"며 투자의견 '매수'를 유지하고 목표주가를 기존 33만원으로 '하향'했다. 크래프톤의 전일종가는 18만9000원이다.
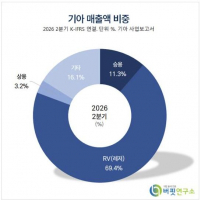
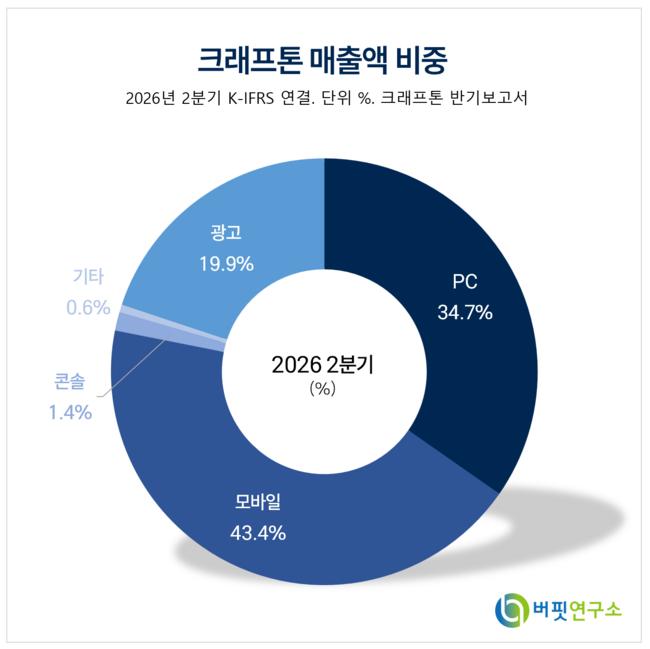 크래프톤 매출액 비중. [자료=크래프톤 반기보고서]최지운 유안타증권 애널리스트는 "크래프톤의 3분기 매출액은 ADK 연결 편입 효과로 전년 동기 대비 28.3% 증가한 1조1170억원을 기록하겠으나, 영업이익은 25.1% 감소한 2611억원으로 시장 전망치를 하회할 전망"이라며 "PC 부문 대형 이벤트 공백과 서브노티카2 출시 초기 효과 소멸에 따른 PC 매출 감소, 게임스컴 참가 및 신작 개발에 따른 광고비·지급수수료 증가가 실적 감소의 주된 요인"이라고 분석했다.
최지운 애널리스트는 플랫폼별 실적 흐름과 순이익 개선에 대해 "모바일 매출은 나루토·페라리 등 IP 콜라보 효과로 전년 대비 2.5% 증가한 5007억원의 견조한 실적을 기록할 것"이라며 "영업이익 감소에도 2분기에 반영되었던 서브노티카2 관련 일회성 영업외비용 영향이 소멸되면서 순이익은 전 분기 대비 개선될 예정"이라고 설명했다.
최 애널리스트는 "3분기 PC 대형 이벤트 공백에도 트래픽은 전년 대비 높은 수준을 유지 중이며, 4분기에는 차량·아이돌 콜라보와 웰메이드 모드 2종이 순차 추가되어 PC 매출의 회복이 예상된다"며 "모바일 부문 역시 저용량 버전 출시를 통해 저사양 디바이스 이용자까지 저변을 확대하며 추가 트래픽 확보에 나설 전망"이라고 진단했다.
끝으로 그는 "2027년 팰월드 모바일, 인조이를 비롯해 게임스컴 공개작 5종 출시가 예정되어 있어 향후 세부 일정이 구체화될수록 신작 모멘텀이 가시화될 것"이라며 "기존 핵심 지식재산권(IP)의 10주년 이벤트와 웰메이드 모드 출시 등이 차질 없이 이어짐에 따라 펀더멘털과 실적 체력은 여전히 견조하게 유지될 것"이라고 평가했다.
크래프톤은 'PUBG: 배틀그라운드' IP를 주력으로 PC 및 모바일 게임을 개발·서비스하는 글로벌 게임 기업이다. 핵심 IP의 콜라보레이션 및 저용량 버전 출시로 유저 기반을 넓히며 인조이, 팰월드 모바일, 서브노티카2 등 다채로운 장르의 신작 개발과 ADK 연결 편입 등을 통해 글로벌 게임 라인업을 지속 확장하고 있다.
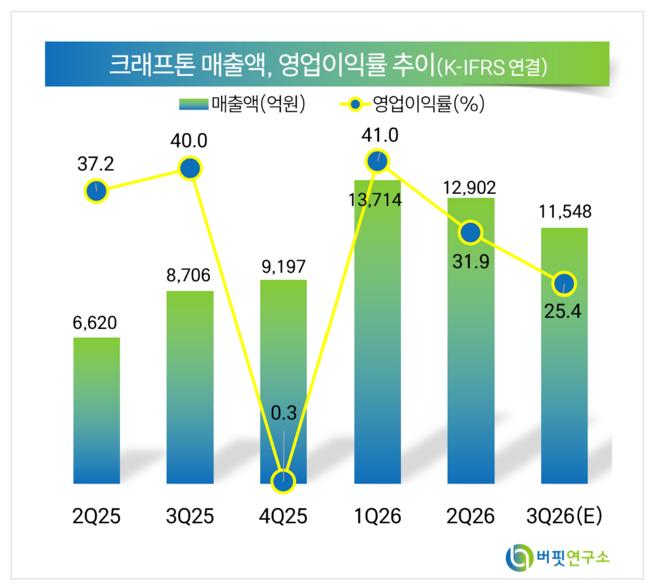 크래프톤 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>