Update2026.10.14 수

[버핏연구소=홍승환 기자] 유안타증권은 SK텔레콤(017670)에 대해 3분기 이익 회복세가 이어지는 상황, AIDC 사업의 가치가 외부 자금조달을 통해 구체화되고 있다고 평가했다. 투자의견 ‘매수’와 목표주가 11만8000원을 유지했다. SK텔레콤의 전일 종가는 8만원이다.
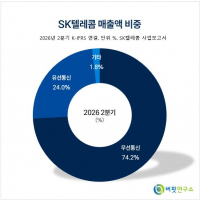
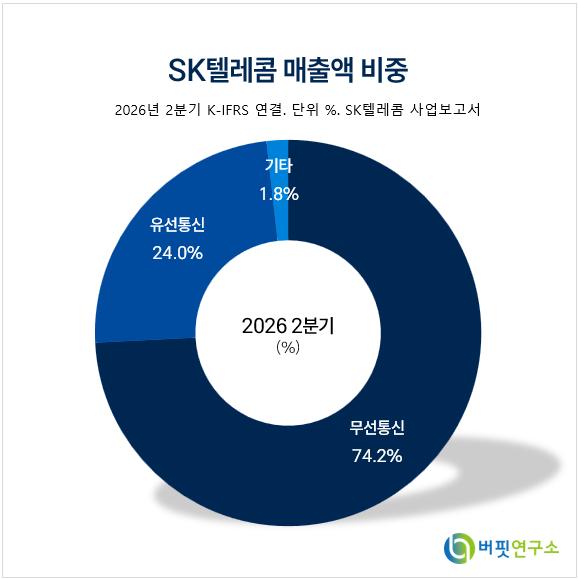 SK텔레콤 매출액 비중. [이미지=버핏연구소]
이승웅 유안타증권 연구원은 “3분기 연결 영업수익은 4조5000억원, 영업이익은 5340억원으로 시장 컨센서스에 부합할 전망”이라며 “3개 분기 연속 이어진 플래그십 단말기 출시와 3G 중심의 장기 미사용회선 정리 효과로 무선 가입자당평균매출(ARPU)이 상승한 것으로 파악된다”고 밝혔다.
오는 3분기 연결 영업수익은 4조4740억원으로 전년동기대비 12.5%, 전분기대비 2.6% 증가할 것으로 전망됐다. 영업이익은 5340억원으로 전년동기대비 1002.1% 증가하고 전분기대비 5.7% 감소할 것으로 예상됐다.
시장 컨센서스와 비교하면 매출액은 0.7%, 영업이익은 1.2% 웃도는 수준이다. 영업이익률은 11.9%로 전망했다. 지난해 같은 기간 1.2%보다 10.7%p 개선되는 수준이다.
이 연구원은 “마케팅비와 감가상각비도 안정화되며 비용 부담 완화 기조가 유지되고 있어 영업이익 회복 추세는 이어질 전망”이라고 설명했다.
별도 기준 실적도 개선될 것으로 봤다. 유안타증권은 SK텔레콤의 3분기 별도 영업수익을 3조1380억원, 영업이익을 4440억원으로 전망했다. 별도 영업이익은 지난해 3분기 520억원 적자에서 흑자전환하는 수준이다. 별도 영업이익률은 14.2%로 예상했다.
이동전화수익은 2조6020억원으로 전년동기대비 22.5%, 전분기대비 1.5% 증가할 것으로 전망했다. 망접속정산수익은 960억원, 기타 영업수익은 4400억원으로 예상했다.
비용 부담도 안정될 것으로 내다봤다. 3분기 별도 영업비용은 2조6940억원으로 전년동기대비 0.9% 감소할 것으로 전망했다. 인건비는 2370억원, 지급수수료는 1조2260억원, 광고선전비는 290억원, 감가상각비는 6260억원으로 추정했다.
오는 4분기에는 연결 영업수익 4조4930억원, 영업이익 3790억원을 전망했다. 전년동기대비 각각 3.8%, 218.4% 증가하는 수준이다. 4분기 영업이익률은 8.4%로 예상했다.
연간 실적도 큰 폭의 회복이 예상됐다. 유안타증권은 SK텔레콤의 올해 연결기준 매출액과 영업이익을 각각 17조7180억원, 2조170억원으로 전망했다.
매출액은 전년대비 3.6%, 영업이익은 87.9% 증가하는 수준이다. 영업이익률은 지난해 6.3%에서 올해 11.4%로 개선될 것으로 예상했다. 올해 지배주주순이익은 1조4700억원으로 전년대비 259.9% 증가할 것으로 전망했다. 내년 매출액과 영업이익은 각각 18조1010억원, 2조750억원으로 추정했다. 전년대비 각각 2.2%, 2.9% 증가하는 수준이다.
오는 2028년 매출액과 영업이익은 각각 18조3790억원, 2조1070억원으로 예상했다. AIDC 사업은 향후 기업가치 재평가의 핵심으로 제시됐다. 이 연구원은 “AIDC 사업가치가 외부 자금조달을 통해 확인되기 시작하면서 주가 반영도 본격화될 것으로 기대된다”고 밝혔다.
SK텔레콤은 AIDC 사업개발 전문회사 SK하이퍼를 신설하고 SK브로드밴드의 데이터센터와 해저케이블 사업을 인적분할해 SK호라이즌 설립을 결정했다. AIDC 사업은 오는 2029년부터 램프업을 시작해 2035년까지 단계적으로 5기가와트(GW) 규모까지 확대할 계획이다.
울산 AIDC를 시작으로 충청권과 서남권 등 전국 4~5개 거점에 GW급 AIDC를 순차적으로 구축하는 전략이다. SK호라이즌의 기업가치도 구체화되고 있다. 이 연구원은 “SK호라이즌 설립 과정에서 구주 매각 1조9000억원, 신주 발행 1조2000억원이 이뤄지면서 지분가치는 6조3000억원으로 추산된다”고 설명했다.
이어 “울산 AIDC의 성장성을 높게 반영한 결과로 판단하며 SK하이퍼의 5GW 사업이 본격화되면 AIDC 가치 상승이 지속될 것으로 기대된다”고 평가했다. 해저케이블 사업도 글로벌 AIDC 수요 확보에 활용될 전망이다. 이 연구원은 “SJC2와 E2A 해저케이블을 통해 글로벌 하이퍼스케일러의 수요를 흡수할 전망”이라고 밝혔다.
유안타증권은 AIDC의 중장기 성장이 구체화되고 외부 자금조달을 통해 사업가치가 검증되고 있다는 점에 주목했다.
이 연구원은 “이를 감안하면 현 주가는 저평가 구간으로 밸류에이션 갭이 빠르게 축소될 것으로 예상한다”고 평가했다.
재무구조도 점차 개선될 것으로 전망했다. 유안타증권은 SK텔레콤의 순차입금이 지난해 8조9950억원에서 올해 8조1610억원, 내년 7조3490억원, 2028년 6조5870억원으로 감소할 것으로 예상했다.
부채비율은 지난해 132.4%에서 올해 121.7%, 내년 113.4%, 2028년 107.5%로 낮아질 전망이다. 순차입금비율도 지난해 69.9%에서 올해 59.1%, 내년 50.5%, 2028년 43.0%로 개선될 것으로 봤다.
현금창출력은 안정적으로 유지될 전망이다. 유안타증권은 올해 영업활동현금흐름을 4조7820억원으로 전망했다. 잉여현금흐름(FCF)은 지난해 1조7170억원에서 올해 2조7170억원으로 증가할 것으로 예상했다. 내년과 2028년에는 각각 2조7640억원, 2조8060억원을 전망했다.
배당도 정상화될 것으로 봤다. 유안타증권은 올해 주당배당금(DPS)을 3540원으로 예상했다. 내년은 3640원, 2028년은 3740원으로 전망했다.
밸류에이션은 올해 예상 주당순이익(EPS) 6843원 기준 주가수익비율(PER) 11.7배로 전망했다. 내년 PER은 11.4배, 2028년은 11.2배로 예상했다. 주가순자산비율(PBR)은 올해와 내년 각각 1.2배, 2028년 1.1배로 전망했다.
자기자본이익률(ROE)은 지난해 3.3%에서 올해 11.0%로 개선되고 내년과 2028년 각각 10.6%, 10.2%를 기록할 것으로 예상했다.
SK텔레콤은 이동통신을 중심으로 유선통신과 기업간거래(B2B), 데이터센터, AI 인프라 사업을 영위하는 통신사업자다. 최근에는 3분기 이익 회복, 무선 ARPU 개선, SK하이퍼·SK호라이즌을 통한 5GW AIDC 구축, 외부 자금조달을 통한 AIDC 가치 현실화, 해저케이블을 활용한 글로벌 하이퍼스케일러 수요 확보가 주요 투자 포인트로 꼽힌다.
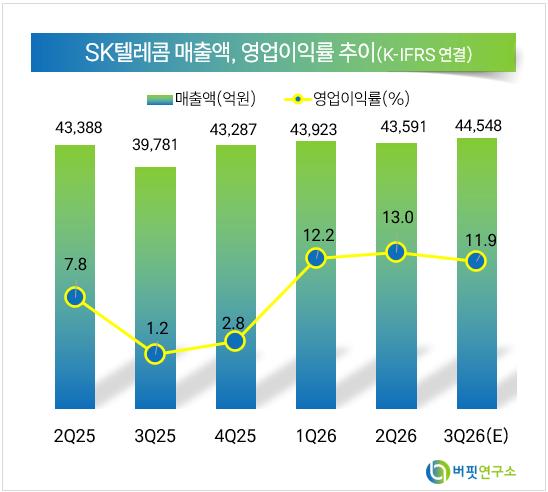 SK텔레콤 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>