Update2026.11.02 월

[버핏연구소=이연우 기자] 키움증권은 종근당(185750)이 이번 3분기 연구개발비 감소로 시장 기대치를 웃도는 영업이익을 기록했지만, 4분기부터 주요 의약품의 판매 계약 종료에 따른 매출 공백이 본격화될 것으로 전망했다. 투자의견 '시장수익률 상회(Outperform)'를 유지하고 목표주가는 기존 8만원에서 7만4000원으로 하향했다. 종근당의 지난 종가는 6만3100원이다.
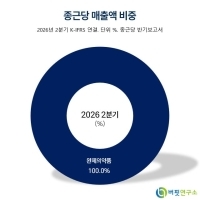
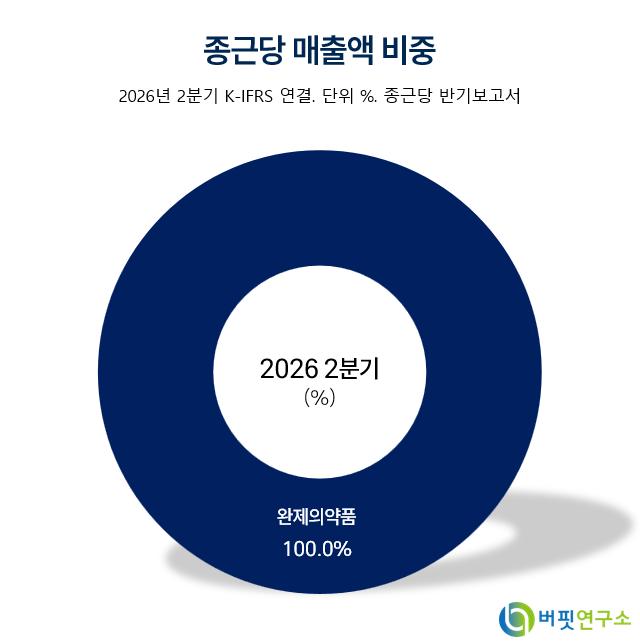 종근당 매출액 비중. [자료=버핏연구소]
허혜민 키움증권 연구원은 종근당의 이번 3분기 별도 매출액이 전년동기대비 1.0% 증가한 4307억원, 영업이익은 15.4% 늘어난 237억원을 기록했다고 밝혔다. 매출액은 시장 전망치 4812억원을 밑돌았지만 영업이익은 시장 전망치 217억원을 웃돌았다.
다만 영업이익 증가는 매출 성장보다 비용 감소의 영향이 컸다. 마케팅 비용 증가로 판매관리비는 전년동기대비 7.7% 늘어난 790억원을 기록했지만, 위탁연구비와 임상시험비가 줄면서 경상연구개발비는 21% 감소한 325억원에 그쳤다. 신규 품목인 위고비와 아일리아 등의 매출도 기존 제품의 판매 감소를 일부 보완했다.
문제는 오는 4분기부터다. 주요 도입 의약품인 아토젯과 펙수클루의 판매 계약이 각각 지난 8월과 9월 종료되면서 매출 공백이 커질 전망이다. 두 제품의 기존 분기 평균 매출액은 각각 약 280억원과 185억원으로, 3분기에는 계약 종료 영향이 일부만 반영됐지만 4분기에는 온전히 나타날 것으로 예상했다.
새로운 매출원으로 자리 잡은 위고비 역시 성장세가 둔화되고 있다. 위고비의 올해 3분기 누적 매출액은 1180억원이지만 분기 매출액은 2분기 447억원에서 3분기 245억원으로 감소했다. 키움증권은 경쟁 유통사 확대에 더해 4분기부터 경쟁 비만치료제 출시 영향도 나타날 것으로 봤다.
기존 제품의 판매 부진도 부담이다. 프롤리아는 바이오시밀러 경쟁으로 매출이 감소했고, 자누비아는 관련 당뇨병 치료제 시장 축소의 영향을 받고 있다. 글리아티린 역시 환자 본인부담금 증가로 감소한 매출이 단기간에 회복되기는 어려울 것으로 전망했다.
이에 종근당은 지난 10월 출시한 지텍의 판매 확대와 신규 도입 품목 확보를 통해 매출 공백을 보완할 계획이다. 허 연구원은 기존 대형 품목에서 발생하는 매출 감소를 새로운 제품으로 얼마나 빠르게 대체할 수 있을지가 내년 실적의 핵심 변수라고 판단했다.
키움증권은 올해 종근당의 매출액을 전년대비 3.9% 증가한 1조7470억원, 영업이익은 6.6% 감소한 748억원으로 전망했다. 내년에는 매출액 1조6433억원, 영업이익 713억원으로 각각 5.9%, 4.7% 감소할 것으로 예상했다.
종근당은 전문의약품을 중심으로 의약품 제조·판매와 신약 연구개발 사업을 운영하고 있다.
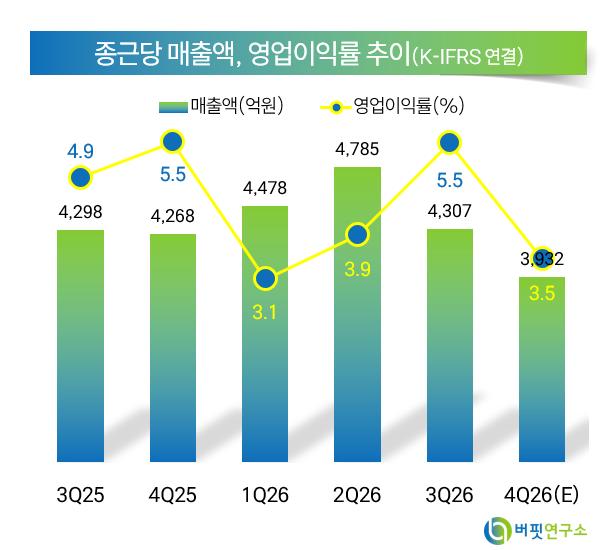 종근당 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>