Update2026.11.02 월

[버핏연구소=이선우 기자] 대신증권이 2일 대덕전자(353200)에 대해 비메모리 패키지 기판의 믹스 효과와 고다층기판 매출 증가로 3분기 깜짝 실적을 기록했다는 평가를 내리며, 투자의견 '매수'와 목표주가 19만원을 유지했다. 대덕전자의 전일 종가는 11만9400원이다.
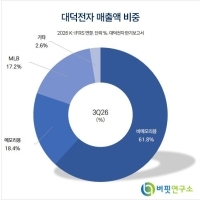
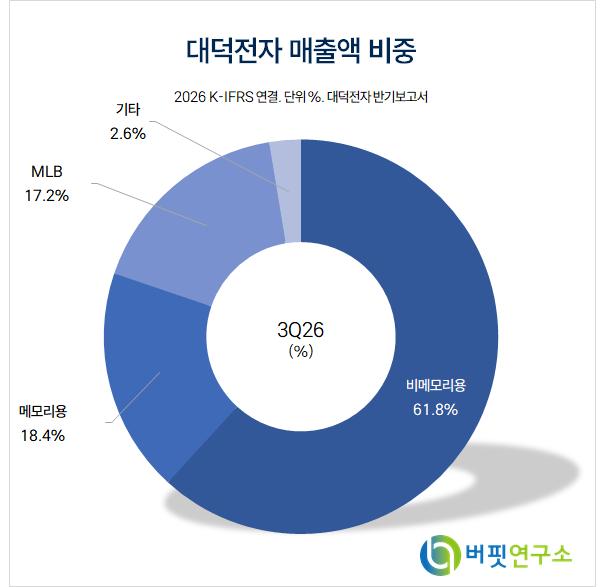 대덕전자 매출액 비중. [자료=버핏연구소]
박강호 대신증권 애널리스트는 "수익성 호조는 플립칩 볼그리드어레이(FC BGA)와 플립칩 칩스케일패키지(FC CSP) 등 비메모리향 패키지 기판의 매출 증가와 믹스 효과 확대에 따른 것"이라며 "생산능력이 증대된 고다층기판(MLB) 매출이 네트워크와 항공 분야에서 큰 폭으로 성장한 점도 수익성 확대로 연결됐다"고 밝혔다.
3분기 매출액과 영업이익은 각각 4181억원, 879억원으로 잠정 집계됐다. 영업이익은 컨센서스 776억원을 웃돌았다.
박강호 애널리스트는 "전사 영업이익률은 21%로 전분기 대비 3.5%p 상승하는 등 깜짝 실적으로 평가된다"며 "서버향 메모리 기판의 매출 증가와 FC CSP, FC BGA의 평균공급가격 상승으로 수익성이 호조를 보였다"고 설명했다.
박 애널리스트는 "현 시점은 매출 증가보다 수익성 개선이 더 큰 시기"라며 "메모리와 비메모리 중심의 패키지 전문업체로 성장이 확대되고 있고 풀가동 상황에서 수주 증가를 반영하면 2027년에도 실적 호조세가 지속될 전망"이라고 분석했다.
그는 “FC BGA는 자동차의 전장화와 자율주행 전환으로 수요 확대가 진행되고 있다”며 "선두 업체가 AI 분야에 집중하면서 동사에 낙수 효과로 가격 상승, 전장용 점유율 증가, AI 영역 신규 고객 확보 가능성이 높아진 것으로 판단한다"고 진단했다.
이어 “2027년까지 총 7100억원을 투자해 메모리와 비메모리 기판 생산을 확대하고 2030년까지 6150억원을 추가 투자해 FC BGA의 대면적·적층 수 증가에 대응할 예정”이라며 "북미 전기자동차 업체 중심으로 공급 증가가 예상된다"고 덧붙였다.
끝으로 “FC BGA 매출 확대에 따른 밸류에이션 재평가가 진행될 것”이라며 “2027년 주당순이익(EPS)을 5.4% 상향하고 역사적 상단인 목표 주가수익비율(PER) 32.7배를 적용했다”고 평가했다.
대신증권은 대덕전자의 올해와 내년 매출액을 각각 1조5820억원, 1조7380억원으로 추정했다. 영업이익은 올해 2938억원, 내년 3711억원으로 예상했다.
대덕전자는 반도체 패키지 기판과 고다층기판 등 인쇄회로기판(PCB)을 생산하는 업체다.
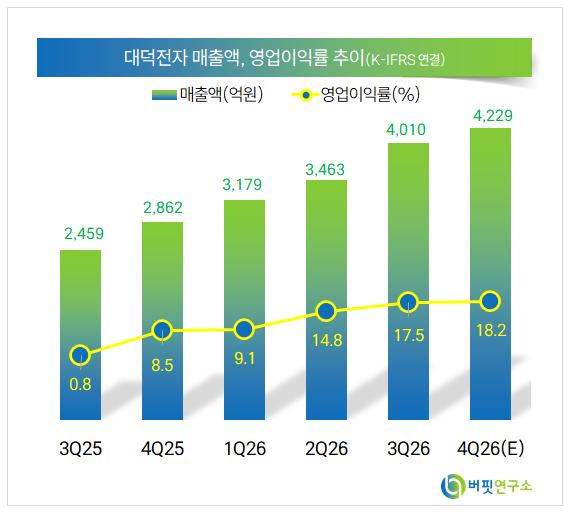 대덕전자 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>