Update2026.09.21 월

최근 증권사에서 발표된 종목 가운데 삼성SDI(006400)(대표이사 최윤호)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
25일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 삼성SDI의 목표주가 괴리율이 50.83%로 가장 높았다. 지난 25일 김현수 하나금융투자 연구원은 삼성SDI의 목표주가를 108만원으로 제시하며 전일 종가(53만1000원) 대비 50.83%의 괴리율을 기록했다.
최윤호 삼성SDI 대표이사. [사진=삼성SDI]
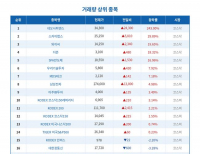
삼성SDI가 목표주가 괴리율 1위를 기록한 가운데 삼성SDI(46.9%), 엔씨소프트(036570)(45.59%), 후성(093370)(44.57%) 등의 순이다. 삼성SDI는 중, 대형전지 등을 생산해 판매하는 에너지솔루션 부문과 반도체 및 디스플레이 소재 등을 제조, 판매하는 전자재료 부문을 영위하고 있다.
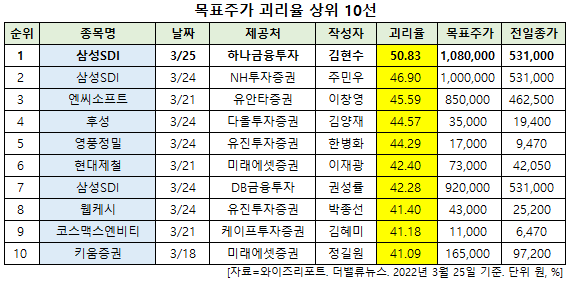
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
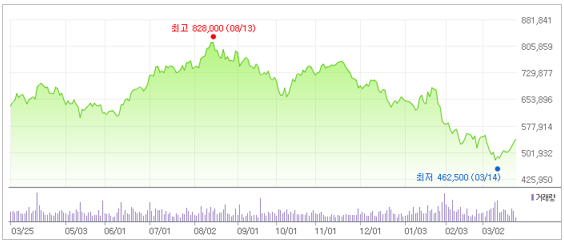
삼성SDI 최근 1년 주가 추이. [이미지=네이버 증권]
삼성SDI은 14일 52주 신저가(46만2500원)를 기록했다. 김현수 하나금융투자 연구원은 "향후 반도체 공급 부족 해소에 따른 전기차 배터리 매출 성장세 회복, 전기차 배터리 마진 개선, 미국 BBB 법안 통과 여부가 주가 상승의 트리거가 될 것"이라며 "아울러 향후 반도체, 미국 정책 변수가 긍정적으로 전개될 경우 주가 상승 강도는 셀 메이커 중 가장 강할 것"이라고 평가했다.
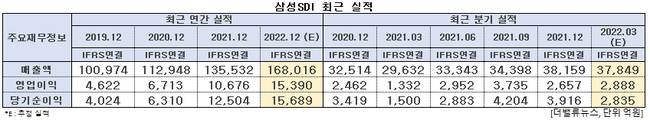
삼성SDI 최근 실적. [이미지=더밸류뉴스]
삼성SDI의 올해 1분기 매출액, 영업이익, 당기순이익은 각각 3조7849억원, 2888억원, 2835억원으로 전년비 27.73%, 116.82%, 89% 증가할 것으로 전망된다. 반면 하나금융투자는 삼성SDI의 올해 1분기 매출액과 영업이익이 3조9000억원, 2836억원으로 전년비 31%, 113% 증가할 것으로 봤다. 반도체 공급 부족, 러시아·우크라이나 전쟁에 따른 전기차 배터리 출하 감소 우려 있었으나 기존의 보수적 전망 대비 크게 악화되지 않았을 것이라는 분석이다.
김 연구원은 “부문별로 중대형전지(매출 비중 46%) 부문은 전기차 배터리 수요가 지속되며 매출액이 전년비 35%, 전분기비 2% 증가할 것"이라며 "소형 전지(매출 비중 37%) 부문은 전동 공구 수요 강세, 전기차향 원형전지 매출 증가가 지속되며 매출액이 전년비 32%, 전분기비 4% 증가할 것"이라고 내다봤다.
전자재료(매출 비중 18%) 부문의 경우 하이엔드 TV 및 모바일 향 편광필름 매출 증가가 지속되며 매출액이 전년비로는 30% 증가할 것으로 전망되나, OLED(유기발광다이오드) 소재가 비수기에 진입하며 전분기비로는 2% 감소할 것이라는 설명이다. 이에 전자재료 부문 수익성은 전분기와 유사한 수준을 유지할 전망이다.
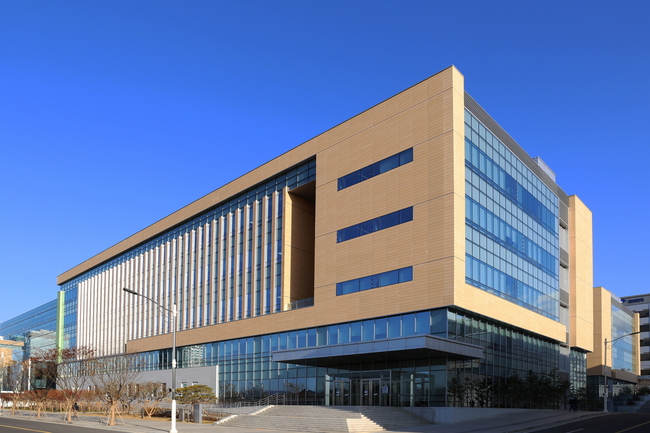
경기도 수원시 삼성SDI 연구소 전경. [사진=삼성SDI]
현재 전기차 배터리 계약 구조는 니켈, 리튬 등 주요 광물 자원 가격 상승을 자동차 OEM(주문자상표부착생산) 고객사로부터 보전 받는 구조다. 최근의 원자재 가격 상승 리스크로 인한 수익성 훼손 우려는 과도하다고 분석이 나온다. 아울러 전기차 보조금 1만2500달러 지원을 포함하고 있는 미국 BBB 법안 통과 여부 역시 삼성SDI의 주가에 영향을 미칠 전망이다.
하나금융투자는 삼성SDI의 올해 실적은 매출액 17조1000억원, 영업이익 1조6000억원, 지배주주순이익 1조5000억원으로 전년비 각각 26%, 48%, 27% 증가할 것으로 봤다. 전기차 배터리 및 ESS(에너지저장장치) 수익성개선, 원형 전지 고부가 제품 믹스(mix) 개선 영향으로 전사 마진이 상승하며 이익 레버리지가 확대될 것으로 기대된다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>