Update2026.11.08 일

[버핏연구소=추승수 기자] iM증권은 삼성SDI(006400)에 대해 ESS(에너지저장장치) 중심의 생산라인 전환과 북미 수요 확대를 바탕으로 전력 인프라 업체로서 밸류에이션 재평가가 필요하다고 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 59만원에서 80만원으로 상향했다. 삼성SDI의 지난 종가는 54만2000원이다.
 삼성SDI 매출액 비중. [이미지=버핏연구소]
정원석 iM증권 연구원은 "삼성SDI의 올해 3분기 매출액은 4조1000억원으로 전년동기대비 33%, 전분기대비 8% 증가하고 영업이익은 2850억원으로 흑자전환해 시장 기대치를 상회할 것"이라며 "전분기 상호관세 환급금에 이어 올해 3분기에는 완성차 업체들의 최소 구매 물량 미달 보상금이 반영되면서 원·달러 환율 하락에도 어닝 서프라이즈가 예상된다"라고 전했다.
이어 "일회성 요인을 제외한 사업별 실적은 ESS를 중심으로 개선세가 뚜렷할 전망"이라며 "올해 3분기 ESS는 전분기에서 이연된 국내 중앙계약시장 프로젝트 물량 공급이 본격화되면서 매출이 전분기대비 약 32% 증가할 것"이라고 설명했다. 특히 미국 LFP(리튬인산철) 생산라인 가동이 본격화되는 올해 4분기에는 매출 증가폭이 더욱 확대될 것으로 전망했다.
정 연구원은 "원형전지는 전동공구와 AIDC(인공지능 데이터센터)향 BBU(배터리백업유닛) 수요 증가에 힘입어 매출이 전분기대비 약 6% 증가하고 영업손익도 흑자전환할 것"이라며 "전자재료 역시 계절적 성수기 진입과 반도체 업황 호조, 주요 고객사의 스마트폰 신제품 출시에 따른 OLED(유기발광다이오드) 소재 출하 증가로 점진적인 실적 개선이 기대된다"라고 전했다.
반면 "자동차전지는 주력 고객사의 재고 조정에 따른 미국 SPE 공장의 유럽향 출하 감소로 매출이 전분기대비 약 3% 감소할 전망"이라며 "최소 구매 물량 미달 보상금이 이익 개선에 기여하겠으나 일회성 요인을 제외한 본업의 회복 속도는 제한적일 것"이라고 설명했다.
iM증권은 삼성SDI가 시너지셀즈(Synergy Cells) 단독 소유 전환을 통해 북미 ESS 수요 대응력을 강화할 것으로 내다봤다. 정 연구원은 "삼성SDI는 지난달 11일 GM과 공동 소유한 SDI-GM 시너지셀즈 지분 전량을 인수하고 해당 법인을 단독 소유 체제로 전환할 계획을 밝혔다"며 "이를 통해 북미에서 처음으로 단독 소유하는 대형 배터리 생산거점을 확보하게 된다"라고 전했다.
이어 "오는 2027년 말 약 35GWh의 ESS 생산능력을 확보할 계획이나 이후 추가 수요에 대응하기 위한 증설 방안은 제한적이었다"며 "기존 미국 ESS 수주만으로도 오는 2029년까지 계획된 생산능력의 상당 부분이 채워진 상태이고 협의 중인 프로젝트까지 포함하면 오는 2028년부터 수요가 생산능력을 초과할 것으로 예상된다"라고 설명했다.
또 "미국에 건설 중인 시너지셀즈 공장에 ESS용 배터리 생산라인을 구축해 수요 증가에 대응할 예정"이라며 "공장 가동과 고객 인증 일정을 고려하면 오는 2028년 하반기부터 ESS 생산라인이 단계적으로 확대될 가능성이 높다"라고 판단했다.
정 연구원은 "이번 결정은 미국 EV(전기차) 수요 둔화에 대응한 생산구조 재편을 통해 예상보다 빠르게 성장하는 북미 ESS 시장의 사업 기회를 선점하기 위한 전략적 선택"이라며 "추가 생산능력 확보가 신규 수주 확대로 이어지면서 오는 2028년 이후 북미 ESS 매출의 성장 여력과 가시성도 높아질 것"이라고 전망했다.
끝으로 "미국 ESS 시장에서는 신재생 에너지 발전 확대와 AIDC 투자 본격화에 따른 수요 증가, 중국 공급망에 대한 규제 강화가 맞물리면서 국내 업체들에 우호적인 사업 환경이 조성되고 있다"며 "삼성SDI 역시 ESS 중심의 생산라인 전환과 가동률 상승이 본격화될 경우 매출 성장과 함께 고정비 부담 완화, AMPC(첨단제조생산세액공제) 수혜 확대에 따른 수익성 개선이 기대된다"라고 전했다.
이어 "삼성SDI의 영업이익은 올해 약 6000억원에서 오는 2028년 약 2조4000억원으로 가파르게 증가할 전망"이라며 "ESS의 역할이 신재생 에너지 연계용 저장장치를 넘어 AIDC의 안정적인 전력 공급을 지원하는 핵심 인프라로 확대되고 있다는 점에도 주목할 필요가 있다"라고 설명했다. 이에 기존 EV 중심의 평가에서 벗어나 전력 인프라 산업의 성장성을 반영하는 방향으로 밸류에이션이 재평가돼야 한다고 판단했다.
삼성SDI는 이차전지와 전자재료를 생산한다. 자동차용 배터리와 ESS, 소형 이차전지를 비롯해 반도체·디스플레이용 전자재료 사업을 영위하고 있다.
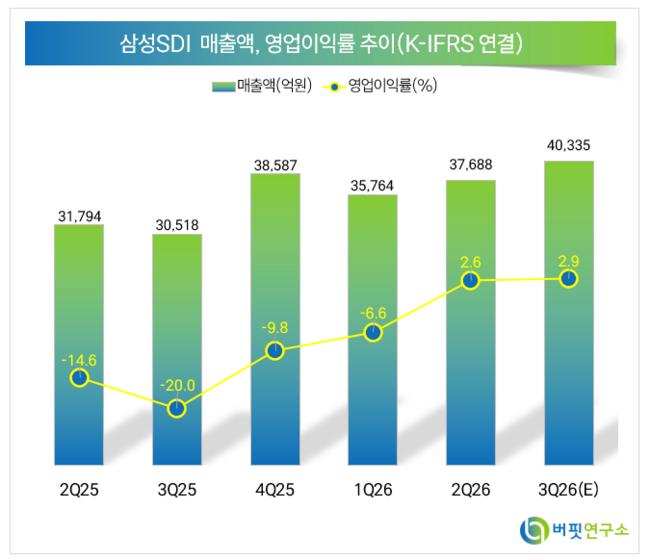 삼성SDI 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>