Update2026.09.21 월

최근 증권사에서 발표된 종목 가운데 디어유(376300)(대표이사 안종오)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
3일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 디어유의 목표주가 괴리율이 50.88%로 가장 높았다. 지난 30일 이남수 키움증권 연구원은 디어유의 목표주가를 8만원으로 제시하며 전일 종가(3만9300원) 대비 50.88%의 괴리율을 기록했다.
[이미지=디어유 홈페이지]
디어유이 목표주가 괴리율 1위를 기록한 가운데 두산(000150)(50.82%), 동국S&C(100130)(50%), 한세실업(105630)(49.89%) 등의 순이다. 디어유는 주요 서비스인 ‘디어유 버블(DearU bubble)’ 이라는 아티스트와 프라이빗 한 메시지로 소통하는 서비스를 제공하고 있다.
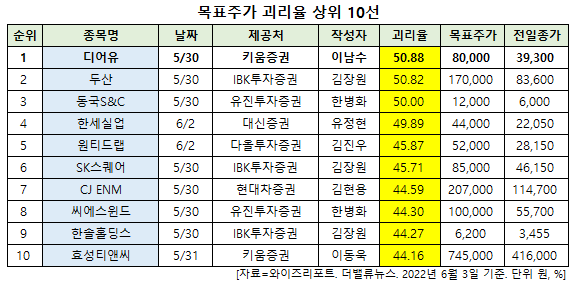
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
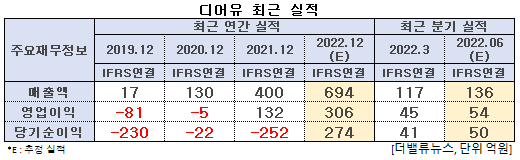
디어유 최근 실적. [이미지=더밸류뉴스]
디어유의 올해 1분기 매출액, 영업이익, 당기순이익은 각각 117억원, 45억원, 41억원으로 전년비 31.46%, 40.63%, 720% 증가했다. 영업이익률 38.5%를 기록했다. 1분기 말 기준 구독수는 130만으로 지난해 말 120만에서 8.3% 성장했다. 이는 에스엠과 JYP의 주요 아티스트 콘서트 개최 때문으로 분석된다.
2분기 이후 월드투어에 따른 구독수 증가 관계는 더욱 긴밀해질 전망이다. 이에 키움증권은 디어유의 2분기 매출액과 영업이익이 각각 128억원, 51억원으로 전년비 35.0%, 48.3% 증가할 것으로 예상된다. 이남수 키움증권 연구원은 "영업비용은 신규 비즈니스 개발을 위한 인건비와 구독수 성장에 따른 결제수수료 증가가 반영되는데 안드로이드 결제수수료 감소는 연초부터 적용돼 영업이익 3%p 내외 개선 효과가 나타나고 있다"며 "향후 중국 등 안드로이드 비중이 높은 글로벌 시장 진출 시 마진 개선 탄력은 더욱 두드러질 것"이라고 내다봤다.
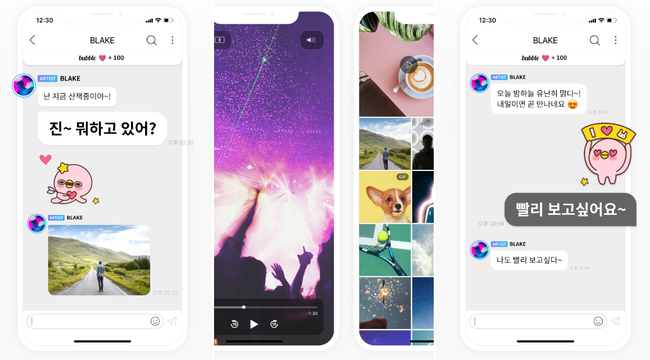
디어유의 버블. [사진=디어유 홈페이지]
하반기는 해외 지역 및 아티스트, 서비스 콘텐츠 확장이 본격화될 것으로 보인다. 1분기 글로벌 비중 73%로 글로벌 팬덤 플랫폼으로 자리를 잡고 있는 버블은 중국 안드로이드 마켓에 진출해 우리나라와 함께 탑라인 성장을 이끌 것으로 기대된다. 중국 진출은 구독수수료 측면에서도 유리해 안드로이드 확장 효과는 더욱 강해질 전망이다.
또 글로벌 아티스트 입점에 대한 시장 확장이 가시화될 것으로 보인다. 그는 “디어유는 기존 케이팝(K-POP) 아티스트, 스포츠 스타 등을 오픈하며 다양한 스타의 서비스 제공에 성공했다”며 “버블은 향후 글로벌 스타, 국내 유명 배우 및 솔로 가수 등을 타겟해 라인업을 강화하며 팬플랫폼 주도권 경쟁에서 유리한 고지를 점할 것”이라고 판단했다.
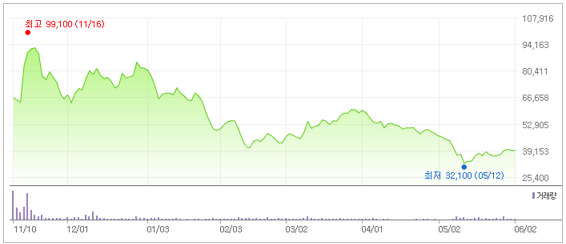
디어유 최근 주가 추이. [이미지=네이버 증권]
디어유는 지난해 11월 10일 코스닥 시장에 상장했다. 이후 11월 16일 고가(9만9100원)를, 올해 5월 12일 저가(3만2100원)를 기록했다. 이 연구원은 “연간 가입자 평균 100만명 이상과 라이브 오픈에 따른 콘텐츠 실적 기여 성장이 예상돼 신규 콘텐츠가 서비스되는 하반기에 고성장할 것”이라며 목표주가 8만원을 유지했다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>