Update2026.09.14 월

[버핏연구소=홍승환 기자] 신한투자증권은 하이브(352820)에 대해 비용 증가를 압도하는 매출 성장과 2분기 호실적을 근거로 투자의견 ‘매수’와 목표주가 32만원을 유지했다. 하이브의 전일 종가는 18만8800원이다.
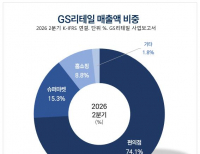
 하이브 매출액 비중. [이미지=버핏연구소]
지인해 신한투자증권 연구원은 “하이브의 2분기 매출액은 1조4500억원, 영업이익은 1709억원으로 기대치를 상회했다”며 “영업이익률은 11.8%를 기록했다”고 밝혔다.
이어 “마지막 챌린지였던 2분기 이익이 눈높이를 웃돌았다”며 “수익모델에 대한 우려가 남아 있지만 12개월 선행 주가수익비율(PER) 19배는 강력한 무기”라고 평가했다.
이번 2분기 매출액은 전년동기대비 105.5%, 영업이익은 159.3% 증가했다. 영업이익은 시장 컨센서스 1551억원과 신한투자증권 추정치 1612억원을 모두 웃돌았다.
사업부별로는 음악, 공연, MD·IP가 실적 성장을 이끌었다. 지 연구원은 “음악 매출은 3268억원으로 서클차트에 미반영된 해외 LP와 앨범 판매가 반영됐다”며 “공연 매출은 6477억원으로 평균 티켓 가격(ATP) 27만원 이상, 온라인 공연과 환율 효과가 더해졌다”고 분석했다.
이어 “굿즈 매출은 분기 최초 3000억원 이상을 기록했다”며 “공연 연동 효과와 리테일 효과를 확인했다”고 설명했다.
이번 2분기 MD·IP 매출은 3106억원으로 전년동기대비 103.1% 증가했다. 공연 매출은 243.3%, 음악 매출은 43.0% 늘었다. 반면 콘텐츠 매출은 416억원으로 전년동기대비 40.7% 감소했다.
비용 부담은 있었지만 매출 성장으로 상쇄했다. 지 연구원은 “매출원가율은 68.2%로 눈높이에 부합했다”며 “판관비는 예상보다 컸는데, 이익이 커진 만큼 연동돼 있는 성과급이 반영된 영향”이라고 말했다.
다만 하반기에는 판관비 부담이 완화될 것으로 봤다. 그는 “하반기도 굵직한 이익이 기대되지만 성과급 기준은 정해져 있기에 판관비 부담은 완화될 전망”이라고 밝혔다.
위버스 지표도 개선됐다. 지 연구원은 “위버스 월간활성이용자수(MAU)는 1440만명”이라며 “전분기대비 MAU는 8%, 가입자당평균결제금액(ARPPU)은 24% 상승했다”고 설명했다.
하이브의 중장기 성장성은 BTS와 저연차 지식재산권(IP)의 동반 성장에서 찾았다. 지 연구원은 “엔터산업 수익모델에 대한 시장 우려가 확산되고 있지만 핵심은 슈퍼 IP와 배분하는 비용, 판관비가 증가하더라도 그보다 더 큰 매출 창출로 이익 체력이 강화되고 있다는 점”이라고 밝혔다.
이어 “앞으로는 돈을 잘 쓰는 것이 중요하다”며 “차기 IP의 성장 과정에서 마진 희석을 최소화할 수 있는지, 다방면에서 IP 수익을 극대화할 수 있는지가 관건”이라고 분석했다.
신한투자증권은 하이브가 해당 측면에서 선두에 있다고 평가했다. 지 연구원은 “자본적지출(CapEx) 선투자가 완료됐고 코르티스, 캣츠아이, 팬덤 플랫폼 등에서 좋은 성과를 기록하고 있다”며 “BTS 캐시카우에 저연차 IP 성장을 얹어가며 CapEx 투자에서 회수 국면으로 진입 중”이라고 말했다.
BTS 월드투어 ‘ARIRANG’도 주요 성장 동력으로 제시됐다. 신한투자증권은 현재까지 공개된 기준으로 전 세계 23개국, 34개 도시에서 총 88회 공연이 진행될 예정이라고 설명했다. 최초 방문 도시는 14개이며, 전 회차 스타디움급 규모 편성과 360도 개방형 무대 도입으로 수용 인원 확대와 프리미엄 공연 경험 제공이 가능하다고 봤다.
아티스트별 활동도 이어지고 있다. BTS는 올해 상반기 미국 바이닐과 CD 판매량 모두 1위를 기록했고, ‘ARIRANG’ 투어 회차 추가도 예정돼 있다. 코르티스는 누적 판매량 300만장 이상, 데뷔 이후 누적 앨범 520만장 이상을 기록했고 빌보드 200 3위 진입 후 11주 연속 차트인했다.
KATSEYE는 앨범 ‘ANIMAL’이 스포티파이 데일리 미국 4위, 글로벌 9위에 올랐고 10개국 27개 도시 31회 월드투어가 예정돼 있다. 보이넥스트도어는 앨범 ‘HOME’으로 4연속 밀리언셀러를 기록했으며, 엔하이픈은 22개 도시 35회 월드투어와 첫 남미 투어를 진행한다.
신한투자증권은 하이브의 올해 연결기준 매출액과 영업이익을 각각 5조127억원, 3311억원으로 전망했다. 이는 전년대비 각각 89.2%, 571.4% 증가한 수준이다. 다만 1분기 일회성 비용 2550억원을 제외한 올해 조정 영업이익은 5861억원, 조정 영업이익률은 11.7%로 추정했다.
내년 매출액과 영업이익은 각각 4조4억원, 5185억원으로 전망했다. 올해 대비 매출액은 20.2% 감소하지만 영업이익은 56.6% 증가하는 수준이다.
지 연구원은 “조정 영업이익 기준 12개월 선행 PER 19배는 적어도 시장을 이길 수 있는 강력한 무기”라며 기존 투자의견과 목표주가를 유지했다.
하이브는 음악 제작, 아티스트 매니지먼트, 공연, MD·IP, 콘텐츠, 팬덤 플랫폼 사업을 영위하는 엔터테인먼트 기업이다. BTS, 세븐틴, TXT, 엔하이픈, 르세라핌, 아일릿, KATSEYE, 코르티스 등 다수의 아티스트 IP를 보유하고 있으며, 최근에는 BTS 월드투어, 저연차 IP 성장, 위버스 지표 개선, 공연·굿즈 연동 매출 확대가 주요 투자 포인트로 부각되고 있다.
 하이브 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>