Update2026.09.15 화

[버핏연구소=홍승환 기자] IBK투자증권은 GS리테일(007070)에 대해 2분기 실적이 시장 기대치에 부합했고, 편의점과 슈퍼마켓 모두 구조적 개선 흐름을 보이고 있다며 투자의견 ‘매수’를 유지했다. 목표주가는 기존 2만7000원에서 3만5000원으로 상향했다. GS리테일의 전일 종가는 2만8400원이다.
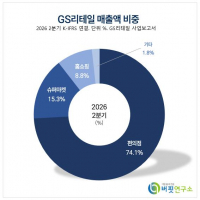
 GS리테일 매출액 비중. [이미지=버핏연구소]
남성현 IBK투자증권 연구원은 “2026년 2분기 GS리테일의 실적은 시장 기대치에 부합하는 실적을 달성했다”며 “2분기 연결기준 매출액은 3조1751억원, 영업이익은 1094억원을 기록했다”고 밝혔다.
이어 “매출액은 전년동기대비 6.7%, 영업이익은 27.5% 증가했다”며 “긍정적 실적은 전 사업부문 개선이 이루어지면서 나타났다”고 평가했다.
편의점 부문은 동일점포 성장률 개선과 외국인 매출 증가가 실적을 이끌었다. 남 연구원은 “편의점 동일점포 성장률은 7.5%를 기록했고, 영업이익은 714억원으로 전년동기대비 12.4% 상승했다”고 설명했다.
그는 “실적 개선 이유는 점포 스크랩을 통한 효율성 확대, 계절성 제품군 판매 확대, 외국인 매출 상승 때문”이라고 분석했다.
슈퍼마켓도 안정적 성장세를 보였다. 남 연구원은 “슈퍼마켓 동일점포 성장률은 5.2%로 객수와 객단가가 모두 성장했다”며 “신규점 오픈을 통한 성장과 온오프라인 퀵커머스 구매 비중 확대에 따라 안정적 성장을 기록했다”고 밝혔다.
이어 “2분기 점포 순증은 7개에 달했는데 모두 가맹점”이라며 “가맹점 운영 확대에 따른 효익도 나타난 것으로 판단한다”고 덧붙였다.
3분기에도 성장세는 유지될 것으로 전망했다. 남 연구원은 “2분기 실적 성장의 주요 핵심은 편의점 산업 재편에 따른 효과와 외국인 인바운드, 인바운드 투 인바운드 수요가 견인한 것으로 판단한다”고 말했다.
그는 “수년간 이루어졌던 업계 공급물량 조절이 지난해 1, 2위 사업자까지 이루어지면서 채널 공급이 둔화되기 시작했다”며 “여기에 예상치 못했던 외국인과 내국인 여행 수요 회복이 맞물린 결과”라고 분석했다.
편의점 동일점포 성장률은 2분기보다 낮아질 수 있지만 이익 성장은 이어질 것으로 봤다. 남 연구원은 “3분기 편의점 동일점포 성장률은 2분기대비 낮아질 수 있지만, 외국인 수요 증가와 운영 효율성이 이어질 것”이라며 “이익 성장세는 지속될 것으로 판단한다”고 밝혔다.
IBK투자증권은 GS리테일의 3분기 연결기준 매출액과 영업이익을 각각 3조3084억원, 1195억원으로 전망했다. 이는 전년동기대비 각각 3.2%, 7.5% 증가한 수준이다.
사업부별로는 올해 편의점 매출액을 9조2820억원으로 전망했다. 슈퍼마켓 매출액은 1조8900억원, 홈쇼핑 매출액은 1조636억원으로 추정했다.
올해 연간 실적 전망도 개선됐다. IBK투자증권은 GS리테일의 올해 연결기준 매출액과 영업이익을 각각 12조4488억원, 3462억원으로 전망했다. 매출액은 전년대비 4.0%, 영업이익은 18.5% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 12조8636억원, 3660억원으로 추정했다.
수익성도 점진적으로 개선될 것으로 내다봤다. IBK투자증권은 GS리테일의 올해 영업이익률을 2.8%로 전망했다. 지난해 2.4%보다 0.4%p 개선되는 수준이다. 내년 영업이익률도 2.8%를 유지할 것으로 예상했다.
목표주가 상향은 실적 추정치 조정에 따른 것이다. 남 연구원은 “GS리테일에 대한 투자의견 매수를 유지하고 목표주가를 3만5000원으로 상향한다”며 “목표주가 변경은 실적 추정치 조정에 따라 이루어졌다”고 밝혔다.
GS리테일은 편의점 GS25, 슈퍼마켓 GS더프레시, 홈쇼핑 등 유통 사업을 영위하는 기업이다. 편의점과 슈퍼마켓을 중심으로 오프라인 유통망을 확보하고 있으며, 최근에는 편의점 산업 공급 조절, 외국인 인바운드 소비 증가, 점포 효율화, 슈퍼마켓 가맹점 확대와 퀵커머스 성장 여부가 주요 투자 변수로 꼽힌다. GS리테일 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>