Update2026.09.14 월

[버핏연구소=추승수 기자] 대신증권은 GS리테일(007070)에 대해 편의점과 슈퍼마켓 모두 양호한 실적이 예상되며 외국인 매출 비중 상승에 따른 밸류에이션 재평가도 가능할 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 3만3000원을 유지했다. GS리테일의 지난 종가는 2만5100원이다.
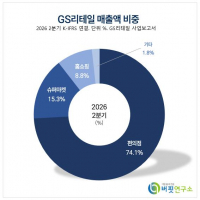
 GS리테일 매출액 비중. [이미지=버핏연구소]
유정현 대신증권 연구원은 "올해 3분기 편의점은 지난해 기저 부담에도 불구하고 매출이 성장세를 보이면서 편의점 업황 자체가 매우 좋은 상황임을 확인했다"며 "9월 이후 기저 부담이 소멸되면서 점포 매출 성장과 마진 개선세가 더 가팔라질 것"이라고 전망했다.
이어 "현재 외국인 매출 비중은 3%대에 불과하지만 조만간 4~5%를 넘어서면서 밸류에이션 재평가가 예상된다"며 "투자의견 '매수'와 목표주가 3만3000원을 유지한다"라고 전했다.
유 연구원은 "올해 3분기 총매출액은 3조3256억원으로 전년동기대비 4% 증가하고 영업이익은 1351억원으로 22% 늘어날 것"이라며 "편의점 실적은 양호하고 슈퍼마켓은 매우 양호할 것"이라고 예상했다.
편의점 부문에 대해서는 "올해 3분기 기존점 성장률은 2% 수준으로 전망한다"며 "지난해 3분기 소비 쿠폰 효과에 따른 기저 영향으로 지난 7~8월 평균 성장률이 1% 수준을 기록했지만 9월부터 다시 정상적으로 빠른 상승세를 보이고 있는 것으로 추정된다"라고 설명했다.
이어 "외국인 매출 증가와 소비 회복 등으로 고마진 음료 등의 판매가 크게 늘고 있다"며 "이에 따라 매출총이익률 상승과 비용 효율화에 따른 영업 레버리지가 나타날 것"이라고 전망했다.
끝으로 "슈퍼 사업부는 홈플러스 반사 수혜와 퀵커머스 매출 증가로 트래픽 지표가 개선되고 있다"며 "매출이 두 자릿수 성장할 것으로 전망되는 만큼 올해 3분기에도 호실적이 예상된다"라고 전했다.
GS리테일은 편의점과 슈퍼마켓 등을 운영하는 유통기업이다. 편의점 GS25와 슈퍼마켓 GS더프레시를 중심으로 사업을 영위하고 있다.
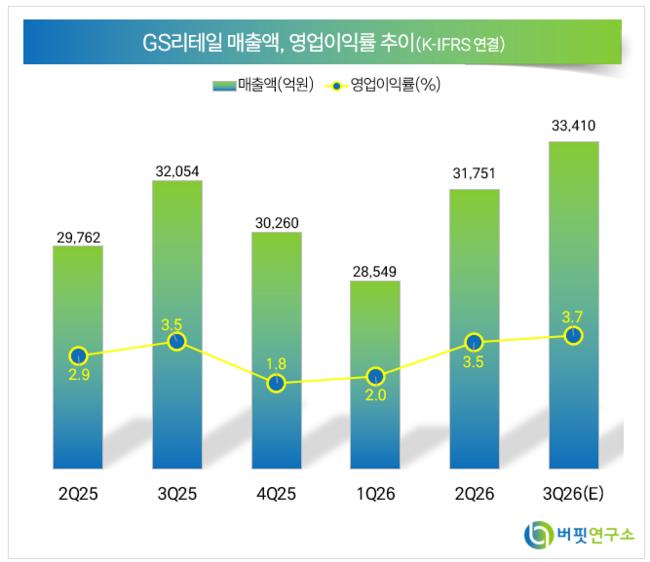 GS리테일 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>