Update2026.09.17 목

[버핏연구소=홍승환 기자] 한국IR협의회 기업리서치센터는 테스(095610)에 대해 삼성전자와 SK하이닉스의 메모리 투자 확대와 신규 장비 매출 증가에 힘입어 올해 외형 성장과 수익성 개선이 동시에 나타날 것으로 전망했다. 이번 보고서는 중소형 기업 소개를 목적으로 작성돼 투자의견과 목표주가는 제시하지 않았다. 테스의 지난 15일 종가는 12만9700원이다.
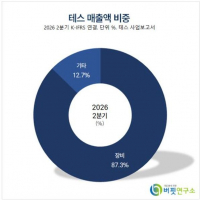
 테스 매출액 비중. [이미지=버핏연구소]
박성순 한국IR협의회 기업리서치센터 연구원은 “삼성전자 P4와 SK하이닉스 M15X를 중심으로 D램 신규 생산능력(CAPA) 투자가 확대되는 가운데 낸드에서도 선단공정 전환 투자가 지속되고 있다”며 “ACL은 D램과 낸드에 모두 적용돼 수요 증가가 기대된다”고 밝혔다.
이어 “중국 D램 업체의 CAPA 확대도 중국향 ACL 매출 증가 요인”이라며 “Low-k(로우-k), BSD, Quad System(쿼드 시스템) 등 신규 장비의 매출 기여 확대도 기대된다”고 설명했다.
테스는 반도체 전공정 증착 장비 업체다. 올해 상반기 기준 반도체 부문 매출 비중은 98%, 디스플레이와 UV LED 등 기타 부문은 2%를 차지했다. 반도체 장비로는 PECVD 장비군과 건식 세정(Dry Cleaning) 장비를 보유하고 있으며 삼성전자와 SK하이닉스를 주요 고객사로 두고 있다.
올해 상반기 어플리케이션별 매출 비중은 D램 60%, 낸드 40%다. 박 연구원은 “과거 테스의 매출은 ACL 수요가 많은 낸드 비중이 상대적으로 높았지만 D램향 장비와 신규 장비 매출이 확대되며 어플리케이션이 다변화되고 있다”고 평가했다.
주력 장비인 ACL은 D램과 낸드 투자 확대의 수혜가 기대된다. ACL은 식각 공정에서 하드마스크(Hard Mask)를 형성하는 장비다. 낸드의 적층 단수가 높아질수록 식각 깊이가 증가해 더 두꺼운 하드마스크가 필요하고, D램에서도 공정 미세화와 EUV 적용 확대에 따라 ACL 수요가 늘어나는 구조다.
박 연구원은 “테스는 D램과 낸드 합산 ACL 장비 시장에서 30% 이상의 글로벌 점유율을 확보하고 있다”며 “선단공정 전환 확대에 따라 점유율이 추가 상승할 것으로 전망한다”고 밝혔다.
삼성전자는 P4를 중심으로 D램 투자를 확대하고 있다. 상반기 P4 Phase 3 투자에 이어 하반기에는 P4 Phase 4 D램 장비 투자가 이어질 것으로 예상됐다. 낸드에서는 국내 V8 전환 투자와 중국 시안 공장의 V9 전환 투자가 진행될 전망이다.
SK하이닉스도 M15X에서 신규 D램 CAPA 투자를 확대하고 기존 D램 라인의 선단공정 전환 투자를 이어갈 것으로 예상됐다. 낸드에서는 300단 이상 선단공정 전환 투자가 진행되고 있다.
박 연구원은 “ACL이 D램과 낸드 모두에 적용되는 만큼 신규 CAPA와 기술 전환 투자가 동시에 확대되는 현재 투자 환경은 테스의 장비 수요에 긍정적”이라고 분석했다.
신규 장비의 매출 기여도 확대될 전망이다. 테스는 기존 ACL, ARC, GPE 중심 장비 포트폴리오에서 Low-k, BSD, Quad System 등으로 제품군을 확장하고 있다.
Low-k와 BSD의 합산 매출 비중은 지난해 전체 장비 매출의 약 10%를 기록했다. 올해에는 Quad System이 추가되며 세 장비의 합산 매출 비중이 약 10% 수준을 유지할 것으로 예상됐다. 전체 매출 증가를 고려하면 신규 장비의 절대 매출액은 늘어나는 구조다.
박 연구원은 “2027년에는 신규 장비 매출 비중이 10% 후반대 수준까지 상승할 것으로 기대한다”고 밝혔다.
BSD는 신규 장비 가운데 매출 기여도가 가장 클 것으로 전망됐다. 웨이퍼 후면에 박막을 증착해 휨 현상(Warpage)을 제어하는 장비로, 테스는 지난해부터 SK하이닉스 낸드 공정에 공급하기 시작했다.
올해 상반기에는 HBM향 BSD 장비의 품질인증(Qualification)을 완료해 하반기부터 공급이 시작될 예정이다. 삼성전자 낸드와 로직 공정에서도 평가가 예정돼 있어 고객사와 어플리케이션 확대 가능성이 제시됐다.
Low-k 장비도 선단 D램 투자 확대의 수혜가 예상된다. 박 연구원은 “반도체 미세화로 배선 간격이 좁아질수록 기생 커패시턴스가 증가해 신호 전달 속도가 저하될 수 있다”며 “Low-k 절연막은 배선 사이 유전율을 낮춰 신호 전달 지연을 완화하는 역할을 한다”고 설명했다.
Quad System은 한 개의 챔버에서 4장의 웨이퍼를 동시에 처리하는 PECVD 장비다. 삼성전자 D램의 SiCN·SiN 박막 공정에 적용되며 올해 상반기 품질인증을 마친 뒤 하반기부터 공급이 시작될 예정이다.
중장기적으로는 HD ACL과 EUV Layer System도 성장 동력으로 꼽혔다. HD ACL은 기존 ACL보다 플라즈마 밀도를 높여 식각 선택비와 막질 특성 향상을 목표로 한 장비다. 삼성전자와 SK하이닉스의 선단 D램 공정에서 평가가 진행되고 있으며 올해 하반기 또는 내년 상반기 평가 완료가 기대된다.
EUV Layer System(EUV 레이어 시스템)은 EUV 노광 공정에서 포토레지스트(PR) 하부의 Underlayer와 MOR 관련 박막을 증착하는 장비다. 아직 개발 단계로 단기 실적 기여보다는 EUV 적용 확대에 따른 중장기 매출 가능성이 투자 포인트로 제시됐다.
전력반도체 장비도 장기 성장축으로 개발 중이다. 테스는 SiC Epitaxy와 GaN Buffer Layer 성장에 사용되는 MOCVD 장비를 개발했으며 현재 양산 적용을 위한 마케팅을 진행하고 있다.
중국 고객사 확대도 성장 요인으로 꼽혔다. 테스는 지난 2024년부터 중국 D램 업체에 ACL 장비를 공급하기 시작했고 지난해 중국향 매출 비중은 약 6%를 기록했다.
박 연구원은 “올해에도 중국 D램 업체의 신규 팹과 선단공정 투자가 확대되며 중국향 매출 비중은 전년대비 상승할 것”이라고 전망했다.
중국 D램 업체의 생산능력은 올해 월 30만장에서 내년 월 36만장으로 약 20% 증가할 것으로 예상됐다. 미국의 대중 반도체 장비 수출 규제로 미국산 장비 도입에 제약이 있는 점도 테스에는 기회 요인으로 분석됐다.
박 연구원은 “테스는 삼성전자와 SK하이닉스 등 글로벌 상위 D램 업체에 ACL 장비를 장기간 공급하며 기술력과 양산 레퍼런스를 확보했다”며 “미국산 장비 공급이 제한되는 가운데 중국 D램 업체가 CAPA와 선단공정 투자를 확대하면 검증된 테스 ACL 장비의 공급도 증가할 것”이라고 평가했다.
올해 실적은 큰 폭의 성장이 전망됐다. 한국IR협의회 기업리서치센터는 테스의 올해 매출액과 영업이익을 각각 4842억원, 1051억원으로 예상했다. 이는 전년대비 각각 37.9%, 81.7% 증가하는 수준이다.
영업이익률은 지난해 16.5%에서 올해 21.7%로 5.2%p 개선될 것으로 전망했다. 박 연구원은 “지난해 4분기에 반영된 성과급 등 일회성 비용의 기저효과와 장비 매출 증가에 따른 고정비 레버리지 효과가 수익성 개선을 이끌 것”이라고 분석했다.
상반기 실적은 매출액 2209억원, 영업이익 482억원을 기록했다. 전년동기대비 각각 32.6%, 31.4% 증가했다. 2분기 말 기준 수주잔고는 2069억원으로 상반기 매출액의 약 94%에 해당해 하반기 실적 가시성도 높은 것으로 평가됐다.
올해 반도체·디스플레이 장비 매출액은 4255억원, 부속품 및 기타 매출액은 587억원으로 전망됐다. 올해 지배주주순이익은 1011억원으로 전년대비 77.7% 증가할 것으로 예상됐다.
밸류에이션은 올해 예상 주당순이익(EPS) 기준 주가수익비율(PER) 24.8배로 제시됐다. 박 연구원은 “테스의 2026년 예상 PER 24.8배는 글로벌 장비업체 평균 31.8배보다 낮고, 주성엔지니어링을 제외한 국내 업체 평균 22.6배보다 소폭 높은 수준”이라고 설명했다.
이어 “삼성전자와 SK하이닉스를 주요 고객사로 확보하고 있고 ACL의 높은 시장점유율, 신규 장비 매출 확대, 중국 고객사 진입을 통한 고객사 다변화가 진행되고 있다”며 “2027년에도 메모리 CAPEX 확대와 신규 장비 매출 비중 상승에 따른 실적 성장이 예상되는 만큼 사업 포트폴리오 다변화에 따라 밸류에이션 상향 여지가 있다”고 평가했다.
다만 신규 장비의 양산 적용 지연과 높은 고객사 집중도는 리스크로 제시됐다. 지난해 고객사별 매출 비중은 SK하이닉스 57%, 삼성전자 36%로 두 고객사가 전체 매출의 대부분을 차지했다.
박 연구원은 “반도체 장비는 품질인증 완료 이후에도 양산 적용과 발주 시점에 차이가 발생할 수 있다”며 “고객사 평가 일정이나 공정 적용이 지연되면 신규 장비 매출 확대 속도가 예상보다 느려질 수 있다”고 설명했다.
테스는 반도체 전공정 증착·식각·세정 장비를 개발·생산하는 기업이다. PECVD 기반 ACL과 ARC, 건식 세정 장비 GPE를 주력으로 공급하고 있으며 최근에는 Low-k, BSD, Quad System, HD ACL, EUV Layer System 등으로 제품군을 확대하고 있다. 삼성전자 P4와 SK하이닉스 M15X 투자, 낸드 선단공정 전환, 신규 장비 매출 확대, 중국 고객사 CAPA 증설이 주요 실적 변수로 꼽힌다.
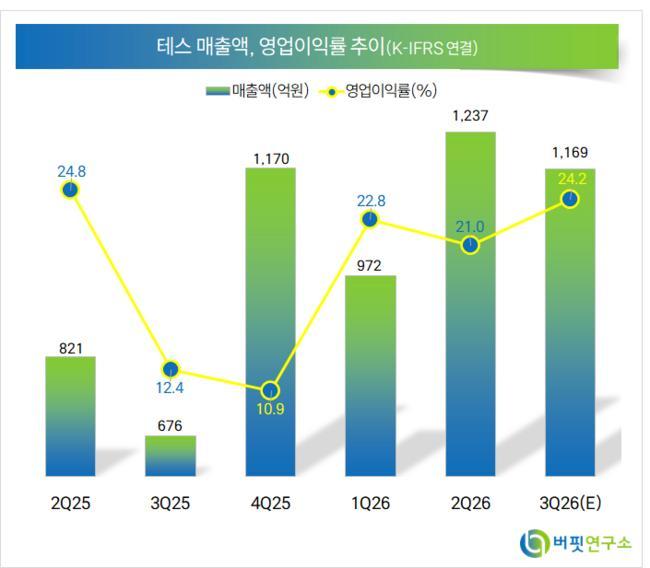 테스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>