Update2026.09.21 월

대신증권은 두산(000150)에 대해 투자의견 '매수'와 목표주가 184만원을 유지했다. 두산의 지난 종가는 144만7000원(9월18일 기준)이다.
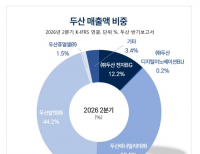
 두산 매출액 비중.[이미지=버핏연구소]
이경연 대신증권 연구원은 "지난 9월 17일 이사회에서 보유 자기주식 320만1028주 중 임직원 보상 재원 63만2500주를 제외한 256만8528주를 전량 소각하기로 결정했다"며 "소각 규모는 발행주식총수의 12.18%로, 소각 후 발행주식총수는 1851만4807주가 되며 자기주식 보유비율은 15.18%에서 3.42%로 낮아진다"라고 밝혔다.
이어 "소각 후 주식수 기준 EPS는 2026년 3만7195원에서 3만8360원으로 3.1%, 2027년 4만8304원에서 5만5005원으로 13.9% 상향 추정된다"며 "다만 올해는 10월 2일 소각으로 4개 분기 중 1개 분기만 가중평균에 반영돼 효과가 제한적이나 내년부터는 온전히 반영된다"라고 설명했다.
증설 공시도 함께 나왔다. 그는 "동일 이사회에서 전자사업부 증설 투자 9684억원을 승인했다"며 "국내 4210억원과 100% 해외 현지법인인 두산 Electro-Materials(중국 창수법인) 5474억원으로 구성되며, 투자 기간은 2026년 9월부터 2028년 12월까지로 지난해 말 연결 자기자본 대비 7.92% 규모"라고 밝혔다.
이어 "자금은 현지법인의 금융기관 차입으로 조달하며 ㈜두산이 3700억원 한도의 채무보증을 제공한다"며 "2분기 실적발표에서 제시한 증설 계획에 더한 추가 결정으로, 완료 시 캐파는 현재의 약 2배 수준"이라고 설명했다.
그는 "AI데이터센터향 800G 광모듈 수요 확대와 기존 AI 가속기 고객사향 수요를 반영한 결정"이라며 "신규 설비 매출은 2028년부터 반영되기 시작해 2029년에 온전히 반영되는 구조이며, 별도 기준 2분기 말 순차입금은 -120억원(순현금)으로 자금 여력이 충분하다"라고 말했다.
핵심 평가는 시차에 있었다. 그는 "이번 3건의 공시 중 자기주식 소각은 현금 유출 없이 주당가치를 높이는 결정이며, 증설은 2028년 이후 매출 성장으로 이어지는 결정"이라며 "그 사이를 메우는 것은 이미 실적으로 확인되고 있는 전자BG 사업성"이라고 평가했다. 전자BG의 매출 비중은 연결 기준 12.2%에 그치지만 부문 영업이익은 43.2%를 차지한다.
그는 "CCL 판매단가도 2024년 5만1022원, 2025년 6만127원, 올해 상반기 6만9132원으로 상승했다"며 "물량과 가격이 동시에 오르는 구간에서의 증설은 이미 확인된 수요에 대응하는 성격"이라고 설명했다. 전자BG 영업이익률(OPM)은 1분기 30.1%, 2분기 29.8%로 30% 내외에서 안정돼 있으며, 증설 이후에도 높은 수익성이 유지될 것으로 판단했다.
주주환원 규모도 확대된다. 두산의 올해 예상 주당배당금(DPS)은 4400원으로 지난해 4000원보다 늘어난다. 자사주 소각 금액을 포함한 총주주환원 규모는 올해 1812억원으로 지난해 745억원 대비 크게 늘어나며, 주주환원수익률은 0.59%에서 0.77%로 높아질 전망이다.
두산은 전자BG(전자사업부)를 통해 반도체·디스플레이용 동박적층판(CCL) 등을 생산하는 두산그룹 계열 기업이다. AI데이터센터향 고사양 광모듈 수요 확대의 수혜를 받고 있으며, 중국 창수법인인 두산 Electro-Materials를 통해 해외 생산도 확대하고 있다.
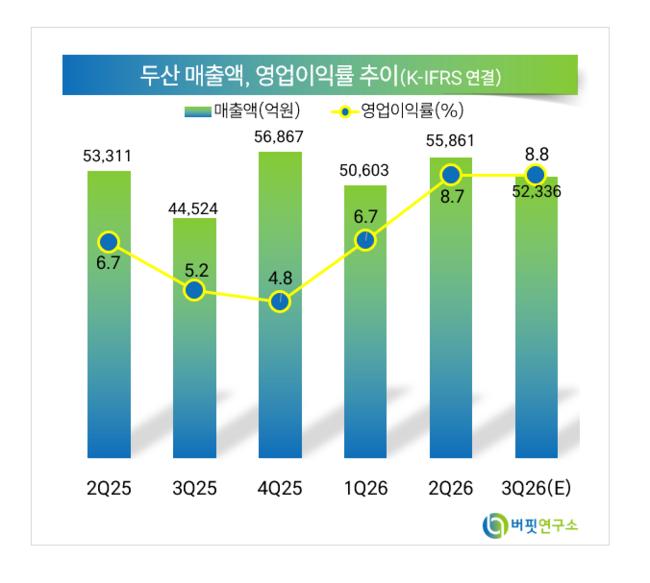 두산 매출액, 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>