Update2026.09.21 월

[버핏연구소=이승윤 기자] 한화투자증권은 21일 롯데웰푸드(280360)에 대해 인도는 확장되고 카자흐스탄은 회복기에 진입했으며 롯데 브랜드 확장이 이어지고 있어 해외 사업의 재평가 가능성이 확대될 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 20만원으로 상향했다. 롯데웰푸드의 전일 종가는 12만6600원이다.
한유정 한화투자증권 애널리스트는 “인도는 올해 상반기 매출액 +28%(이하 전년동기대비, 빙과 +29%, 건과 +26%)로 성장이 다시 빨라졌다”며 “푸네 빙과 신공장(지난해 2월 준공) 가동률이 70~80%까지 올라왔다”고 전했다.
 롯데웰푸드 매출액 비중. [자료=버핏연구소]
한유정 애널리스트는 “초코파이 4호 라인 증설(지난 6월)과 빼빼로 신규 라인 투입(지난해 7월)도 이어졌다”며 “이미 확보된 생산능력과 롯데 인디아∙하브모어 합병 후 남부·북부·서부 유통망을 묶는 ONE INDIA 전략이 맞물리며 현지 성장이 이어질 것”으로 전망했다.
한 애널리스트는 “카자흐스탄은 올해 상반기 매출액 550억텡게(+19.7%), 영업이익 39억텡게 (+86.9%)로 이익 증가폭이 매출액을 웃돌았다”며 “코코아 투입 원가 하락분이 2분기부터 반영되기 시작했다”고 추정했다.
그는 “더 중요한 변화는 판매”라며 “지난해 카카오 원가 급등에 따른 제품가격 인상은 상대가격 경쟁력 저하로 이어졌고 판매 부진이 생산 감소로 연결됐을 가능성이 높다”고 밝혔다.
이어 “실제 지난해 연간 40~50% 수준에 그쳤던 카자흐스탄 공장 가동률은 올해 2분기 60%까지 올랐다”며 “가격경쟁력과 판매가 회복되며 생산과 가동률이 뒤따라 정상화되고 있는 구간”이라고 판단했다.
한편 “내년 연결 매출액 4조7389억원(+5%), 영업이익 2519억원(+14.7%)일 것”이라며 “국내 사업의 구조적 수익성 개선이 이어지는 가운데 해외에서는 인도와 카자흐스탄이 동시에 성장하며 이익의 질과 가시성을 높일 것”으로 기대했다.
끝으로 “인도 생산 능력 증설 효과 본격화, 카자흐스탄 기존 주력 제품 판매 정상화, 인도와 카자흐스탄 내 롯데 브랜드 확장이 동시에 진행되면 해외 사업의 재평가 가능성이 확대될 것”으로 예상했다.
롯데웰푸드는 과자, 빙과, 유지, 유가공, 육가공, 가정간편식 등을 제조하는 롯데그룹의 식품 계열사다. 대표 제품으로 빼빼로, 가나, 월드콘, 꼬깔콘이 있다.
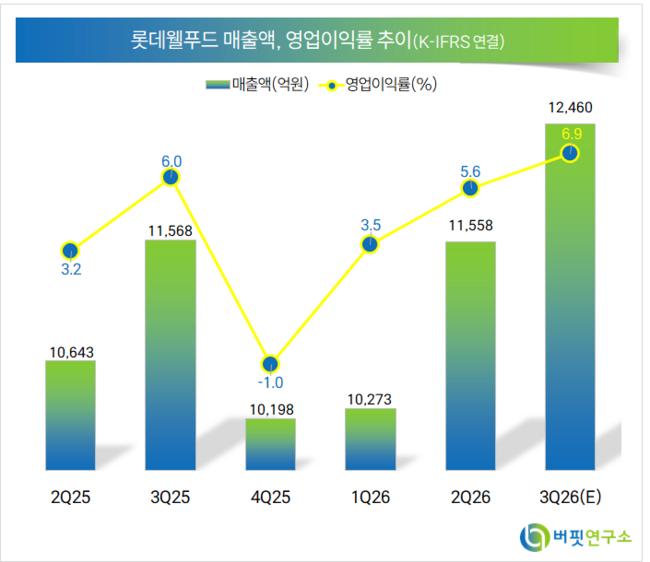 롯데웰푸드. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>