Update2026.09.28 월

[버핏연구소=이선우 기자] 대신증권이 28일 마크로젠(038290)에 대해 적용 배수 하향에도 불구하고 송도센터 안정화로 물량이 이익으로 전환되는 구간에 진입했다는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 2만5000원에서 2만1000원으로 하향 조정했다. 마크로젠의 전일 종가는 1만2090원이다.
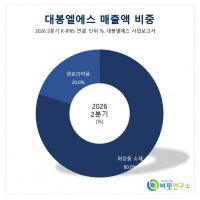
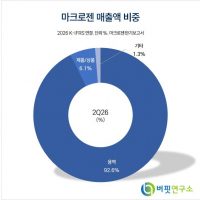
 마크로젠 매출액 비중. [자료=버핏연구소]
한송협 대신증권 애널리스트는 "적용 멀티플은 낮췄으나 자동화와 해외법인 효율화에 따른 이익 개선 전망에는 변화가 없어 투자의견 매수를 유지한다"며 "최근 일루미나를 비롯한 글로벌 유전체 기업들의 주가 강세도 동사 재평가 가능성을 높이는 요인"이라고 밝혔다.
한송협 애널리스트는 "송도글로벌지놈센터 가동 안정화와 공정 자동화로 해외 분석 물량이 송도센터에 집약되며 운영 효율이 개선되는 구간"이라며 "하반기 물량 집중과 운영 효율화 효과를 반영해 매출총이익률(GPM)은 상반기 약 36.4%에서 연간 38.4%로 개선될 것으로 추정한다"고 설명했다.
이번 2분기 매출액과 영업이익은 각각 510억원, 7억원을 기록했다. 오는 3분기 매출액과 영업이익은 각각 518억원, 19억원으로 추정됐다.
한 애널리스트는 "국가 통합 바이오 빅데이터 구축사업(K-DNA) 계약금액은 정정공시 기준 약 180억원으로 컨소시엄 전체의 47%"라며 "대규모 전장유전체 분석 경험은 후속 수주 경쟁력을 높이는 동시에 송도센터 가동률 상승을 통한 단위당 비용 절감에도 기여할 전망"이라고 분석했다.
그는 "K-DNA 후속 물량과 해외 수주 확대를 가정한 내년 차세대염기서열분석(NGS) 매출은 1655억원으로 연결 매출 증가분의 약 80%를 담당할 것으로 추정한다"며 "대손상각비를 포함한 판관비 증가율은 8.9%로 매출 성장률을 하회할 전망"이라고 진단했다.
이어 "생물보안법으로 미국 내 중국계 분석업체의 대체 수요가 늘어날 경우 현지 인프라를 갖춘 미국 자회사 소마젠이 직접적인 수혜를 받을 전망"이라며 "공급망 다변화가 글로벌 고객사의 조달 기준으로 자리 잡으면 마크로젠 유럽과 재팬 등 동사의 해외 법인 전반으로 수주 기회가 확대될 것으로 기대한다"고 전망했다.
끝으로 "젠톡은 삼성헬스 연계를 통해 유전정보와 일상 건강데이터를 결합한 서비스로 고도화 중"이라며 "향후 삼성헬스의 글로벌 사용자 기반을 활용해 북미 등 해외 소비자 직접 판매(DTC) 시장으로 고객 접점을 넓힐 수 있을 것으로 판단한다"고 평가했다.
대신증권은 마크로젠의 올해와 내년 매출액을 각각 2083억원, 2450억원으로 추정했다. 영업이익은 올해 84억원, 내년 188억원으로 예상했다.
마크로젠은 유전체 분석 서비스 업체다. NGS 분석과 CES 분석, 게놈응용, 임상진단 사업을 영위한다. 미국 자회사 소마젠과 유럽, 일본 등에 해외 법인을 두고 있다.
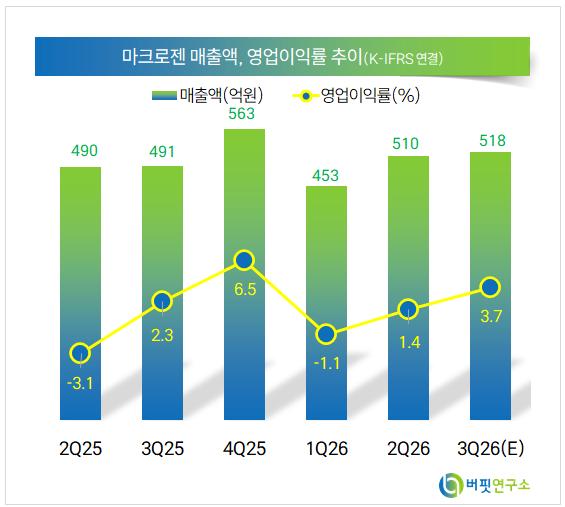 마크로젠 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>